- تشخیص الگوی 101: نحوه پیکربندی الگوریتم AI خود با قوانین ، وقایع و شرایط منظم
- کامپوزیت چیست؟
- آیا چیزی مانند "قیمت مناسب" برای محصولات شما وجود دارد؟
- ارزیابی های تجاری با استفاده از نسبت قیمت/درآمد (P/E)
- شرکت های بزرگی که پرداخت های رمزنگاری را می پذیرند
- عملکرد از دست دادن آنتروپی متقابل
- راهنمای معدن تن
- تأثیرگذارترین سرمایه گذاری
- Changelly Review 2023
- بازار سهام امروز: سهام نزدیک به آوریل در سالها با یک اسلاید دیگر
آخرین مطالب
امکانات وب


خوشحالم که اینجا هستم! برای اطمینان از اینکه از بازدید از ما لذت می برید ، ما از کوکی ها و فن آوری های مرتبط استفاده می کنیم تا وب سایت خود را کاربر پسند ، مؤثر و ایمن برای شما بسازیم. این شامل کوکی هایی است که برای بهره برداری از وب سایت (کوکی های مورد نیاز) و مواردی که برای اهداف تجزیه و تحلیل یا برای راحتی شما استفاده می شود ، ضروری هستند. استفاده از کوکی های تجزیه و تحلیل و بازاریابی اختیاری است ، اما آنها ما را قادر می سازد تا محتوای فردی را نمایش دهیم. می توانید برای خود تصمیم بگیرید که آیا با استفاده از این کوکی ها موافق هستید یا خیر. می توانید اطلاعات بیشتری در مورد این موضوع در اعلامیه حفاظت از داده های ما پیدا کنید. با کلیک بر روی "انتخاب و ذخیره همه" شما با استفاده از همه کوکی ها موافقت می کنید ، با کلیک بر روی دکمه "تنظیمات کوکی" می توانید استفاده را به صورت جداگانه تنظیم کنید.
این کوکی ها از نظر فنی برای ایجاد وب سایت ما کاربر پسند و مؤثر هستند ، تا اطمینان حاصل شود که می توانید به راحتی حرکت کنید و ما را قادر می سازد تا وضعیت فعلی انتخاب کوکی خود را ذخیره کنیم.
این کوکی ها به ما این امکان را می دهند تا درک بهتری از استفاده و تبلیغات وب سایت خود کسب کنیم. این به ما امکان می دهد تجربه کاربر و عملکرد و محتوای وب سایت را اندازه گیری و بهینه کنیم.
این کوکی ها برای اندازه گیری موفقیت و شخصی سازی کمپین ها ، به ویژه برای نشان دادن تبلیغات مربوط به منافع شما استفاده می شوند.
این کوکی ها توسط YouTube تهیه شده است. برای تماشای محتوای ما که در YouTube منتشر شده است ، کوکی های ردیابی آنها ممکن است در مرورگر شما نصب شود.
سیاست حفظ حریم خصوصی
Boerse Stuttgart Group ششمین گروه بزرگ مبادله در اروپا با ستون های استراتژیک در تجارت بازارهای سرمایه و همچنین در تجارت دیجیتال و رمزنگاری است.
ما از بازدید شما در وب سایت های ما و علاقه شما به گروه Boese Stuttgart خوشحالیم. محافظت از داده های شخصی شما یک نگرانی اساسی است. به همین دلیل ، فرآیندهای تجاری ما مطابق با مقررات مربوط به حریم خصوصی داده های قابل اجرا انجام می شود. از این پس ، ما می خواهیم در مورد چگونگی استفاده از داده های شخصی ارائه شده توسط شما ، کدام داده ها را جمع آوری کنیم ، چگونه با آن برخورد می کنیم و با چه کسی ممکن است آن را به اشتراک بگذاریم ، به شما اطلاع دهیم.
1. نام و آدرس کنترلر
کنترلر برای پردازش داده های شخصی: Boerse Stuttgart Gmbh Börsenstraße 4 70174 Stuttgart تلفن: +49 711 222985-0 وب سایت: www.boerse-stuttgart. e ایمیل: info@boerse-stuttgart. de
2. نام و آدرس افسر حفاظت از داده ها
مأمور حفاظت از داده های کنترلر: Fabian Berck Börsenstraße 4 70174 ایمیل استوتگارت: Datenschutzbeauftragter@boerse-stutgart. de
3. هدف و اساس قانونی پردازش داده های شخصی
الف) جمع آوری اطلاعات عمومی
هنگامی که به سایت www.boerse-stuttgart. de مراجعه می کنید ، ما به طور پیش فرض ، آدرس IP را که توسط ارائه دهنده اینترنت خود به شما اختصاص داده شده است ، وب سایتی که با استفاده از آن به وب سایت ما (URL ارجاع) ، وب سایت های ما که به آنها دسترسی پیدا می کنید ، تاریخ و مدت زمان آن را ذخیره می کنیم. بازدید شما ، نوع مرورگر مورد استفاده و نسخه آن - یا به عبارت بهتر ، در مورد استفاده از برنامه - ، سیستم عملیاتی مورد استفاده و همچنین اطلاعات و داده های مشابه. از یک طرف ، ذخیره این اطلاعات در صورت حمله به سیستم های فناوری اطلاعات ، برای جلوگیری از خطر در خدمت است. از طرف دیگر ، این به ما کمک می کند تا وب سایت های خود را بهبود بخشیم و آنها را تا حد امکان کاربر پسند ایجاد کنیم.
مطابق مقررات قانونی ، ما پروفایل های استفاده را با نام مستعار ایجاد می کنیم. ما ممکن است این پروفایل ها را برای اهداف تحقیقاتی تجاری و بازار ارزیابی کنیم. با انجام این کار ، استنباط مستقیم برای شما امکان پذیر نیست.
اطلاعات فوق الذکر با هیچ داده شخصی دیگری که درباره شما جمع آوری شده است ، ترکیب نمی شود.
ب) جمع آوری داده های شخصی هنگام ثبت نام یا ورود به سیستم
ما فقط داده های شخصی مانند نام شما را هنگام تهیه چنین داده هایی به طور داوطلبانه جمع آوری و پردازش می کنیم ، به عنوان مثال هنگام ورود به یک پیشنهاد خدمات بورس اشتوتگارت مانند "باشگاه سرمایه گذار" یا "لیست تماشای/نمونه کارها" یا درموردی که با ما تماس می گیریدعلاوه بر این ، در زمینه ثبت نام یا ورود به سیستم به پیشنهادات خدمات ، تاریخ و زمان ثبت نام و همچنین آدرس IP که در طی مراحل ثبت نام به شما اختصاص داده می شود ، ذخیره می شود. با انجام این کار ، ما می خواهیم اطمینان حاصل کنیم که از پیشنهادات ما سوءاستفاده نمی شود. علاوه بر این ، کنترل کننده ، طبق بند 1 این خط مشی رازداری ، موظف است رضایت شما را با این سیاست حفظ حریم خصوصی نشان دهد.
با تکمیل ثبت نام یا فرآیند ورود به سیستم ، به منظور دستیابی به پیشنهاد خدمات مربوطه ، با پردازش و ذخیره داده های خود موافقت می کنید.
گزینه های ثبت نام و ورود به سیستم زیر در این وب سایت موجود است:
i) لیست/نمونه کارها
برای ثبت نام موفقیت آمیز در "لیست تماشای/نمونه کارها" و بنابراین برای نتیجه گیری قرارداد در مورد استفاده از آن ، باید یک نام کاربری ، یک آدرس ایمیل معتبر ، رمز عبور ، کاشی ، نام اول و نام خانوادگی خود ارائه دهید. این داده های شخصی برای نتیجه گیری قرارداد در مورد استفاده از "لیست تماشای/نمونه کارها" ضروری است ، و از آن برای شناسایی شما در هر بار که برای ورود به سیستم "Watchlist/Portfolio" استفاده می شود ، استفاده می شود. علاوه بر این ، Boerse Stuttgart GMBH ممکن است از آدرس ایمیل مشخص شده برای تماس با شما و ارسال خبرنامه (به عنوان مثال بازار جدید) که توسط شما مشترک است استفاده کند.
علاوه بر این ، می توانید داده های شخصی داوطلبانه بیشتری را در نمایه خود وارد کنید ، به عنوان مثال آدرس پستی و عناوین ممکن. همچنین می توانید خبرنامه هایی را که می خواهید دریافت کنید انتخاب کنید. علاوه بر این ، شما می توانید محدودیت هایی را برای سفارشات خاص تعیین کنید. با رسیدن به این محدودیت ها ، شما یا یک اعلان فشار (در صورت استفاده از برنامه) یا یک ایمیل (در صورت استفاده از دسک تاپ) دریافت می کنید. سرانجام ، می توانید تاریخ های خاصی را که دوست دارید در مورد آنها مطلع شوید ، ذخیره کنید (این فقط در هنگام استفاده از برنامه امکان پذیر است). به منظور تهیه خیاط تر ساخته شده "لیست نگهبان/نمونه کارها" برای شما از این داده های شخصی داوطلبانه استفاده می کنیم. لطفاً توجه داشته باشید که گزینه دریافت اعلان های فشار به تاریخ های مالی فقط با ورود به برنامه بورس سهام اشتوتگارت در دسترس است.
پس از رضایت شما ، داده های شخصی جمع آوری شده ممکن است در زمینه روابط تجاری ما ، برای ایجاد آمار و بهبود و شخصی سازی خدمات و اطلاعات ارائه شده توسط ما استفاده شود.
اگر از شما برای "لیست نگهبان/نمونه کارها" ثبت نام کرده اید ، ما حساب رایگان شما را حذف خواهیم کرد ، در صورتی که بیش از 12 ماه وارد سیستم نشده اید. این به ویژه برای اجرای اصل اقتصاد داده ها خدمت می کند. با این حال ، ما در مورد حذف قریب الوقوع حساب خود از طریق ایمیل و در مدت زمان معقول به شما اطلاع خواهیم داد. با انجام این کار ، ما می خواهیم این فرصت را به شما ارائه دهیم تا با ورود به سیستم از حذف جلوگیری کنید.
ii) ثبت نام برای دریافت خبرنامه ها و Marktmacher-Magazin
به منظور ثبت نام برای دریافت Marktmacher-Magazin و Newsletters ، و در نتیجه نتیجه گیری از قرارداد مربوط به اشتراک در Marktmacher-Magazin و Newsletters ، لازم است داده های شخصی خاصی ارائه شود. این شامل یک آدرس ایمیل معتبر ، عنوان ، نام و نام خانوادگی شما ، خیابان ، شماره خانه ، کد پستی ، محل زندگی و کشور است. همچنین باید خبرنامه (های) مورد نظر را انتخاب کنید. این داده های شخصی برای نتیجه گیری از قرارداد در مورد اشتراک در خبرنامه های Marktmacher-Magazin و/یا خبرنامه لازم است. به صورت اختیاری و کاملاً داوطلبانه ، ممکن است عنوان خود را در زمینه ثبت نام خود نیز نشان دهید. Marktmacher-Magazin به آدرس پستی ارائه شده ارسال می شود ، خبرنامه (های) انتخاب شده توسط شما به آدرس ایمیل ارائه شده ارسال می شود.
iii) ثبت نام در میز تجارت
برای ثبت نام موفقیت آمیز در میز تجارت و بنابراین برای نتیجه گیری قرارداد در مورد استفاده از آن ، باید یک آدرس ایمیل معتبر و همچنین رمز عبور ارائه دهید. این داده های شخصی برای نتیجه گیری قرارداد در مورد استفاده از میز تجارت ضروری است. از طریق این داده های شخصی هنگام ورود به میز تجارت ، شناسایی می شوید.
برای برخی از خدمات اضافی در میز معاملات ، مانند شرکت در مسابقات یا بازی ها در بورس اوراق بهادار ، لازم است داده های شخصی بیشتری را برای استفاده از این سرویس ارائه دهید. این مربوط به نام و آدرس پستی شما است. این داده های شخصی برای حمل جوایز به دست آمده در نهایت استفاده می شود.
IV) سرویس مطبوعات
به منظور ثبت نام برای دریافت اطلاعیه های مطبوعاتی ، و در نتیجه نتیجه گیری از قرارداد در مورد دریافت این نسخه ها ، لازم است یک آدرس ایمیل معتبر ارائه شود. اطلاعات مطبوعاتی به این آدرس ایمیل ارسال می شود.
علاوه بر این ، شما می توانید داده های شخصی داوطلبانه دیگری را در زمینه ثبت نام برای دریافت انتشار مطبوعات ارائه دهید. این مربوط به نام و نام خانوادگی شما ، متوسط/انتشار/ناشر شما برای آن کار می کنید و می خواهید انتشار مطبوعاتی و شماره تلفن خود را برای چه کسی دریافت کنید. این داده های شخصی ما را قادر می سازد تا یک تماس مستقیم با شما برقرار کنیم.
ج) جمع آوری داده های شخصی در محدوده برقراری تماس از طریق ایمیل یا فرم تماس
به منظور ارسال درخواست کلی ، نام خانوادگی و آدرس ایمیل معتبر لازم است. این داده های شخصی برای تماس با شما برای پاسخ به درخواست شما ضروری است.
علاوه بر این ، توضیحی از تحقیق شما لازم است. این اطلاعات برای درک و تأیید درخواست شما و پاسخگویی به آن لازم است. در محدوده ارسال درخواست کلی ، تاریخ و زمان درخواست و همچنین آدرس IP اختصاص داده شده در آن ذخیره می شود. با انجام این کار ، ما می خواهیم اطمینان حاصل کنیم که امکان ارسال درخواست های عمومی مورد سوء استفاده قرار نمی گیرد. علاوه بر این ، کنترل کننده ، طبق بند 1 این خط مشی رازداری ، موظف است رضایت شما را با این خط مشی رازداری مستند کند.
علاوه بر این ، می توانید داده های شخصی داوطلبانه بیشتری را در محدوده درخواست کلی خود ارائه دهید. این مربوط به نام شما و همچنین شماره تلفن است. علاوه بر این ، می توانید داوطلبانه سه پرونده را به درخواست خود اضافه کنید. این اطلاعات اضافی ما را قادر می سازد تا سؤال خود را حتی از نزدیک بررسی کنیم و تماس مستقیم برقرار کنیم. با ارسال فرم تماس ، شما با پردازش و ذخیره اطلاعات شخصی خود موافقت می کنید با هدف اینکه بتوانیم براساس درخواست شما کار کنیم.
د) جمع آوری داده های شخصی در محدوده استفاده از سرویس WhatsApp
هنگام استفاده از وب سایت ما ، فرصتی برای ثبت نام در یک سرویس خبری WhatsApp دریافت می کنید و از طریق WhatsApp سؤال می کنید. برای ثبت نام در این سرویس ، شما باید با پردازش داده های ما و WhatsApp موافقت کنید. می توانید رضایت خود را در هر زمان پس بگیرید. اطلاعاتی که شما بعد از ثبت نام به طور خودکار به ما ارائه می دهید ممکن است شامل داده های کاربر WhatsApp شما باشد (این داده های شخصی ممکن است نام و نام خانوادگی شما را به خطر بیاندازد) ، شماره تلفن ، دستگاه شما و همچنین پیام های ارسال شده توسط شما و دریافت شده توسط ما. در زمینه ارائه خدمات ، ما داده های شخصی شما (شماره تلفن شما) را با ارائه دهنده خدمات خود به اشتراک می گذاریم. پیام ها پس از 70 روز حذف می شوند.
لطفاً توجه داشته باشید که با نصب WhatsApp ، شرایط استفاده و مقررات محافظت از داده های WhatsApp را می پذیرید ، که بر آن هیچ تاثیری نداریم و برای آنها نمی توانیم مسئولیت را بر عهده بگیریم.
4. کوکی ها
ما یا شرکای خود از کوکی ها یا فناوری های مشابه استفاده می کنیم ، به عنوان مثالاشیاء مشترک محلی (در زیر به طور جمعی با نام "کوکی ها"). این کوکی ها برای جمع آوری و ذخیره اطلاعات هنگام بازدید از وب سایت های ما در رایانه شما قرار می گیرند و ذخیره می شوند.
کوکی ها قادر به اجرای برنامه ها یا انتقال ویروس به رایانه شما نیستند. کوکی ها فایلهای متنی کوچکی هستند که به مرورگر به کار رفته توسط شما اختصاص داده شده و روی دیسک سخت شما ذخیره می شوند. با استفاده از این کوکی ها ، ما اطلاعات خاصی را دریافت می کنیم که برای طراحی اینترنت ما به شما کمک می کند تا کاربر پسند تر و مؤثرتر باشد. با امتناع از پذیرش کوکی ها می توانید تنظیمات مرورگر خود را مطابق خواسته خود پیکربندی کنید. در این حالت ، ممکن است رخ دهد که دیگر نمی توانید از تمام کارکردهای این وب سایت استفاده کنید. لطفاً برای اطلاعات بیشتر به خط مشی کوکی های ما مراجعه کنید.
5. مبنای قانونی برای پردازش
الف) تا آنجا که رضایت خود را برای پردازش داده های شخصی خود به ما داده اید ، که رضایت مبنای قانونی برای چنین پردازش است (هنر 6 پاراگراف 1 Lit. GDPR).
ب) برای پردازش داده های شخصی به منظور شروع یا تحقق قرارداد با شما ، هنر. 6 para. 1 lit. B GDPR مبنای قانونی است.
ج) تا آنجا که پردازش داده های شخصی شما برای تحقق تعهدات قانونی ما (به عنوان مثال برای حفظ داده ها) ضروری است ، ما مجاز به انجام این کار طبق هنر هستیم. 6 para. 1 lit. C GDPR.
د) علاوه بر این ، ما داده های شخصی را به منظور محافظت ایمن از منافع قانونی خود و منافع قانونی اشخاص ثالث مطابق با هنر پردازش می کنیم. 6 para. 1 lit. f gdpr. حفظ عملکرد سیستم های IT ما ، بازاریابی محصولات و خدمات خودمان و همچنین بازاریابی محصولات و خدمات شرکتهای گروه Boerse Stuttgart و مستندسازی تماس های تجاری طبق قانون ، چنین علایق قانونی است.
6. انتقال به اشخاص ثالث
الف) تهیه فنی
با توجه به ارائه فنی وب سایت های ما و محتوای آن و همچنین برای ارائه خدمات اضافی ، به عنوان مثالبرای توزیع خبرنامه ها ، ما تا حدودی اشخاص ثالث را به عنوان ارائه دهنده خدمات استخدام می کنیم. این اشخاص ثالث پردازنده هایی هستند که به نمایندگی از کنترلر عمل می کنند ، همانطور که در بند 1 این خط مشی رازداری ذکر شده است. پردازنده ها فقط با توجه به دستورالعمل های مربوطه و فقط در هدف خاص که توسط کنترل کننده ارائه شده است ، داده های شخصی را پردازش می کنند. Boerse Stuttgart GmbH کنترل کننده مسئول پردازش است.
ب) افشای کارگزاران
اگر از سرویس "یک کلیک تجارت" استفاده می کنید ، و در صورت لزوم ، داده های ارائه شده توسط شما می توانند به کارگزار انتخاب شده توسط شما منتقل شوند. اگر این گزینه را انتخاب کنید ، تنظیمات شما در مورد کارگزار با یک کوکی ذخیره می شود. با انتخاب گزینه "تغییر تنظیم" ، می توانید در هر زمان این عملکرد را غیرفعال کنید.
ج) افشای سازمان های دولتی و شرکت های وابسته
انتقال داده های شخصی به سازمان های دولتی و مقامات فقط در صورت لزوم به عنوان بخشی از تعهدات قانونی اجباری صورت می گیرد.
تا آنجا که لازم است خدمات مورد نظر را به شما ارائه دهیم ، ما این حق را داریم که به شرکت های وابسته گروه Boerse Stuttgart ، به عنوان مثال ، انتقال دهیم. Baden-Württembergische Wertpapierbörse GmbH ، Sowa Labs GmbH ، Euwax Aktiengesellschaft و Boerse Stuttgart Securities GmbH.
7. مدت زمان احتباس داده ها
چه مدت ما داده های شخصی شما را ذخیره می کنیم ، تا حد زیادی به خدمات و هدف مربوطه بستگی دارد که داده ها را جمع آوری و پردازش کرده ایم. داده های شخصی لازم برای ثبت نام و استفاده از یک سرویس اساساً تا زمانی که قرارداد مربوط به استفاده شما از سرویس مربوطه اجرا شود ، ذخیره می شود.
شما می توانید در هر زمان در مشخصات خود ، داده های شخصی اضافی را که به طور داوطلبانه ارائه کرده اید ، به طور داوطلبانه در جریان ثبت نام در "Club Investor's Club" یا "Watchlist/Portfolio" تغییر داده یا حذف کنید.
8. پیوند به وب سایت ها و خدمات ارائه دهندگان دیگر
الف) وب سایت های ما ممکن است حاوی پیوندهایی به وب سایت های اشخاص ثالث باشند. اگر روی چنین پیشنهادی کلیک کنید ، داده ها را به میزان مورد نیاز به چنین ارائه دهنده منتقل می کنیم. ما هیچ تاثیری در مورد اینکه آیا وب سایت های اشخاص ثالث داده های شخصی شما را پردازش می کنند ، هیچ تاثیری نداریم. ما وب سایت های اشخاص ثالث را بررسی نمی کنیم و مسئولیت آنها یا نحوه انجام حفاظت از داده ها را بر عهده نداریم. لطفاً با استفاده از وب سایت ها و خدمات ما ، خط مشی رازداری وب سایت های آن شخص ثالث را که به آنها دسترسی پیدا می کنید بخوانید.
ب) اگر از به اصطلاح "افزونه های اجتماعی" شبکه های اجتماعی مانند توییتر و فیس بوک استفاده کنیم ، آنها را به شرح زیر ادغام می کنیم:
افزونه های اجتماعی هنگام بازدید از وب سایت ما غیرفعال می شوند ، یعنی هیچ گونه انتقال داده ای به اپراتورهای این شبکه ها وجود ندارد. اگر می خواهید از یکی از شبکه ها استفاده کنید ، برای ایجاد یک اتصال مستقیم به سرور شبکه مربوطه باید روی افزونه اجتماعی مربوطه کلیک کنید.
اگر یک حساب کاربری در شبکه دارید و هنگام فعال کردن افزونه اجتماعی وارد سیستم می شوید ، شبکه می تواند بازدید شما از وب سایت ما را با حساب کاربری خود مرتبط کند. اگر می خواهید از این کار جلوگیری کنید ، لطفاً قبل از فعال کردن افزونه اجتماعی از این شبکه خارج شوید.
ج) اگر روی پیوند روی یک پیشنهاد کلیک کنید یا یک افزونه اجتماعی را فعال کنید ، ممکن است داده های شخصی به ارائه دهندگان در کشورهایی خارج از منطقه اقتصادی اروپا منتقل شود که از نظر اتحادیه اروپا ("اتحادیه اروپا") انجام نمی دهند"سطح حفاظت کافی" را برای پردازش داده های شخصی مطابق با استانداردهای اتحادیه اروپا تضمین کنید. لطفاً قبل از کلیک بر روی پیوند یا فعال کردن یک افزونه اجتماعی و در نتیجه انتقال داده های خود ، این موضوع را در نظر بگیرید.
9. ادغام خدمات اشخاص ثالث
ما فیلم های YouTube را در بخش هایی از پیشنهاد آنلاین خود یکپارچه کرده ایم. این فیلم ها در http://www.youtube.com ذخیره می شوند و می توانند مستقیماً از وب سایت ما پخش شوند. این فیلم ها در "حالت محافظت از داده های گسترده" یکپارچه شده اند ، یعنی هیچ داده ای درباره شما نیست زیرا کاربر در صورت عدم پخش فیلم به یوتیوب منتقل می شود. فقط فراخوانی این صفحات منجر به ارتباط با YouTube می شود. هنگامی که فیلم را شروع می کنید ، داده های ذکر شده در بند 2 در زیر منتقل می شوند. ما هیچ تاثیری در این انتقال داده نداریم.
هنگام بازدید از وب سایت ، YouTube اطلاعاتی را که به زیر صفحه مربوط به وب سایت ما دسترسی پیدا کرده اید ، دریافت می کند. علاوه بر این ، آدرس IP ، تاریخ و زمان بازدید شما منتقل می شود. این امر بدون در نظر گرفتن اینکه YouTube یک حساب کاربری را برای شما فراهم می کند که به آن وارد شوید یا اینکه هیچ حساب کاربری وجود ندارد ، وجود دارد.
اگر به Google وارد شوید ، داده های شما مستقیماً به حساب شما اختصاص می یابد. اگر نمی خواهید نمایه YouTube خود اختصاص یابد ، باید قبل از فعال کردن دکمه از سیستم خارج شوید. YouTube داده های شما را به عنوان پروفایل استفاده ذخیره می کند و از آن برای اهداف تبلیغات ، تحقیقات بازار و / یا طراحی نیازهای وب سایت خود استفاده می کند. چنین ارزیابی به ویژه (حتی برای کاربرانی که وارد سیستم نشده اند) انجام می شود تا تبلیغات مبتنی بر نیازها را ارائه دهند و به سایر کاربران از شبکه های اجتماعی در مورد فعالیت های شما در وب سایت ما اطلاع دهند. شما حق دارید نسبت به ایجاد این پروفایل های کاربر اعتراض کنید ، اگرچه برای استفاده از آنها باید با YouTube تماس بگیرید.
می توانید اطلاعات بیشتری در مورد هدف و دامنه جمع آوری داده ها و پردازش توسط YouTube در اعلامیه حفاظت از داده های YouTube پیدا کنید. در آنجا همچنین می توانید اطلاعات بیشتری در مورد حقوق و گزینه های تنظیم خود برای محافظت از حریم خصوصی خود پیدا کنید: https://www.google. de/intl/de/policies/privacy. Google همچنین داده های شخصی شما را در ایالات متحده پردازش می کند و به سپر حریم خصوصی EU-US ، https://www.privacyshield. gov/eu-us-framework ارسال کرده است.
10. اصلاح این خط مشی رازداری
ما این حق را داریم که در صورت تغییر در چارچوب قانونی یا وب سایت یا خدمات ارائه شده ، این خط مشی رازداری را تنظیم کنیم.
11. حقوق موضوع داده
هر موضوع داده مربوطه حق دسترسی را دارد (هنر 15 GDPR).
در مورد پردازش داده های شخصی نادرست ، شما حق تصحیح را دارید (Art. 16 GDPR).
اگر الزامات قانونی برآورده شود ، ممکن است درخواست پاک کردن داده های شخصی (حق پاک کردن) یا محدودیت پردازش داده های شخصی (حق محدود کردن فرآیند G) را داشته باشید ، ممکن است شما پردازش داده های شخصی (حق شیء) را اعتراض کنید (درستهنر 17 ، 18 و 21 GDPR) ، و شما ممکن است ادعا کنید که داده های شخصی (حق قابل حمل داده) را دریافت می کنید (هنر 20 GDPR).
اگر از حقوق خود که در بالا ذکر شد استفاده کنید ، ما بررسی خواهیم کرد که آیا الزامات قانونی مربوطه برآورده شده و برآورده می شود یا خیر.
شما می توانید رضایت خود را برای پردازش داده های شخصی توسط ما که در هر زمان با اثر به آینده پردازش می شود ، لغو کنید. با این حال ، در این حالت ممکن است دیگر نتوانیم خدمات خاصی را ارائه دهیم ، بنابراین باید خاتمه یابد.
اگر می خواهید حقوق خود را که در بالا توضیح داده شده است استفاده کنید ، می توانید همانطور که در بالا ذکر شد ، درخواست را به مخاطب ارسال کنید. اگر برای یکی از خدمات ما ثبت نام کرده اید (به عنوان مثال برای "لیست تماشای/نمونه کارها" یا "کلوپ سرمایه گذاران") ، ممکن است تا حدی به داده های شخصی ذخیره شده در مورد شما در منطقه حفاظت شده دسترسی ، مکمل ، تنظیم ، به روزرسانی یا حذف داده های شخصی خود داشته باشید. اگر در یک خبرنامه مشترک شده اید ، می توانید آن را با استفاده از گزینه لغو اشتراک ارائه شده در خبرنامه لغو کنید.
علاوه بر این ، شما حق دارید مطابق با هنر شکایت خود را به یک مقام نظارت ارائه دهید. 77 GDPR. با توجه به Boerse Stuttgart GmbH ، این اقتدار نظارتی است:
der landesbeauftragte für datenschutz und dishationsfreiheit baden-würtemberg postfach 10 29 32 ، 70025 stuttgart königstraße 10a ، 70173 stuttgart تلفن: 0711/61 55 41-0. 11. 11. 11-15 65: 0711/65وب سایت: http://www.baden-wuerttemberg. datenschutz. de
خط مشی کوکی
ما از کوکی ها یا فن آوری های مشابه استفاده می کنیم ، به عنوان مثالاشیاء مشترک محلی (در زیر به طور جمعی با عنوان "کوکی ها") ، برای تشخیص ترجیحات کاربران و ایجاد وب سایت های ما به صورت بهینه. این امر ناوبری را تسهیل می کند و به طور مداوم قابلیت استفاده از وب سایت های ما را بهبود می بخشد. کوکی ها قادر به اجرای برنامه ها یا انتقال ویروس به رایانه شما نیستند. کوکی ها فایلهای متنی کوچکی هستند که در دیسک سخت دستگاه ترمینال شما ذخیره می شوند. از آنها می توان برای تعیین اینکه آیا ارتباط با وب سایت ما قبلاً از دستگاه ترمینال شما انجام شده است ، استفاده شود. اگر رضایت داده اید ، داده های شخصی را می توان در یک کوکی ذخیره کرد یا اینکه از نظر فنی کاملاً ضروری است ، به عنوان مثال. در مورد ورود به سیستم.
شما می توانید تنظیمات مرورگر خود را با توجه به خواسته های خود پیکربندی کنید و با امتناع از پذیرش کوکی ها به طور کلی یا فقط در موارد خاص ، در مورد قرارگیری کوکی ها مطلع شوید. در این حالت ، شما دیگر ممکن است نتوانید از تمام کارکردهای این وب سایت استفاده کنید. شما می توانید کوکی هایی را که قبلاً در هر زمان در دستگاه ترمینال خود قرار داده اند حذف کنید ، اطلاعاتی است که توسط مرورگر یا تولید کننده دستگاه ترمینال شما ارائه می شود.
در وب سایت های ما از کوکی های زیر استفاده می کنیم:
تجزیه و تحلیل ترافیک گوگل
در وب سایت های ما ، ما از "Google Analytics" برای تجزیه و تحلیل داده های کاربر ، خدماتی که توسط Google LLC ("Google") ، 1600 آمفی تئاتر پارکوی ، Mountain View ، CA 94043 ، USA استفاده می کنیم ، استفاده می کنیم.
بدین ترتیب ، Google Analytics از کوکی ها استفاده می کند. کوکی ها فایلهای متنی کوچکی هستند که در رایانه شما ذخیره می شوند. اطلاعات ذخیره شده در کوکی در مورد استفاده شما از این وب سایت توسط Google در ایالات متحده به سرور منتقل و ذخیره می شود. با این حال ، ما تنظیم "Anonymizeip" را فعال کرده ایم. این یک ناشناس سازی IP است که استفاده از آن آدرس IP را که در آخرین اکتبر یا بلوک های عقب استفاده می کنید ، ماسک می کند. این بدان معنی است که آخرین شماره آدرس IP شما قبل از انتقال به ایالات متحده جایگزین "0" می شود. بنابراین یک مرجع شخصی مستقیم از این امر مستثنی است. علاوه بر این ، داده های جمع آوری شده با Google Analytics نمی توانند با داده های دیگر مرتبط شوند. ما از داده های استفاده جمع آوری شده توسط Google Analytics برای ارزیابی و تجزیه و تحلیل آماری استفاده از وب سایت خود توسط بازدید کنندگان آن استفاده می کنیم. داده های جمع آوری شده از این طریق پس از 14 ماه حذف می شوند.
داده های شخصی بر اساس هنر جمع آوری و پردازش می شود. 6 پاراگراف1 لیترf از مقررات حفاظت از داده های عمومی اتحادیه اروپا (EU-GDPR) ("علاقه قانونی"). علاقه مشروع ما شامل بهینه سازی وب سایت ما ، از جمله ارزیابی و تحلیل آن است.
شما می توانید در هر زمان به استفاده از و در نتیجه جمع آوری داده ها توسط Google Analytics اعتراض کنید. در این زمینه ، شما دو فرصت دارید:
1استفاده از افزودنی مرورگر Google (http://tools. google.com/dlpage/gaoptout) برای غیرفعال کردن Google Analytics. افزودنی مرورگر مانع از انتقال اطلاعات Google Analytics می شود.
2از طرف دیگر برای افزودنی مرورگر یا در داخل مرورگرها در دستگاه های تلفن همراه ، لطفاً روی لینک زیر کلیک کنید:
با کلیک بر روی پیوند ، جلوگیری از هرگونه ضبط توسط Google Analytics در این وب سایت در آینده خواهد بود (این انتخاب فقط در مرورگر کار می کند که در آن پیوند کلیک شده و فقط برای این دامنه). با این کار ، یک کوکی امتناع در دستگاه شما ذخیره می شود. اگر کوکی ها را در مرورگر مورد استفاده خود حذف کنید ، باید دوباره روی پیوند کلیک کنید.
برای کسب اطلاعات بیشتر به Google LLC ، Google Analytics و همچنین "Anonymizeip" ، لطفاً به این موارد مراجعه کنید:
خط مشی رازداری Google را در زیر مشاهده خواهید کرد:
تبدیل تبلیغات Google
در وب سایت ما ، ما از Google Ads Conversion برای جلب توجه به پیشنهادات خود با استفاده از وسایل تبلیغاتی (به اصطلاح تبلیغات Google) در وب سایت های خارجی استفاده می کنیم. این یک سرویس تجزیه و تحلیل وب است که توسط Google LLC ، 1600 آمفی تئاتر پارکوی ، Mountain View ، CA 94043 ، ایالات متحده ارائه شده است (از این پس به عنوان "Google" گفته می شود).
در رابطه با داده های کمپین های تبلیغاتی، می توانیم تعیین کنیم که اقدامات تبلیغاتی فردی چقدر موفق هستند. بنابراین ما به دنبال نمایش تبلیغاتی متناسب با علایق شما هستیم تا وب سایت خود را برای شما جذاب تر کنیم.
این ابزارهای تبلیغاتی توسط گوگل از طریق به اصطلاح "سرورهای تبلیغاتی" ارائه می شوند. برای این منظور از کوکی های سرور تبلیغاتی استفاده می کنیم که می توان پارامترهای خاصی مانند نمایش تبلیغات یا کلیک های کاربران را برای موفقیت اندازه گیری کرد. اگر از طریق تبلیغات Google به وب سایت ما دسترسی پیدا کنید، Google Ads یک کوکی را در دستگاه ترمینال شما ذخیره می کند. این کوکی ها معمولاً پس از 30 روز اعتبار خود را از دست می دهند و هدفشان شناسایی شخصی شما نیست.
شناسه کوکی منحصربه فرد، تعداد درج آگهی در هر مکان (تکرار)، آخرین نمایش (مرتبط با تبدیل های مشاهده پست) و اطلاعات انصراف (علامت گذاری که کاربر دیگر نمی خواهد به آن آدرس داده شود) معمولاً به عنوان تجزیه و تحلیل ذخیره می شوند. مقادیر برای این کوکیاین کوکی ها به گوگل امکان می دهند مرورگر وب شما را تشخیص دهد. اگر کاربر از صفحات خاصی در وب سایت مشتری Ads بازدید کند و کوکی ذخیره شده در رایانه او منقضی نشده باشد، Google و مشتری می توانند ببینند که کاربر روی تبلیغ کلیک کرده و به این صفحه هدایت شده است. به هر مشتری Ads کوکی متفاوتی اختصاص داده می شود. بنابراین، کوکی ها را نمی توان از طریق وب سایت های مشتریان Ads ردیابی کرد.
در چارچوب اقدامات تبلیغاتی فوق، ما خودمان هیچ گونه داده شخصی را جمع آوری و پردازش نمی کنیم. ما فقط ارزیابی های آماری را از Google دریافت می کنیم. این ارزیابی ها ما را قادر می سازد تا تشخیص دهیم کدام یک از اقدامات تبلیغاتی مورد استفاده به ویژه مؤثر هستند. ما با استفاده از چنین ابزارهای تبلیغاتی هیچ داده دیگری دریافت نمی کنیم. به ویژه، این اطلاعات ما را قادر به شناسایی کاربران نمی کند.
با توجه به ابزارهای بازاریابی مورد استفاده ، مرورگر شما به طور خودکار ارتباط مستقیمی با سرور Google برقرار می کند. ما هیچ تاثیری در میزان و استفاده بیشتر از داده های جمع آوری شده توسط Google به دلیل استفاده از این ابزار نداریم. بنابراین ، ما شما را با توجه به وضعیت دانش خود به شما اطلاع می دهیم: با ادغام تبدیل تبلیغات ، Google اطلاعاتی را که شما قسمت مربوط به وب سایت ما را خوانده اید دریافت می کند یا روی تبلیغات ما کلیک کرده است. اگر در یک سرویس Google ثبت نام کرده اید ، Google می تواند بازدید را به حساب شما اختصاص دهد. حتی اگر در Google ثبت نام نکرده اید یا وارد سیستم نشده اید ، ممکن است ارائه دهنده آدرس IP خود را پیدا کرده و ذخیره کند.
Google AdWords Mearteringing
وب سایت ما از کمپین های بازاریابی Google AdWords استفاده می کند. این یک سرویس تجزیه و تحلیل وب است که توسط Google Inc. ، 1600 Amphitheater Parkway Mountain View CA 94043 ، ایالات متحده (از این پس به عنوان "Google" گفته می شود) ، که در رابطه با Google AdWords کنترل می شود. برای قرار دادن تبلیغات در وب سایت های اینترنتی ، Google از کوکی هایی که در رایانه شما ذخیره می شوند استفاده می کند. این کوکی ها برای ضبط بازدیدهای کاربر و شناسایی مرورگر وب در یک رایانه خاص خدمت می کنند. آنها برای شناسایی یک شخص خدمت نمی کنند. بازاریابی به طور خاص برای دستیابی به بازدیدکنندگانی که قبلاً از وب سایت فراخوانده شده اند ، انجام می شود. در حالی که شما در وب سایت هایی هستید که بخشی از شبکه Google Display هستند ، یا وقتی Google را برای اصطلاحات مربوط به محصولات ما جستجو می کنید ، تبلیغات مربوط به علاقه قرار می گیرد. برای فعال کردن این امر ، اطلاعات تولید شده توسط کوکی معمولاً به سرور Google در ایالات متحده ارسال می شود و در آنجا ذخیره می شود. می توانید در هر زمان به جمع آوری و ذخیره داده ها برای آینده اعتراض کنید. برای این منظور ، می توانید استفاده از کوکی ها توسط Google را غیرفعال کنید. با غیرفعال کردن تبلیغات مربوط به علاقه در Google می توانید این کار را تحت لینک زیر (http://www.google.com/settings/ads) انجام دهید. به اصطلاح "انتخاب" با ذخیره یک کوکی روی رایانه شخصی شما مانع از بازاریابی مجدد می شود. توجه داشته باشید ، با این حال ، اگر گزینه "حذف کوکی ها" را در تنظیمات مرورگر خود انتخاب کنید ، "کوکی انتخاب شده" نیز برداشته می شود و دوباره بازاریابی اعمال می شود. برای کسب اطلاعات بیشتر در مورد Google و محدودیت استفاده از داده ها ، لطفاً به (پیوند) مراجعه کنید. با استفاده از این وب سایت ، شما با اقدام Google و نتایج بازاریابی موافقت می کنید.
مدیر برچسب گوگل
این وب سایت از Google Tag Manager استفاده می کند. Google Tag Manager راه حلی است که به بازاریابان امکان می دهد برچسب های وب سایت را از طریق رابط مدیریت کنند. خود ابزار (که برچسب ها را پیاده سازی می کند) دامنه ای است که از کوکی ها استفاده نمی کند و هیچ اطلاعات شخصی را جمع نمی کند. این ابزار برچسب های دیگری را ایجاد می کند که به نوبه خود ممکن است داده ها را جمع آوری کند. Google Tag Manager به این داده ها دسترسی ندارد. اگر غیرفعال سازی در سطح دامنه یا کوکی انجام شود ، این امر برای همه برچسب های ردیابی اجرا شده با Google Tag Manager ادامه خواهد یافت.
MAPP آلمان GMBH
در برخی از خبرنامه ها ، ما پیوندهایی را درج می کنیم که به ما امکان می دهد رفتار کاربر شما را ارزیابی کنیم. اطلاعات جمع آوری شده از این طریق توسط ارائه دهنده نرم افزار خبرنامه در سرور آن در آلمان ذخیره می شود. ما از این داده ها منحصراً برای اهداف مدیریت فنی وب سایت ها ، برای مدیریت مشتری ، تحقیقات بازار و فقط تا حد لازم برای چنین اهداف استفاده می کنیم. اگر آرزوی ردیابی را ندارید ، این امکان را دارید که از خبرنامه ما مشترک شوید. برای انجام این کار می توانید از لینک ارائه شده در هر خبرنامه استفاده کنید یا به آدرس info@boerse-stuttgart. de ایمیل ارسال کنید.
فیس بوک
در وب سایت های ما ، ما از وب سایت-Custom-Audience-پیکسل Facebook Inc. 1601 S. Califoia Ave ، Palo Alto ، CA 94304 ، USA ("Facebook") استفاده می کنیم. فیس بوک تحت عنوان حریم خصوصی اتحادیه اروپا تأیید شده است.
این فرآیند به ما امکان می دهد پس از مشاهده یا کلیک در یک آگهی فیس بوک ، رفتار کاربران خود را دنبال کنیم. از این طریق ، ما قادر به ارزیابی اثربخشی تبلیغات فیس بوک برای اهداف آماری و تحقیقات بازار هستیم و از این رو می توانیم اقدامات تبلیغاتی خود را بهینه کنیم. وقتی به وب سایت ما مراجعه می کنید ، این اطلاعات به فیس بوک منتقل می شود.
داده های جمع آوری شده توسط ما ناشناس است و هیچ نشانه ای از هویت کاربر به ما نمی دهد. با این حال ، داده ها توسط فیس بوک ذخیره و پردازش می شوند تا اتصال به مشخصات کاربر مربوطه امکان پذیر باشد و فیس بوک قادر به استفاده از داده ها برای اهداف تبلیغاتی خود مطابق با خط مشی استفاده از داده های فیس بوک است. شما می توانید به فیس بوک و شرکای آن اجازه دهید تبلیغات را در Facebook و Off Facebook نمایش دهند. علاوه بر این ، برای این منظور می توان یک کوکی را در هارد شما ذخیره کرد.
خط مشی استفاده از داده های فیس بوک اطلاعاتی در مورد هدف و وسعت داده هایی که جمع آوری می کنند ، نحوه پردازش و استفاده از این داده ها ، حقوق در دسترس شما و تنظیماتی که می توانید برای محافظت از حریم خصوصی خود استفاده کنید ، ارائه می دهد.
لطفاً برای غیرفعال کردن وب سایت-custom-sudience-pixel اینجا را کلیک کنید. نسخه از 5 ژوئیه 2019
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
برخی از قسمت های این صفحه در نسخه مرورگر فعلی شما پشتیبانی نمی شوند. لطفاً به نسخه مرورگر اخیر ارتقا دهید.
تبلیغ
بازارهای ایالات متحده بسته شد
S& P 500
3،970. 04 -42. 28 (-1. 05 ٪)
30
32،816. 92 -336. 99 (-1. 02 ٪)
نیل
11،394. 94 -195. 46 (-1. 69 ٪)
راسل 2000
1890. 49 -17. 61 (-0. 92 ٪)
نفت خام
76. 45 +1. 06 (+1. 41 ٪)
طلا
1818. 00 -8. 80 (-0. 48 ٪)
نقره
20. 74 -0. 57 (-2. 66 ٪)
یورو/دلار
1. 0552 -0. 0047 (-0. 44 ٪)
پیوند 10 ساله
3. 9490 0. 0700 (+1. 80 ٪)
GBP/USD
1. 1942 -0. 0076 (-0. 63 ٪)
USD/JPY
136. 4060 +1. 7550 (+1. 30 ٪)
بیت کوین دلار
23،075. 61 -807. 92 (-3. 38 ٪)
CMC Crypto 200
525. 93 -16. 12 (-2. 97 ٪)
ftse 100
7،878. 66 -29. 06 (-0. 37 ٪)
نیکی 225
27،453. 48 +349. 16 (+1. 29 ٪)
حمل ضرر سرمایه چگونه بر مالیات من تأثیر می گذارد؟
مقاله کامل را بخوانید اندرو جی دهان 12 دسامبر 2022 ، 7:00 بعد از ظهر · 5 دقیقه بخوانید

شما ممکن است با پیامدهای مالیاتی سود سرمایه آشنا باشید ، اما در مورد ضرر سرمایه چیست؟ضرر سرمایه به پولی که سرمایه گذاری های شما از دست می دهند اشاره دارد. می توانید ضررهای سرمایه خود را از مالیات خود بنویسید و سال به سال با استفاده از حمل ضرر سرمایه این کار را انجام دهید. به این ترتیب شما فقط باید هر سال از بخشی از ضرر استفاده کنید که به شما در مالیات های خود کمک می کند. اگر به دنبال استراتژی های بیشتر برنامه ریزی مالیاتی برای وضعیت خاص خود هستید ، با یک مشاور مالی کار کنید.
حمل و نقل ضرر سرمایه چیست؟
حمل و نقل ضرر سرمایه در صورت ضرر به اندازه کافی بزرگ ، توانایی استفاده از کسر مالیات از دست دادن سرمایه در طی چند سال است. این بدان معنی است که می توانید از ضرر سرمایه برای جبران درآمد مشمول مالیات استفاده کنید. IRS ادعای ضرر بیش از حد خود را با کمتر از 3000 دلار یا ضرر خالص شما کاهش می دهد.
حمل و نقل ضرر سرمایه (همچنین به عنوان Carryforward نیز شناخته می شود) زمانی وارد می شود که کل شما از 3000 دلار فراتر رود ، به شما امکان می دهد آن را به مالیات سالهای آینده منتقل کنید. هیچ محدودیتی برای مبلغی که می توانید حمل کنید وجود ندارد. شما به سادگی ضرر سرمایه را تحمل می کنید تا اینکه از بین نرود.
اگر می خواهید آن را برای خودتان بخوانید ، موضوع شماره 409 IRS آنچه را که باید در مورد حمل و نقل از دست دادن سرمایه بدانید ، بیان می کند. این همچنین شامل پیوندهایی به برگه های کاری است که می توانید برای تعیین مبلغی که می توانید از آن استفاده کنید استفاده کنید.
نمونه ای از حمل ضرر سرمایه
برای درک بهتر این عمل ، بگذارید از طریق یک مثال کار کنیم. بگویید که در سال 2020 ، شما 9000 دلار ضرر سرمایه را تجربه کردید. شما می توانید از 3000 دلار از آن برای کسر FR0M درآمد مشمول مالیات خود استفاده کنید و بقیه را حمل کنید. در سال 2021 ، می گویند شما 1000 دلار سود سرمایه داشتید. شما می توانید از 6000 دلار باقیمانده استفاده کنید ، کل سود سرمایه را جبران کنید ، 2000 دلار از مالیات خود کسر کنید و بیش از 3000 دلار تا 2022 داشته باشید.
داشتن این کسر مالیات 3000 دلاری هر ساله بسیار زیاد است. نه تنها درآمد مشمول مالیات شما را کاهش می دهد ، بلکه اگر به محدودیت های پایین تر مالیات خود نزدیک باشید ، می تواند درصد مالیات های پرداخت شده را نیز کاهش دهد. بیایید در مورد روشی که سرمایه گذاران ماهر از این معافیت مالیاتی استفاده می کنند صحبت کنیم: برداشت ضرر مالیاتی.
داستان ادامه دارد
برداشت ضرر مالیاتی چیست؟

برداشت ضرر مالیاتی روشی استراتژیک است که برای جبران سود سرمایه با ضرر سرمایه استفاده می شود. در اصل ، اگر یک سرمایه گذار انتظار داشته باشد که از فروش یک دارایی برخورد کند ، آنها همچنین دارای یک دارایی کم تحرک با ضرر برای به دست آوردن کسر مالیات ضرر سرمایه هستند. سرمایه گذار در حال برقراری ارتباط با IRS است که ، بله ، آنها سود بزرگی داشتند ، اما ضرر داشتند و باید کمتر از آن مالیات بگیرند.
به طور معمول سرمایه گذاران با استفاده از برداشت ضرر مالیاتی تا پایان سال صبر می کنند تا بتوانند از خسارات احتمالی اطمینان داشته باشند. در همین حال ، هنگامی که آنها دارایی را با ضرر فروخته اند ، دارایی های مشابهی را خریداری می کنند تا در آن فضا سرمایه گذاری کنند و تخصیص دارایی را حفظ کنند. اگر در نظر دارید برداشت ضرر مالیاتی را در نظر بگیرید ، کافی است قانون فروش شستشو را در نظر داشته باشید تا با IRS دچار مشکل نشوید.
قانون فروش شستشو چیست؟
قانون فروش WASH قانونی است که توسط IRS برای جلوگیری از استفاده از معافیت های مالیاتی به طور ناعادلانه ، توسط IRS اعمال شده است. در اصل ، این امر مانع از فروش سرمایه گذاران با ضرر و خرید مجدد آن دارایی می شود. قانون فروش واش می گوید که سرمایه گذاران باید حداقل 30 روز قبل یا بعد از فروش ضرر برای خرید مجدد دارایی هایی که با ضرر فروخته اند ، داشته باشند.
این قانون همچنین مانع از خرید دارایی های "قابل ملاحظه ای" در کمتر از 30 روز می شود. متأسفانه ، IRS به طور مشخص تعریف نمی کند که "از نظر قابل ملاحظه ای" به چه معنی است. در صفحه 56 انتشار 550 ، آنها می گویند ، "در تعیین اینکه سهام یا اوراق بهادار از نظر قابل ملاحظه ای یکسان هستند ، باید تمام حقایق و شرایط را در مورد خاص خود در نظر بگیرید."
به راحتی می توان گفت که همان سهام از همان شرکت از نظر قابل ملاحظه ای یکسان است. با این حال ، اگر در مورد خرید و فروش وجوه متقابل صحبت می کنید ، بسیار پیچیده تر است. این بستگی به مدیر ، اوراق بهادار موجود در صندوق و فهرست آنها دارد.
یکی از راه هایی که سرمایه گذاران در مورد قانون فروش شستشو می گیرند ، تجارت سهام برای ETF است. به عنوان مثال ، اگر سهام متا را با ضرر می فروشید تا از حمل و نقل ضرر سرمایه استفاده کنید ، می توانید یک ETF فنی خریداری کنید که حاوی متا باشد. از آنجا که آنها همان نوع امنیت نیستند ، شما نمی توانید یک فروش شستشو را انجام دهید و هنوز هم می توانید دارایی های خود را در بخش فناوری نگه دارید.
خط پایین

حمل ضرر سرمایه یک منبع عالی است که می توانید از آن استفاده کنید. این امکان را به شما می دهد تا در طی چند سال تا 3000 دلار ضرر را کسر کنید تا کل ضرر سرمایه. می توانید از آن به عنوان ابزاری برای جبران سود سرمایه ای که دریافت کرده اید استفاده کنید. اگر می خواهید استراتژیک باشید ، می توانید از برداشت ضرر مالیاتی نیز استفاده کنید تا از معافیت مالیاتی استفاده کنید. اگر احساس غرق شدن می کنید ، روی آوردن به یک مشاور مالی واجد شرایط می تواند به تصمیم گیری در مورد پول خود کمک کند.
نکاتی برای سرمایه گذاری
- شما به احتمال زیاد در هنگام سرمایه گذاری ضررها را متحمل می شوید و وقتی این کار را انجام می دهید مهم است که از آنها بیشترین استفاده را کنید. یک مشاور مالی می تواند به شما در مدیریت سرمایه گذاری های خود یا ایجاد یک برنامه سرمایه گذاری بلند مدت کمک کند. پیدا کردن یک مشاور مالی لازم نیست سخت باشد. ابزار رایگان SmartAsset با حداکثر سه مشاور مالی Vetted که در منطقه شما خدمت می کنند مطابقت دارد و می توانید بدون هیچ هزینه ای با مسابقات مشاور خود مصاحبه کنید تا تصمیم بگیرید کدام یک برای شما مناسب است. اگر آماده پیدا کردن مشاور هستید که می تواند به شما در رسیدن به اهداف مالی خود کمک کند ، اکنون شروع کنید.
- داشتن تعادل مناسب دارایی برای داشتن یک نمونه کارها متنوع و ایمن ضروری است. ماشین حساب تخصیص دارایی SmartAsset می تواند به شما کمک کند تا تعیین کنید که بسته به مشخصات ریسک خود ، پول خود را در کجا قرار دهید.
اعتبار عکس: © iStock.com/prathanchorruangsak ، © iStock.com/vladimir vladimirov ، © iStock.com/FG Trade لاتین
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
مشکلات پیچیدگی توسط فناوری پیشرفته شبیه سازی رایانه در شهرهای هوشمند 2021 اداره می شود
مقاله تحقیق |دسترسی آزاد جلد 2021 |شناسه مقاله 6636415 |https://doi.org/10. 1155/2021/6636415 استناد
ساخت پلت فرم تجارت الکترونیکی موبایل و تجزیه و تحلیل تأثیر آن بر رضایت مشتری لجستیک تجارت الکترونیکی
Zhonghui Dong بیشتر نشان بده، اطلاعات بیشتر سردبیر دانشگاهی: Zhihan LV 19 دسامبر 2020 دریافت کرد اصلاح شده 13 ژانویه 2021 18 ژانویه 2021 را پذیرفت منتشر شده 10 فوریه 2021
خلاصه
با توسعه فناوری ارتباطات شبکه تلفن همراه ، خرید آنلاین به روش اصلی مصرف انبوه تبدیل شده است. برای این منظور ، این مقاله تلاش می کند تا از نوآوری پلت فرم تجارت الکترونیکی شروع شود ، از اینترنت اشیاء امروز استفاده می کند ، اطلاعات مربوطه را جمع آوری می کند و داده های مربوطه را از طریق سنسورهای هوشمند جمع می کند تا یک بستر تجارت الکترونیکی تلفن همراه ایجاد کند و تأثیر را تجزیه و تحلیل و کشف کند. تدارکات تجارت الکترونیکی رضایت مشتری از عوامل حول لجستیکی تجارت الکترونیکی می چرخد. در این مقاله از فناوری سنسور هوشمند برای معدن و تجزیه و تحلیل داده های اطلاعات تجارت الکترونیکی و سپس طراحی و ساخت یک بستر جدید تجارت الکترونیکی موبایل استفاده شده است. با استفاده از دو سیستم عامل اصلی تجارت الکترونیکی Jingdong و Taobao به عنوان نمونه ، از طریق بررسی های ارزیابی آنلاین ، اهمیت عوامل مؤثر بر کیفیت خدمات لجستیک و رضایت مشتری در مدلهای مختلف توزیع لجستیک مورد بررسی و تجزیه و تحلیل قرار گرفت. تحت الگوی توزیع لجستیک خودسازی JD ، کاربران بیشترین توجه را به یکپارچگی کالاهای تحویل شده ، صحت زمان تحویل و نگرش خدمات پرسنل تحویل می دهند. اهمیت در رده دوم ، اول و سوم قرار دارد و به ترتیب به 48. 36 ٪ ، 50. 36 ٪ و 61. 64 ٪ رسیده است. تحت الگوی توزیع لجستیک شخص ثالث Taobao ، اصلی ترین عوامل تأثیرگذار ، یکپارچگی کالاهای تحویل داده شده ، صحت زمان تحویل ، اهمیت بسته بندی بیرونی و اهمیت یکپارچگی محصول ، رسیدن به 37. 52 ٪ ، 41. 1 ٪ ،و به ترتیب 24. 29 ٪.
1. معرفی
1. 1پیشینه و اهمیت
در سالهای اخیر ، توسعه فناوری اینترنت ، به ویژه شبکه های بی سیم و فناوری ارتباطات موبایل 5G ، باعث شده است که افراد به صورت آنلاین راحت تر و کارآمدتر شوند. اقتصاد شبکه در اوج توسعه به وجود آمده و به بخش مهمی از اقتصاد ملی تبدیل شده است. با این حال ، با پیشرفت شدید تجارت الکترونیکی ، بسیاری از مشکلات روز به روز پدیدار می شوند. در میان آنها ، توزیع تدارکات یکی از عوامل مهم مؤثر بر توسعه تجارت الکترونیکی است و این یک پیوند کلیدی است که بر رضایت مشتری تأثیر می گذارد. نحوه بهبود به موقع توزیع لجستیک تجارت الکترونیکی برای بهبود رضایت مشتری مشکلی است که همه شرکت های تجارت الکترونیکی باید با آن روبرو شوند و فوراً حل کنند.
با به روزرسانی مداوم و بهینه سازی تجهیزات ترمینال تلفن همراه مانند تلفن های هوشمند ، سیستم عامل های سنتی تجارت الکترونیکی دیگر از نیازهای بازار معاصر راضی نیستند ، بنابراین تجارت الکترونیکی موبایل پدید آمده است. تجارت الکترونیکی موبایل فن آوری های پیشرفته تر ارتباطات شبکه تلفن همراه را بر اساس تجارت الکترونیکی سنتی ادغام می کند. رفتار معامله در زمان واقعی آن کارآمدتر ، راحت تر و ایمن تر است. این نه تنها با مدل های سنتی تجارت الکترونیکی سازگار است بلکه پشتیبانی از کاربران دستگاه تلفن همراه را افزایش می دهد. به منظور حل مشکلات فعلی لجستیک و توزیع در صنعت تجارت الکترونیکی و بهبود رضایت مشتریان از تدارکات تجارت الکترونیکی ، این مقاله پیشنهاد می کند با استفاده از جبهه و پشت قدرتمند پلت فرم تجارت الکترونیکی موبایل ، یک پلت فرم تجارت الکترونیکی موبایل ایجاد کند. فناوری مدیریت و ساختار سیستم برای دستیابی به به روزرسانی به روزرسانی اطلاعات لجستیکی ، و تحویل سریع کالاها می تواند رضایت مشتری را از تدارکات تجارت الکترونیکی ، افزایش وفاداری مشتری به شرکت های تجارت الکترونیکی و ارتقاء توسعه شرکت های تجارت الکترونیکی بهبود بخشد.
1. 2کار مرتبط
با توسعه و محبوبیت اینترنت ، دستگاه های ترمینال تلفن همراه مانند تلفن های هوشمند پیشرفته تر و کامل تر شده اند. بر اساس پیشینه این دوره ، تجارت الکترونیکی به سرعت توسعه یافته و به سرعت سهم قدرتمندی از اقتصاد بازار را اشغال کرده است. چارچوب نظری که آنها مطرح کرده اند به شرکت ها و افراد کمک می کند تا عوامل مؤثر بر رضایت مصرف کننده را بهتر درک کنند [1]. علاوه بر این ، ژانگ و ژانگ گفتند که تجارت الکترونیکی چین به سرعت در حال توسعه است و تدارکات نقش مهمی در توسعه آن دارند. نحوه ارزیابی رضایت لجستیک به یک موضوع مهم تبدیل شده است. آنها شرکت های تجارت الکترونیکی نماینده را به عنوان نمونه انتخاب کردند و شاخص های ارزیابی رضایت از لجستیک را بر اساس نتایج تحقیقاتی از شاخص های ارزیابی کیفیت خدمات تدارکات داخلی و خارجی ایجاد کردند. در عین حال ، آنها از فرآیند سلسله مراتب تحلیلی و روش آنتروپی برای محاسبه وزن ترکیبی هر شاخص استفاده کردند. همراه با روش TOPSIS ، یک مدل ارزیابی رضایت از تدارکات طراحی شده است. از طریق تجزیه و تحلیل تجربی ، آنها اثربخشی مدل را تأیید کردند و سعی کردند برخی اقدامات خاص را برای بهبود رضایت لجستیک پیشنهاد دهند [2]. بر این اساس ، بسیاری از کارشناسان و محققان نظرات خود را در مورد وضعیت توسعه و مشکلات موجود شرکت های تجارت الکترونیکی در کشور من مطرح کرده اند. آنها معتقدند که تنها با بهبود رضایت مشتری می توان توسعه طولانی مدت تجارت الکترونیکی را ارتقا داد ، اما چگونگی بهبود رضایت مشتری یک مشکل است. تعداد کمی از افراد پیشنهاد می کنند که پلت فرم تجارت الکترونیکی موبایل را با توزیع لجستیک پیوند دهند. بر این اساس ، این مقاله سعی در ایجاد یک پلت فرم تجارت الکترونیکی موبایل و تقویت مدیریت تدارکات پلتفرم در مورد کالاها دارد ، به گونه ای که به موقع بودن تدارکات و توزیع را بهبود بخشد و از این طریق رضایت مشتری را از تدارکات تجارت الکترونیکی بهبود بخشد.
1. 3نوآوری در این مقاله
نوآوری های این مقاله عمدتاً در جنبه های زیر منعکس می شود: (1) خرید آنلاین روند و روند دوران امروز است. تجارت الکترونیکی به تدریج به بخش مهمی از اقتصاد بازار چین تبدیل شده و مشکلات لجستیکی شرکتهای تجارت الکترونیکی و بهبود رضایت مشتری را حل کرده است. به منظور ارتقاء توسعه شرکتهای تجارت الکترونیکی ، قلب مردم و جهت عشق است. محتوای تحقیقاتی این مقاله از اهمیت عملی اجتماعی زیادی برخوردار است.(2) با توسعه سریع فناوری اینترنت ، تلفن های هوشمند و سایر دستگاه های ترمینال دائماً به روز و به روز می شوند. به عنوان نوعی اقتصاد شبکه ، شرکت های تجارت الکترونیکی به پایانه های تلفن همراه متکی هستند. بنابراین ، برای دستیابی به توسعه سریع ، شرکت های تجارت الکترونیکی باید عمیقاً بیاموزند و مفاهیم تجارت الکترونیکی تلفن همراه را یاد بگیرند ، با ایجاد سیستم عامل ها ، نوآوری را تحقق بخشند و به طور مداوم توسعه خود را ارتقا دهند.
1. 4قاب محتوای مقاله
این مقاله به طور عمده دانش نظری مربوط به یک پلت فرم تجارت الکترونیکی تلفن همراه و رضایت مشتری لجستیک تجارت الکترونیکی ، از جمله محتوای خدمات ، ویژگی ها و مزایای تجارت الکترونیکی تلفن همراه و همچنین عواملی که بر مشتری لجستیک تجارت الکترونیکی تأثیر می گذارد ، معرفی می کند. رضایت و تأثیر تجارت الکترونیکی بر تأثیرات رضایت مشتری. این مقاله به طور عمده با استفاده از فناوری سنسور هوشمند برای معدن و تجزیه و تحلیل داده های اطلاعات تجارت الکترونیکی و سپس طراحی و ساخت یک بستر جدید تجارت الکترونیکی موبایل. با در نظر گرفتن Jingdong و Taobao به عنوان نمونه ، اهمیت و رضایت از عوامل مؤثر بر کیفیت خدمات لجستیک تحت حالت های مختلف توزیع لجستیک از طریق بررسی و تجزیه و تحلیل ارزیابی کاربر وب سایت مورد بررسی قرار می گیرد.
2. تأثیر سیستم عامل های تجارت الکترونیکی موبایل در مدیریت تدارکات تجارت الکترونیکی و رضایت مشتری در اینترنت اشیا
2. 1سیستم IoT
2. 1. 1. اینترنت چیزها
اینترنت اشیا، نوع جدیدی از علم و فناوری بعد از اینترنت است. از طریق استفاده از ابزارهای فیزیکی مختلف، می توان به ارتباط متقابل بین «اشیا و اشیا» پی برد. فرآیند اتصال به طور کامل توسط شبکه کامپیوتری و شی به طور جداگانه و بدون دفترچه راهنما تکمیل می شود. مشارکت و عملکرد کلیه داده ها توسط دستگاه آپلود می شود و پردازش داده ها نیز به صورت خودکار توسط بستر ابری اینترنت اشیا پردازش می شود و دستورالعمل های نهایی نیز توسط دستگاه اجرا می شود. توسعه فناوری اینترنت اشیا، زمین را به یک کل متصل می کند، هوش جهانی را به درستی درک می کند و انسان ها را در محیطی هوشمند قرار می دهد [3].
2. 1. 2. ساختار شبکه اینترنت اشیا
ساختار شبکه اینترنت اشیا عمدتاً از سه بخش تشکیل شده است: لایه درک اطلاعات، لایه شبکه و لایه کاربردی. لایه درک اطلاعات شامل تعداد زیادی حسگر هوشمند برای جمع آوری و درک اطلاعات است. لایه شبکه از دو بخش تشکیل شده است: یک دروازه و یک شبکه. دروازه وظیفه دریافت اطلاعات از لایه ادراک، پردازش اطلاعات و تبدیل آن به اطلاعات داده را بر عهده دارد. پس از آن، برای آپلود به شبکه ارسال می شود. لایه برنامه پلی است که شبکه و کاربر را به هم متصل می کند و اطلاعات پردازش شده پس از انتقال از شبکه به لایه برنامه مستقیماً به کاربر بازگردانده می شود [4].
2. 1. 3. پردازش ابری
رایانش ابری فناوری اصلی سیستم اینترنت اشیا با عملکردهای قدرتمند محاسبات داده است. این یک محاسبات توزیع شده با توابع ذخیره سازی عظیم و قابلیت های درک قوی است. اصل محاسبه این است که وظایف محاسباتی عظیم داده ها را به برنامه های محاسباتی کوچک تقسیم کرده و آنها را به مخزن منابع ابر شبکه تخصیص داده و داده ها را از طریق اتصال چندین سرور پردازش و تجزیه و تحلیل می کند.
2. 1. 4. فن آوری های کلیدی اینترنت اشیا
فناوری حسگر یکی از فناوری های کلیدی اینترنت اشیا است. به عنوان منبع اکتساب اطلاعات، جایگاهی محوری در سیستم های کاربردی مختلف دارد. اصل کار سنسور هوشمند به این صورت است: پس از اینکه گره حسگر سیگنال را جمع آوری کرد، سیگنال اصلی به دست آمده برای تجزیه و تحلیل سیگنال و داده کاوی به شبکه حسگر منتقل می شود و در نهایت موثرترین سیگنال داده به دست می آید و تعدادانتقال داده برای کاهش مصرف برق به حداقل می رسد [5]. برای داده کاوی، الگوریتم Apriori و الگوریتم K-means بر اساس قوانین ارتباطی رایج تر هستند.(1) فرآیند الگوریتم Apriori به شرح زیر است: ابتدا مجموعه آیتم های مکرر 1 را به عنوان تنظیم کنید
، تعداد دفعات هر مورد را در مجموعه آیتم بشمارید و به عنوان مجموعه مورد کاندید 1 ثبت کنید.
، با توجه به کمترین پشتیبانی
مجموعه آیتم نامزد 1. دوم، مجموعه آیتم نامزد 2 را محاسبه کنید
و تعداد دفعات هر عنصر را با توجه به حداقل حمایت از مجموعه آیتم نامزد داده شده 2 محاسبه کنید. سوم، مراحل بالا را تا زمانی که
تولید می شود. چهارم، داده ها را متصل و هرس کنید. ابتدا داده های پایگاه داده را اسکن کنید تا اولین مجموعه آیتم را دریافت کنید، از آن بگیرید، به اسکن پایگاه داده ادامه دهید، دریافت کنید و سپس دریافت کنید
از جانب . وقتی حلقه به زمان k ام رسید،
بدست می آید از
، سپس به اسکن پایگاه داده برای دریافت ادامه دهید، در غیر این صورت الگوریتم به پایان می رسد. ثانیاً، در اسکن K به دست می آید و از اسکن (k - 1) به عنوان مجموعه اتصال آیتم به دست می آید، و سپس، مجموعه آیتم از طریق تراکنش اتصال به دست می آید. از آنجایی که زیر مجموعه آن یک مجموعه آیتم مکرر نیست، مجموعه آیتم های (k-1) آن مجموعه آیتم های مکرر نیستند، بنابراین باید کوتاه یا حذف شوند. پنجم، پس از انجام عملیات فوق، نتیجه محاسبات نهایی تمام مجموعه آیتم های مکرر را به شرح زیر به دست می دهد:
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

10 الگوی شمعدان برتر الگوهای شمعدانی بسیار مهمی است که هر معامله گر باید از آن آگاهی داشته باشد.
من به عنوان یک معامله گر همیشه مجذوب نام آنها شده ام و وقتی شروع کردم به گنجاندن آنها در استراتژی تجارت خود ، بسیاری از حقایق جذاب را کشف کردم ، مانند این واقعیت که Munehisa Homma ، یک معامله گر برنج ، اولین کسی بود که آنها را اختراع کرد. در حقیقت ، این شمعدان ها برای اولین بار در قرن 18 در تجارت برنج مورد استفاده قرار گرفتند.
با این حال ، استیو نیسون هنگامی که برای اولین بار کتاب شناخته شده خود را با نام "Candlesticks Candlesticks Charting در سال 1991 منتشر کرد ، این شمعدان ها را به تجارت مدرن معرفی کرد. از این زمان ، این شمعدان ها تأثیر بیشتری در تجزیه و تحلیل فنی دارند و هنوز ابزارهای تجاری بسیار مفیدی هستند.
در این پست ، ما از 10 الگوی برتر شمعدانی که اغلب در هر بازار مالی ظاهر می شوند ، خواهیم رفت. این الگوهای توسط بسیاری از معامله گران به عنوان استراتژی های معاملاتی مورد استفاده قرار می گیرد.
الگوهای شمعدان ژاپنی چیست؟
شمعدان های ژاپنی یک روش تجزیه و تحلیل فنی رایج است که توسط معامله گران برای ارزیابی حرکات قیمت و پیش بینی جهت قیمت آینده استفاده می شود. از شمعدان های ژاپنی برای توصیف عملکرد قیمت در یک دوره زمانی خاص استفاده می شود.
الگوهای شمعدانی اغلب در هنگام تغییر قیمت به نظر می رسد ، و مشخص است که هر زمان که این الگوها ظاهر می شوند ، آنها تمایل به پیروی از یک عمل قیمت خاص دارند ، که ما در این مقاله با جزئیات صحبت خواهیم کرد.
با این حال ، به خاطر داشته باشید که برای استفاده صحیح از الگوهای شمعدانی ، ابتدا باید حرکت قیمت و همچنین سطح پشتیبانی و مقاومت را درک کنید ، که برای تجزیه و تحلیل قیمت مفید خواهد بود.
چگونه الگوهای شمعدان ژاپنی را تفسیر کنیم؟
شمعدان های ژاپنی دارای سه مؤلفه اساسی هستند:
بدن واقعی - که منطقه بین باز و نزدیک را نشان می دهد.
سایه - که اغلب به عنوان "ویک" شناخته می شود ، که در بازه زمانی نشان دهنده بالا و پایین است.
رن گ-جهت جنبش بازار را نشان می دهد. یک بدن سبز (یا سفید) یک شمعدان صعودی را نشان می دهد ، در حالی که یک بدن قرمز (یا سیاه) نشانگر شمعدان نزولی است.
یک معامله گر می تواند با مشاهده رفتار شمعدانی در یک دوره زمانی خاص ، اوج و پایین و همچنین قیمت های باز و بسته شدن یک دارایی را تعیین کند.
شمعدان صعودی (نشان داده شده توسط رنگ سبز) هنگامی شکل می گیرد که قیمت بسته شدن از قیمت افتتاحیه بالاتر باشد.
شمعدانی نزولی (نمایش داده شده توسط رنگ قرمز) هنگامی شکل می گیرد که قیمت بسته شدن از قیمت افتتاحیه پایین تر باشد.
تشکیل الگوهای شمعدان:
شمعدان های منفرد ، شمعدان های دوتایی و شمعدان های سه گانه می توانند برای ایجاد الگوهای شمعدانی استفاده شوند.
- یک الگوی شمعدان منفرد الگویی است که فقط از یک شمعدان ناشی می شود.
- الگوهای شمعدان دوتایی مواردی هستند که با استفاده از دو شمعدان تشکیل می شوند.
- الگوهای شمعدان سه گانه با استفاده از سه شمعدان تشکیل می شود.
این الگوهای برای شناسایی ساده هستند و در صورت ترکیب با سایر ابزارهای فنی مانند پشتیبانی و مقاومت ، خطوط روند یا سطح اصلاح فیبوناچی ، می توانند به شما در یافتن فرصت های بالقوه کمک کنند.
10 الگوی برتر شمعدان قدرتمند:
ممکن است با بسیاری از الگوهای شمعدانی روبرو شوید ، اما زمینه شمعدان ها را درک کنید.
هدف اصلی الگوهای شمعدان ، سنجش احساسات گسترده تر بازار است.
در اینجا لیست 10 الگوی شمعدان قدرتمند و رایج است که می تواند به معامله گران در شناسایی فرصت های معاملاتی کمک کند:
10 الگوی شمعدان برتر با مثال توضیح داده شده است
در این بخش اکنون به بهترین 10 الگوی شمعدانی نگاه خواهید کرد ، که قطعاً تجارت شما را بهبود می بخشد ، سعی کنید ایده اصلی را در پشت هر الگوی شمعدانی درک کنید و با عملکرد قیمت حس کنید.
1. ریسندگی بالا:
تاپ های نخ ریسی شمعدان های ژاپنی با یک الگوی واحد هستند که منعکس کننده بی احتیاطی و عدم اطمینان بازار است.
چگونه تشخیص دهیم:
شمعدان های بالا در حال چرخش دارای سایه فوقانی بلند ، سایه ای پایین پایین و یک بدنه واقعی واقعی در مرکز هستند.

تفسیر:
ظاهر یک ریسندگی در طی یک روند معمولاً نشانگر از بین رفتن حرکت است و به یک معکوس روند نزدیک می شود.
در یک صعود ، یک شمعدان برتر در حال چرخش ، معکوس احتمالی بازار نزولی را نشان می دهد.
به همین ترتیب ، در یک رکود ، شمعدان برتر در حال چرخش نشانگر وارونگی بازار صعودی است.
2. Doji:
شمعدان های Doji حاکی از بی احتیاطی خریدار و فروشنده هستند. این یک شمعدان خنثی است که نشان می دهد جنبش قبلی دوره خود را طی کرده است.
شمعدان های Doji رایج ترین و یکی از بهترین ها در بین 10 الگوی شمعدان برتر هستند.
چگونه تشخیص دهیم:
شمعدان Doji هنگامی شکل می گیرد که تفاوت بین قیمت های باز و بسته شدن به یک خط نازک و نه یک بدنه جامد شبیه باشد.
به طور معمول چهار نوع Doji در نمودارها وجود دارد:

به علاوه علامت doji / doji استاندارد - سایه فوقانی بلند ، سایه پایین پایین ، با یک خط نازک (بدن) در بین.
Dragonfly Doji - یک خط نازک (بدن) روی سایه فوقانی قرار دارد که سایه ای طولانی تر دارد.
Gravestone doji - سایه فوقانی بلند ، و یک خط نازک (بدن) روی سایه پایین قرار دارد.
دوجی چهار قیمت-باز ، بالا ، کم و نزدیک همه یکسان هستند.

تفسیر:
پس از چندین شمعدان صعودی ، تشکیل یک doji نشان می دهد که خریداران خسته شده اند. با این حال ، برای تأیید معکوس ، فروش تهاجمی بیشتری لازم است.
در یک روش مشابه ، تشکیل یک Doji پس از دنبال کردن یک سری شمعدان های نزولی نشان می دهد که فروشندگان در حال از دست دادن حرکت هستند. برای تأیید معکوس ، فشار خرید بیشتر لازم است.
3. چکش:
چکش یک شمعدان واحد است - الگوی واژگونی صعودی که نشانگر معکوس پایین آمدن در یک صعود است.
چگونه تشخیص دهیم:
یک بدن واقعی کوچک در نزدیکی محدوده بالای شمعدان تشکیل شده است.
سایه فوقانی کوچک یا غیر موجود است ، در حالی که سایه پایین دو یا سه برابر اندازه بدن است.
بدن می تواند سبز یا قرمز باشد ، اما چکش سبز سیگنال قوی تری نسبت به رنگ قرمز فراهم می کند.

تفسیر:
چکش در حین رکود ظاهر می شود و نشان می دهد که این روند به احتمال زیاد به زودی معکوس خواهد شد.
برای تأیید بیشتر ، صبر کنید تا شمع بعدی بالای چکش بسته شود.
4. ستاره تیراندازی:
STAR STAR یک الگوی واژگونی بر روی شمعدان است که در بالای یک صعود ظاهر می شود.
چگونه تشخیص دهیم:
یک بدن واقعی کوچک در پایین محدوده شمعدان تشکیل شده است.
سایه بالایی طولانی وجود دارد.
ممکن است سایه کمی پایین تر باشد یا نباشد.
اگرچه رنگ بدن بی اهمیت است ، اما یک بدن قرمز از بدن سبز قابل توجه تر است.

تفسیر:
اگر یک ستاره تیراندازی در بالای یک روند صعودی رخ دهد ، این نشانه بالقوه وارونگی روند است.
برای تأیید بیشتر ، صبر کنید تا شمع بعدی در زیر یک ستاره تیراندازی بسته شود.
5. مشروبات الکلی صعودی:
یک الگوی مشروبات الکلی صعودی یک الگوی شمعدان دو نمودار است که در انتهای یک رأی گیری ظاهر می شود و نشانگر وارونگی صعودی است.
چگونه تشخیص دهیم:
شمع اول شمع نزولی است که نشانگر نزول اخیر است.
شمعدان دوم شمع صعودی است که اولین بدن نزولی را کاملاً درگیر می کند.

تفسیر:
به دنبال یک روند نزولی شدید ، ظاهر یک الگوی مشروبات الکلی صعودی نشان می دهد که گاوها کنترل بازار را به دست آورده اند و احتمالاً قیمت حتی بیشتر می شود.
6. Engulfing Bearish:
برعکس الگوی مشروبات الکلی صعودی ، الگوی مشروبات الکلی نزولی ، از دو شمعدان تشکیل شده است ، در حین صعود ، شکل می گیرد و یک سیگنال معکوس نزولی را نشان می دهد.
چگونه تشخیص دهیم:
شمع صعودی در اولین شمعدان ، که حاکی از ادامه روند صعود است.
بدنه شمع اول کاملاً توسط شمعدان دوم که یک شمع نزولی طولانی است ، درگیر شده است.

تفسیر:
یک الگوی مشروبات الکلی نزولی به طور معمول در اوج یک صعود مشاهده می شود ، و این نشان می دهد که خرس ها دست بالایی را بر روی خریداران به دست آورده اند و اکنون قیمت آن همچنان کاهش می یابد.
7. ستاره صبح:
یک معکوس روند صعودی توسط Moing Star ، یک الگوی شمعدان سه گانه ، که در انتهای یک روند نزولی شکل می گیرد ، نشان داده می شود.
چگونه تشخیص دهیم:
شمعدان اول شمع نزولی است و نشان می دهد که روند نزولی ادامه دارد.
شمعدان دوم دارای بدنه کوچکی است که نشانگر بی احتیاطی بازار است. Doji ، Riing Top یا Hammer چنین امکاناتی است.
شمعدان سوم با بستن فراتر از وسط شمع اول و کاملاً پوشیدن شمع دوم ، وارونگی صعودی را تأیید می کند.

تفسیر:
شکل گیری این سه شمع حاکی از آن است که خرید علاقه ممکن است در جلسات آینده ادامه یابد.
8. ستاره عصر:
الگوی ستاره عصرانه ، که در بالای یک صعود ظاهر می شود و نشانگر وارونگی نزولی است ، برعکس الگوی ستاره صبح است.
چگونه تشخیص دهیم:
یک شمع صعودی در اولین شمعدان نشان می دهد که صعود هنوز هم وجود دارد.
شمعدان دوم توسط یک بدنه کوچک مشخص می شود که نشان دهنده عدم اطمینان بازار است. گزینه های احتمالی شامل یک ستاره تیراندازی ، Doji یا Riing Top است.
با بستن فراتر از نقطه میانی شمع اول و کاملاً درگیر شمع دوم ، شمعدان سوم معکوس نزولی را تأیید می کند.

تفسیر:
الگوی ستاره عصر ، هنگامی که در اوج صعود ظاهر می شود ، حرکت وارونگی قابل توجهی را به سمت روند نزولی پیش بینی می کند.
برای چند جلسه معاملاتی بعدی ، خرس ها قیمت های رانندگی را بیشتر می کنند.
9. سه سرباز سفید:
سه سرباز سفید پوست سه شمعدان صعودی متوالی هستند که پس از یک روند نزولی طولانی اتفاق می افتد و این نشانگر وارونگی بازار صعودی است.
سه سرباز سفیدپوست در بین 10 الگوی برتر شمعدان برتر قابل اطمینان هستند.
چگونه تشخیص دهیم:
با 3 شمع متوالی صعودی ، یک حرکت شدید دنبال می شود.
هر شمع بالاتر از ماده قبلی بسته می شود.
اجساد این شمع ها باید بزرگتر از یا تقریباً برابر با یکدیگر باشند.

تفسیر:
بسته به قرار گرفتن آنها در نمودار ، سه سرباز سفید پوست یا در ادامه یا معکوس روند عمل می کنند.
اگر سه سرباز در جهت یک روند شایع رخ دهند ، احتمال ادامه زیاد است.
با این حال ، اگر به نظر می رسد که از روند قبلی انحراف دارند ، ممکن است یک وارونگی در راه باشد.
آنها به طور معمول آنهایی هستند که معکوس های قابل توجهی ایجاد می کنند.
10. سه کلاغ سیاه:
سه کلاغ سیاه معکوس از سه الگوی شمعدانی سربازان سفید پوست است ، که هنگامی اتفاق می افتد که سه شمع نزولی از یک صعود قوی پیروی می کنند و نشانه واژگونی را نشان می دهند.
چگونه تشخیص دهیم:
سه شمع نزولی پی در پی پیگیری طولانی مدت را دنبال می کنند.
هر شمع پایین تر از ماده قبل از آن بسته می شود.
اجساد این شمع ها باید بزرگتر از یا تقریباً برابر با یکدیگر باشند.

تفسیر:
سه کلاغ سیاه روی روند ادامه روند و همچنین وارونگی روند کار می کنند.
اگر سه کلاغ سیاه در جهت یک روند موجود ظاهر شود ، احتمال ادامه آن قابل توجه است.
و اگر به نظر می رسد که در جهت مخالف روند اخیر حرکت می کنند ، ممکن است یک معکوس در راه باشد.
نتیجه:
- شمعدان ها به قرن 18 میلادی باز می گردند.
- الگوهای شمعدان اساسی ترین نوع تجارت اقدامات قیمت است.
- از آنجا که در هنگام استفاده به تنهایی بی اثر هستند ، باید در رابطه با سایر ابزارهای فنی مورد استفاده قرار گیرند.
- نمودارهای شمعدانی را پشت سر بگذارید و سعی کنید این 10 الگوی برتر شمعدان را مشاهده کنید تا بتوانید با آنها بهتر آشنا شوید.
- گذشته از این الگوهای ، معیارهای دیگری نیز وجود دارد که ممکن است در شناسایی معکوس ها به شما کمک کند.
- سعی کنید الگوهای شمعدانی را به همراه پشتیبانی و مقاومت و اقدام قیمت تمرین کنید تا حداکثر سود در تجزیه و تحلیل قیمت کسب کنید.
الگوهای شمعدانی که اغلب سؤال می شود-
چگونه از الگوهای شمعدانی استفاده کنیم؟
از الگوهای شمعدانی می توان در رابطه با سطح پشتیبانی و مقاومت و همچنین هر شاخصی برای دستیابی به بهترین نتایج عملکرد قیمت استفاده کرد.
چه کسی الگوهای شمعدانی را اختراع کرده است؟
الگوهای شمعدانی برای اولین بار توسط یک معامله گر برنج ژاپنی به نام Munehisa Homma اختراع شد.
موفق ترین الگوی شمعدان موفقیت آمیز چیست؟
الگوی شمعدان Doji تا حد زیادی مورد استفاده و موفقیت آمیزترین الگوی شمعدانی دیگر است که سایر الگوهای شمعدانی با قابلیت اطمینان بالا ، مشروبات الکلی و صعودی هستند.
در کدام بازه زمانی باید از الگوهای شمعدانی استفاده کنید؟
الگوهای شمعدانی را می توان در روز ، 30 دقیقه ، 15 دقیقه یا حتی به مدت 5 دقیقه از بازه زمانی استفاده کرد.
کدام شاخص با الگوهای شمعدانی بهتر کار می کند؟
پشتیبانی و مقاومت یا نقاط محوری به همراه اصلاح فیبوناچی با الگوهای شمعدانی بهترین کار را می کند.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
* قیمت فقط برای ما است. قیمت گذاری بین المللی متفاوت خواهد بود.
کوروید 88
بررسی اجمالی
ظرفیت I/O ویدیویی و صوتی خود را با Corvid 88 به حداکثر برسانید. هر اتصال SDI را به صورت جداگانه به عنوان ورودی یا خروجی پیکربندی کنید و فرمت ها را برای هشت کانال HD یا SD روی یک کارت واحد مخلوط کنید. با افزایش تقاضا برای وضوح بالاتر ، اتصالات SDI را برای چندین کانال 4K/Ultrahd ترکیب می کند که امکان انعطاف پذیری باورنکردنی و اثبات آینده را با سرورها و مصرف سرورها یا سیستم های کانال در یک جعبه فراهم می کند.

امکانات
- 4K/Ultrahd/2K/HD/SD تا دوگانه 4K 50/60p
- اتصالات 3G-SDI دو طرفه 8x با صوتی 16 کانال تعبیه شده در هر اتصال ، تا کل پشتیبانی 64 کانال/32 کانال
- RGB 4: 4: 4 12 بیتی و YCBCR 4: 2: 2 10 بیتی HFR کار پشتیبانی شده
- ابزارک های میکسر/کلید مستقل 4x.
- 8x مستقل 16 کانال 48 کیلوهرتز SDI Audio I/O موتورهای صوتی تعبیه شده
- پشتیبانی از شرح 4K بسته بندی شده
- سیگنالینگ VPID برای ویژگی های انتقال SDR/HDR ، رنگ سنجی و درخشندگی از طریق SDI
- پشتیبانی PQ ، HLG و Dolby Vision
- ضبط ابرداده HDR و تشخیص پخش خودکار
- ورودی مرجع/LTC روی کارت (پشت سر هم آنالوگ سیاه یا سه سطح)
- مدلهای کامل قد و نیم قد
- RS-422 در هدر داخلی یا براکت با مدل ارتفاع کامل
- ورودی LTC در هدر داخلی
- شامل پشتیبانی از تراشه Apple M1
Corvid 88 همچنین در یک نسخه بدون فن برای محیط های حساس به صدا در دسترس است.
کارت I/O PCIE چند منظوره ، چند فرمت
CORVID 88 به برنامه های شریک توسعه دهنده AJA اجازه می دهد تا حداکثر هشت جریان ورودی و خروجی همزمان را بر روی یک کارت PCIE واحد دسترسی پیدا کنند ، و آن را برای سرورهای مصرف و پخش و همچنین سیستم های کانال در یک جعبه مناسب می کند.

چگالی بالا و خروجی
هر اتصال BNC در CORVID 88 را می توان به صورت برنامه ای به عنوان ورودی یا خروجی تنظیم کرد و هرکدام می توانند از یک قالب ویدیویی متفاوت پشتیبانی کنند ، به شرط آنکه تمام فرمت از همان زمان ساعت استفاده کنند. اتصالات همچنین می توانند برای پشتیبانی از لینک دوگانه یا فرمت های 4K/Ultrahd به هم پیوند داده شوند.

پشتیبانی از نرخ فریم بالا
CORVID 88 از گردش کار 4K (4096 x 2160) و Ultrahd (3840 x 2160) پشتیبانی می کند. کار با نرخ فریم 48p ، 50p و 60p از حرکت صاف برای بیشترین برنامه های 4K و Ultrahd اطمینان حاصل می کند.
نرخ فریم بالا محدود به 4K و Ultrahd با Corvid 88 نیست ، ورودی ها و خروجی های HD چند 720p و 1080p نیز با نرخ فریم تا 50p و 60p پشتیبانی می شوند و Corvid 88 را برای نیازهای فعلی و آینده شما بسیار انعطاف پذیر می کند.

LTC و ورودی مرجع
CORVID 88 یک اتصال ورودی مرجع خارجی ، قابل تعویض/مرجع را در پشت کارت فراهم می کند. ورودی دوم LTC برای ارائه مرجع اضافی به Corvid 88 در یک هدر داخلی در دسترس است.

RS-422
یک اتصال داخلی RS-422 یا به عنوان یک اتصال خارجی در Corvid 88 به اندازه کامل یا به عنوان یک اتصال داخلی در Corvid 88 مشخصات پایین در دسترس است. RS-422 امکان کنترل دستگاه های خارجی را برای قاب دقیق و تخلیه فراهم می کند.

در حال پردازش
• 8-فروشگاه های قاب (در داخل یا خارج) • 8-مبدل های فضای رنگی • 4-ابزارک های میکسر/کلید • 8-1 لوت • 8-پیوند دوگانه در • 8-پیوند دوگانه • 8-موتورهای صوتی تعبیه شده 16-Ch

سیستم عامل های قدرتمند برای شرکای توسعه
برنامه توسعه دهنده AJA به شرکت های شریک اجازه می دهد تا محصولات AJA را در سیستم های خود بگنجانند. شرکای توسعه دهنده با استفاده از دستگاه های موجود و اثبات شده I/O ، از تخصص AJA برای توسعه و پشتیبانی از این فناوری ها ، صرفه جویی در هزینه و گرفتن محصولات یکپارچه خود برای سریعتر بازار استفاده می کنند.
صوتی 64 کانال برای انعطاف پذیری کامل
CORVID 88 اجازه می دهد تا حداکثر 64 کانال صوتی گسسته در چندین اتصال SDI مصرف یا خروجی داشته باشد.
پشتیبانی پیشرو در صنعت
پشتیبانی فنی AJA به عنوان بهترین در صنعت شناخته شده است و در دسترس همه مشتریان AJA است. اگر با هر جنبه ای از نصب ، پیکربندی ، بهره برداری یا مواجهه با هرگونه مشکل فنی ، به کمک نیاز دارید ، پشتیبانی AJA برای برخاستن و اجرای آن با شما همکاری خواهد کرد.
محصولات Corvid با ضمانت سه ساله سخاوتمندانه پوشانده شده است. لطفاً برای مشخصات اضافی در مورد شرایط گارانتی برای خود محصول ، کتابچه راهنمای محصول فردی را ببینید.
مشخصات فنی
قالبهای ویدیویی
- (4K) 4096 x 2160p 23. 98 ، 24 ، 25 ، 29. 97 ، 30 ، 47. 95 A/B ، 48 A/B ، 50 A/B ، 59. 94 A/B ، 60 A/B
- (Ultrahd) 3840 x 2160p 23. 98 ، 24 ، 25 ، 29. 97 ، 30 ، 48 A/B ، 50 A/B ، 59. 94 A/B ، 60 A/B
- (2K) 2048 x 1080p 23. 98 ، 24 ، 25 ، 29. 97 ، 30 ، 47. 95 A/B ، 48 A/B ، 50 A/B ، 59. 94 A/B ، 60 A/B
- (2K) 2048 x 1080PSF 23. 98 ، 24 ، 25 ، 29. 97 ، 30 ، 47. 95 A/B ، 48 A/B ، 50 A/B ، 59. 94 A/B ، 60 A/B
- (HD) 1080p 23. 98 ، 24 ، 25 ، 29. 97 ، 30 ، 50 A/B ، 59. 94 A/B ، 60 A/B
- (HD) 1080PSF 23. 98 ، 24 ، 25 ، 29. 97 ، 30
- (HD) 1080i 50 ، 59. 94 ، 60
- (HD) 720p 50 ، 59. 94 ، 60
- (SD) 625i 50
- (SD) 525i 59. 94
ورودی ویدیویی دیجیتال
- 3G-SDI ، SMPTE 425
- RGB 4: 4: 4 12 بیتی*، YCBCR 4: 2: 2 10 بیتی
- پیوند تک HD-SDI YCBCR 4: 2: 2 10 بیتی
- پیوند دوگانه RGB 4: 4: 4 12 بیتی*، پیوند دوگانه YCBCR 4: 2: 2 10 بیتی
- YCBCR 4: 2: 2 10 بیتی ، 8 بیتی
*پشتیبانی عمق بیت وابسته به برنامه است. برای سازگاری با سازنده نرم افزار خود تماس بگیرید.
خروجی ویدیویی دیجیتال
- 3G-SDI ، SMPTE 425
- RGB 4: 4: 4 12 بیتی*، YCBCR 4: 2: 2 10 بیتی
- پیوند تک HD-SDI YCBCR 4: 2: 2 10 بیتی
- پیوند دوگانه RGB 4: 4: 4 12 بیتی*، پیوند دوگانه YCBCR 4: 2: 2 10 بیتی
- YCBCR 4: 2: 2 10 بیتی ، 8 بیتی
*پشتیبانی عمق بیت وابسته به برنامه است. برای سازگاری با سازنده نرم افزار خود تماس بگیرید.
HDR
- SDI: سیگنالینگ VPID برای ویژگی های انتقال SDR/HDR ، رنگ سنجی و درخشندگی
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
غیر مقیم سرمایه گذاری در هند موظف است با سیاست سرمایه گذاری مستقیم خارجی هند (سیاست FDI) و سایر مقررات سرمایه گذاری و ارزی خارجی ، از جمله قانون مدیریت ارز (FEMA) و آیین نامه ها و اعلان های موجود در آن مطابقت داشته باشد.
سیاست FDI هر از گاهی توسط وزارت ارتقاء صنعت و تجارت داخلی (DPIIT) تحت وزارت بازرگانی و صنعت ، دولت هند (GOI) صادر و تجدید نظر می شود.
چارچوب قانونی
سرمایه گذاران غیر مقیم نیازی به صدور مجوز یا ثبت نام قبلی برای سرمایه گذاری مستقیم خارجی (FDI) در هند ندارند. هند بسته به بخشی که در آن سرمایه گذاری پیشنهاد شده است ، FDI را تنظیم می کند.
FDI در بیشتر بخش ها تحت دو مسیر مجاز است: مسیر اتوماتیک و مسیر تصویب.
- در مسیر اتوماتیک ، سرمایه گذاری ممکن است بدون هیچ گونه تصویب هیچ آژانس دولتی انجام شود. نمونه هایی از بخش های زیر مسیر اتوماتیک ، از جمله دیگر ، زیرساخت ها ، مراقبت های بهداشتی ، تولید و انرژی تجدید پذیر را شامل می شود
- در مسیر تصویب ، تصویب قبلی دولت برای FDI لازم است. بخش های تحت مسیر تصویب شامل ، از جمله دیگر ، خرده فروشی های چند مارک ، پخش ، بانکداری ، دفاع ، معدن ، رسانه های چاپی و بیوتکنولوژی است. FDI در تعداد محدودی از بخش هایی از جمله تولید دخانیات ، تجارت در حقوق توسعه قابل انتقال ، تجارت املاک و مستغلات (با استثنائات محدود) و قمار و شرط بندی از جمله کازینوها ممنوع است.
FDI در بخش های خاصی که در هر دو مسیر مجاز است نیز مشمول یک کلاه و/یا شرایط مشخص است. در جایی که یک کلاه برای یک بخش تجویز می شود ، FDI در هر نهاد در آن بخش نمی تواند از کلاه تجویز شده تجاوز کند. GOI لیست بخش های تحت مسیر اتوماتیک ، مسیر تصویب و دسته بندی ممنوع و همچنین هرگونه کلاه و سایر شرایط قابل استفاده در FDI در هر بخش را به صورت دوره ای اصلاح می کند.
در 18 آوریل 2020 ، از طریق آیین نامه جدید با نام مطبوعاتی یادداشت 3 ، GOI تمام FDI را توسط نهادهای غیر متخصص واقع در کشورهایی که در کشورهایی (یا "صاحبان سودمند" قرار دارند) اضافه کرد که بدون در نظر گرفتن Quantum ، مرز زمینی با هند را به مسیر تصویب رساندند. سرمایه گذاری یا بخشکشورهایی که حاشیه ای با هند دارند شامل پاکستان ، بنگلادش ، چین ، نپال ، میانمار و بوتان هستند.
اصطلاح "صاحب سود" در متن مطبوعاتی یادداشت 3 تعریف نشده است. چندین شرکت کننده در بازار رویکرد استفاده از آستانه های تعریف شده در سایر اساسنامه ها را به عنوان معیارهای تعیین مالکیت سودمند در متن مطبوعات 3 مورد استفاده قرار داده اند.
چه کسی پرونده ها
اگر FDI در مسیر تصویب مجاز باشد ، شرکت هدف ساکن هند موظف است درخواست تأیید را ارائه دهد. این برنامه به اطلاعات و مستندات دقیق در مورد سرمایه گذاری پیشنهادی ، از جمله اسناد ادغام و اسناد مالی سرمایه گذار ، شرایط سرمایه گذاری خارجی و سایر اسناد مورد نیاز برای تأیید هویت و مناسب بودن سرمایه گذار و خطرات مربوط به تصویب FDI پیشنهادی نیاز دارد. بشر
DPIIT برنامه های دریافت شده در مسیر تصویب را پردازش می کند و با وزارتخانه مربوطه یا وزارت GOI که مسئولیت اصلی بخش مربوطه (مرجع ذیصلاح) را دارد ، برای بررسی مشترک چنین برنامه هایی ، هماهنگ می کند.
اگر FDI در مسیر تصویب مجاز باشد ، شرکت هدف ساکن هند موظف است درخواست تأیید را ثبت کند
انواع معاملات مورد بررسی
کلیه سرمایه گذاری ها در بخش های تحت مسیر تصویب مورد بررسی قرار می گیرد. سرمایه گذاری های پیشنهادی در بخش های خاصی مانند دفاع ، پخش و ارتباط از راه دور نیز یک لایه اضافی از ترخیص امنیتی از وزارت امور داخلی انجام می شود. و باز هم ، تمام سرمایه گذاری های کشورهایی که مرز زمینی با هند دارند ، توسط DPIIT و مرجع صالح مورد بررسی قرار می گیرند.
FDI توسط سرخپوستان غیر مقیم (NRIS) با مقررات جداگانه تنظیم می شود و این یادداشت چنین مقررات را پوشش نمی دهد.
دامنه بررسی
معیارهای بررسی گسترده است و تمام جنبه های هر برنامه بخشی از بررسی در نظر گرفته می شود. دولت اختیار گسترده ای برای اعطای یا رد تصویب دارد. DPIIT و اقتدار صالح شهرت سرمایه گذار خارجی ، تاریخچه مالکیت و بهره برداری از سرمایه گذاری های مشابه ، امنیت ملی و تأثیر کلی سرمایه گذاری پیشنهادی بر منافع ملی را در نظر می گیرند.
روند در روند بررسی
روند تصویب در سال 2017 برای ایجاد پورتال تسهیل سرمایه گذاری خارجی ، که به عنوان یک پنجره واحد برای سرمایه گذاران آینده نگر برای برقراری ارتباط با GOI انجام می شود ، بازسازی شد. DPIIT وظیفه تسهیل FDI را بر عهده گرفته است. همزمانی DPIIT برای یک مقام صالح برای رد یک درخواست یا تحمیل هرگونه شرایط اضافی که در سیاست FDI یا قانون قابل اجرا ارائه نشده است ، الزامی است.
GOI معیارهای خاصی را برای ارزیابی سرمایه گذاری ها تعیین نکرده است و به نظر می رسد که عمدتاً مربوط به امنیت ملی است. با افزایش دقیق ، سرمایه گذاری های مستقیم توسط سرمایه گذاران چینی و معاملات با مشارکت غیرمستقیم سرمایه گذاران چینی در حالی که منتظر راهنمایی های خاص تر از GOI در مطبوعات است ، در حال تعقیب است. تا تاریخ فقط تعداد محدودی از پیشنهادات تأیید شده است.
جدول زمانی فرایند را مرور کنید
DPIIT به همراه مرجع ذیصلاح مربوطه ، موظف است پس از دریافت درخواست ، طی هشت تا 10 هفته تصمیم خود را اتخاذ کند. یک بخش دولتی واحد مربوط به این بخش (در صورت لزوم) که توسط DPIIT مشخص شده است ، برای پردازش برنامه ، مشخص شده است.
تمام برنامه های تحت فشار مطبوعات 3 نیاز به ترخیص امنیتی دارند ، که همراه با افزایش نظارت در چنین برنامه هایی است ، تقریباً همیشه منجر به یک جدول زمانی تصویب به طور قابل توجهی می شود.
نکات برجسته به روزرسانی 2021
GOI هنوز توضیحات رسمی در مورد محدوده مطبوعات یادداشت 3 و معیارهای ارزیابی برنامه های مورد تأیید برای تأیید تحت یادداشت 3 مطبوعات صادر نکرده است.
با این حال ، GOI چندین تغییر مترقی را در سیاست FDI معرفی کرد. به خصوص:
- در یک حرکت طولانی مدت ، کلاه FDI (تحت مسیر اتوماتیک) در شرکت های بیمه از 49 درصد به 74 درصد افزایش یافته است. غیر سرمایه گذاران اکنون می توانند کنترل بیشتری بر شرکتهای بیمه هند اعمال کنند ، اگرچه افزایش در محدوده FDI با شرایط اضافی خاصی همراه بوده است (از جمله ، از جمله دیگر ، الزام اکثریت هیئت مدیره یکشرکت بیمه ای که از افراد مقیم هندی تشکیل شود ، گنجاندن مدیران مستقل در هیئت مدیره شرکتهای بیمه و محدودیت های مربوط به پرداخت سود سهام در پرداخت سود سهام)
- درپوش FDI در بخش مخابرات (تحت مسیر اتوماتیک) از 49 درصد به 100 درصد افزایش یافته است ، تا سایر اصلاحات ساختاری و فرآیند مهم برای بخش مخابرات همراه باشد ، که در درجه اول با هدف افزایش نقدینگی و کاهش بار نظارتی از آن انجام می شود. بخش از راه دور
انتظار می رود تغییرات در سیاست FDI باعث افزایش سرمایه گذاری های ورودی قابل توجه در بخش های مهم استراتژیک بیمه و مخابراتی شود.
این انتشار برای راحتی شما ارائه شده است و مشاوره حقوقی نیست. این نشریه بوسیله کپی رایت محافظت شده است.© 2021 White & Case LLP < SPAN> کلاه FDI در بخش مخابراتی (تحت مسیر اتوماتیک) از 49 درصد به 100 درصد افزایش یافته است ، تا سایر اصلاحات ساختاری و فرآیند مهم برای بخش ارتباطات را همراهی کند ، که در درجه اول هدف آن استافزایش نقدینگی و کاهش بار نظارتی بخش مخابرات
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
این سند گفت: "این کمیسیون با راه اندازی مشاوره های عمومی در چارچوب حقوقی برای صندوق های سرمایه گذاری بلند مدت اروپا و ورشکستگی غیر بانکی به زودی کار خود را بر روی اقدامات اعلام شده در این برنامه اقدام آغاز می کند."

مربوط
- SEBI هنجارهای NAV را برای خرید طرح های MF ترفنده می کند
- Wall St Falls با فروش دوباره فناوری ، ادعاهای بیکار هنوز هم زیاد است
- داستان "دیگر" از ورود FPI
لندن: سندی که روز پنجشنبه نشان داد ، کمیسیون اروپا قوانین لیست را برای شرکتهای کوچک تسکین می دهد و سابقه گسترده ای از قیمت سهام را برای کمک به تعمیق بازار سرمایه بلوک ایجاد می کند.
این سندی که توسط رویترز مشاهده شد ، مدیر اجرایی اتحادیه اروپا به 16 "اقدام" در کل متعهد خواهد شد تا اتحادیه بازارهای سرمایه یا CMU را به اتمام برساند و به اقتصاد بلوک کمک کند تا از همه گیر کرونوویروس بهبود یابد.
این سند گفت: "این کمیسیون با راه اندازی مشاوره های عمومی در چارچوب حقوقی برای صندوق های سرمایه گذاری بلند مدت اروپا و ورشکستگی غیر بانکی به زودی کار خود را بر روی اقدامات اعلام شده در این برنامه اقدام آغاز می کند."
"CMU نمی تواند در یک سکته مغزی ساخته شود."
اولین برنامه اقدام CMU از پنج سال پیش راه اندازی شد اما پیشرفت با توجه به نیاز به بازآفرینی شرکت هایی که توسط این بیماری همه گیر شده اند ، و خروج انگلیس ، بزرگترین بازار سرمایه بلوک ، از این بازار فوری تر شده است ، بسیار پر پیچ و خم شده است. اتحادیه اروپا
داستان های بیشتر برای شما

SEBI هنجارهای NAV را برای خرید طرح های MF ترفنده می کند

Wall St Falls با فروش دوباره فناوری ، ادعاهای بیکار هنوز هم زیاد است

داستان "دیگر" از ورود FPI
«بازگشت به داستانهای توصیه من نمی خواهم این داستان ها را ببینم زیرا آنها به من ربطی ندارند و باعث می شوند جریان خواندن دیگران را مختل کنند ارسال
اتحادیه اروپا در حال حاضر ارزیابی می کند که در آینده چقدر دسترسی به مرکز مالی شهر لندن خواهد داشت.
این سند گفت: "CMU پیش شرط نقش بین المللی قوی تر از استقلال استراتژیک یورو و اروپا است."
این 16 عمل همچنین شامل راه اندازی یک بستر در سطح اتحادیه اروپا برای ارائه اطلاعات مالی به سرمایه گذاران در مورد شرکت ها ، و ارزیابی اینکه آیا بانکهایی که درخواست وام از شرکت های کوچک را رد می کنند باید آنها را به ارائه دهندگان بودجه جایگزین هدایت کنند.
این سند نشان می دهد که این کمیسیون همچنین یک سیستم مشترک در سطح اتحادیه اروپا برای جلوگیری از کاهش مالیات در منبع سرمایه گذاری های مرزی پیشنهاد می کند. همچنین به دنبال هماهنگی قانون ورشکستگی غیر بانکی خواهد بود.
این سند گفت: مدیر اجرایی اتحادیه اروپا همچنین پیشنهاد ایجاد نوار تلفیقی پس از تجارت داده های حجم و قیمت برای ابزارهای مالی سهام عدالت و سهام را پیشنهاد می کند تا به سرمایه گذاران کمک کند تا بهترین معاملات را پیدا کنند.
وی گفت: "این همچنین باعث بهبود رقابت بین سالن های معاملات می شود."
داستان های ET Prime را از دست ندهید! دوز روزانه به روزرسانی های تجاری خود را در WhatsApp دریافت کنید. اینجا کلیک کنید!
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

انستیتوی تجارت خارجی هند (IIFT) ، که به عنوان دانشگاهی تلقی می شود ، در سال 1963 به عنوان یک نهاد خودمختار تحت وزارت تجارت و صنعت ، دولت هند تأسیس شد. این کشور از طریق تحقیقات سیاست و ساخت و ساز در طی شش دهه گذشته به طور قابل توجهی در بخش تجارت خارجی هند کمک کرده است. این مؤسسه به عنوان یک مدرسه پیشرو در تجارت در کشور ظاهر شده است و Hasbeen به طور مداوم در بین 10 مدرسه برتر B کشور قرار دارد.
کمک های غنی در حوزه دانش به مؤسسه کمک کرد تا در سال 2002 وضعیت "دانشگاه تلقی شود" را بدست آورد. با گذشت سالها ، IIFT به عنوان یک دانشگاه ملی با تمرکز بر تجارت ، اقتصاد و تجارت بین المللی ظاهر شده است ، که در کل منعکس شده استفعالیتهای اصلی موسسه. تحقیق ، آموزش و آموزش. شورای ملی ارزیابی و اعتباربخشی (NAAC) IIFT را به عنوان مؤسسه "A ++" در ارزیابی های خود در سال 2005 و همچنین در سال 2015 به رسمیت شناخته است. مقررات UGC [طبقه بندی مقررات دانشگاه ها (فقط) برای اعطای استقلال درجه بندی شده] ، 2018.
برای اینکه یک مرکز دانشگاهی تعالی در تحقیقات تجاری ، آموزش و آموزش بین المللی باشد
ایجاد و پرورش یک محیط یادگیری که شرکت کنندگان را قادر می سازد تا با حساسیت نسبت به جامعه در تجارت بین المللی رهبر شوند.
- دانش همه دستاوردها (Vidhyeyalabhathesarvam) را به ارمغان می آورد.
- IIFT اهمیت این واقعیت را تشخیص می دهد که تعالی در ایجاد دانش باید در انتقال آن دانش با تعالی مطابقت داشته باشد.
نمونه کارها از برنامه های بلند مدت این موسسه متنوع است و به نیازهای مدیران مشتاق بین المللی و متخصصان حرفه ای متوسط به طور یکسان پذیرایی می کند. برنامه های ارائه شده در موسسه عبارتند از:
- دکتریبرنامه در دهلی و کلکته.
- MBA دو ساله (تجارت بین المللی) در دهلی نو و کلکته.
- کارشناسی ارشد دو ساله (اقتصاد-تخصص در تجارت و دارایی) در دهلی نو و کلکته.
- آخر هفته دو سال و شش ماه MBA (تجارت بین المللی) در دهلی نو و کلکته.
- دیپلم تحصیلات تکمیلی در تجارت بین المللی در دهلی نو و کلکته.
- دیپلم تحصیلات تکمیلی در تجارت بین المللی (Hybrid).
- برنامه گواهینامه تحصیلات تکمیلی در تجارت و دارایی بین المللی (از طریق فناوری Mahindra).
- برنامه گواهینامه در مدیریت واردات صادرات: در پردیس و هیبرید.
IIFT بخش هایی را برای ارتقاء و تقویت آموزش ، تحقیق و همکاری در حوزه تجارت بین المللی دنبال کرده است:
- بخش برنامه های مدیریت اجرایی (EMP)
- بخش برنامه های توسعه مدیریت (MDP)
- بخش همکاری بین المللی و توسعه ظرفیت (ICCD)
- بخش تحصیلات تکمیلی در بخش مدیریت (GSM)
- بخش اقتصادی
- بخش تحقیقاتی
- بخش امور فارغ التحصیلان
- بخش روابط شرکت و تقسیم بندی
- بخش انتشار
بخش برنامه های مدیریت اجرایی (EMPD) تصور شده است که آموزش را به مقامات دولتی ، دیپلمات ها ، کارآفرینان ، صادرکنندگان ، بخش شرکت ها و اعضای جامعه مدنی ارائه دهد تا درک گسترده تری از موضوعات مربوط به مشاغل بین المللی و پیامدهای آن در سیاست تجارت ایجاد کند. EMPD برنامه هایی را برای ایجاد دیدگاه ها ، عقاید ، تجزیه و تحلیل تجارت معاصر و موضوعات اقتصادی که مورد توجه کشورهای مختلف ، به ویژه کشورهای در حال توسعه است ، آغاز می کند. نکات برجسته دوره برنامه های دیپلم اجرایی که بخش اجرا می شود به شرح زیر است:
- مدت دوره 15 ماه با کلاس در سه آخر هفته هر ماه
- هفته تماس با شروع هر ترم
- روی زمینه های آینده مانند هوش مصنوعی و یادگیری ماشین تمرکز کنید
- فرصت تخصصی برای انتخاب از بین تجارت بین المللی ، بازاریابی بین المللی و امور مالی بین المللی
- قرار گرفتن در معرض روش تحقیق از طریق یک پروژه تحقیقاتی ساختاری
- در دسترس بودن گسترده پایگاه داده تحقیقات آنلاین و مطالب خواندن
- فرصت شبکه سازی با فارغ التحصیلان بسیار در سراسر جهان
بخش برنامه های توسعه مدیریت (MDP) این موسسه برنامه های آموزشی منظم را به افسران/ مدیران دولت PSU ، بخش شرکت و بخش خصوصی در زمینه تجارت بین المللی ، بازاریابی بین المللی ، امور مالی ، مدیریت واردات صادرات ، مدیریت جهانی زنجیره تأمین ارائه می دهد.، مدیریت استراتژیک ، منابع انسانی ، فناوری اطلاعات ، ظرفیت سازی برای SEZ ، تجزیه و تحلیل داده ها ، تجزیه و تحلیل تجارت و غیره. این بخش همچنین برنامه های مختلف آموزش ضمن خدمت را برای افسران مختلف دولت انجام می دهد. هند از جمله IAS و سایر خدمات هند.
IIFT یک مؤسسه گره برای اجرای برنامه آموزش بنیاد مسکونی نه ماهه برای مشروط بر خدمات تجارت هند است. علاوه بر این ، مؤسسه همچنین برنامه های آموزشی را برای کارآموزان مأمور خدمات درآمدی هند ، خدمات خارجی هند ، خدمات اقتصادی هند ، خدمات آماری هند و غیره انجام می دهد.
این موسسه همچنین مجموعه ای از برنامه های گواهینامه آنلاین را در مورد "تجارت واردات صادراتی" برای صادرکنندگان و کارآفرینان که در سراسر کشور تحت طرح Niryatbandhu از DGFT ، دولت پخش شده است ، انجام داده است. هندتاکنون بیش از 1350 صادرکنندگان و کارآفرینان تحت این طرح آموزش داده شده اند. به تازگی ، به ابتکار DGFT ، IIFT برنامه های Niryatbandhu را از طریق پلت فرم MOOC (دوره آنلاین باز آنلاین) راه اندازی کرد. این برنامه را می توان در هر جایی از طریق حالت آنلاین برگزار کرد.
علاوه بر این ، این بخش همچنین برنامه های طولانی مدت زیر را از طریق حالت ترکیبی/آنلاین/در دانشگاه انجام می دهد.
- برنامه گواهینامه تحصیلات تکمیلی در تجارت و دارایی بین المللی.
- برنامه گواهینامه در مدیریت صادرات و واردات از طریق حالت ترکیبی.
- EDP در مورد استراتژی های تجارت بین المللی.
- EDP در مدیریت جهانی زنجیره تأمین.
- دوره گواهینامه در مدیریت زنجیره تأمین جهانی برای افسران نیروهای مسلح از طریق DGR.
بخش همکاری بین المللی و توسعه ظرفیت (ICCD) IIFT از طریق برقراری روابط دانشگاهی با دانشگاه ها و موسسات داخلی و بین المللی برای امکان آموزش و برنامه های تحقیقاتی مشترک ، نقش مهمی در این موسسه ایفا می کند. مبادله دانشجویی و دانشکده بخشی جدایی ناپذیر از همکاری های دانشگاهی است. این مؤسسه با به دست آوردن عضویت در موسسات بین المللی مشهور ، همکاری های دانشگاهی ، مبادله دانشجویی ، تورهای تحصیلی و تبادل دانشکده ها را تثبیت می کند. این بخش همچنین مشارکت دانشکده ها در برنامه ها و کنفرانس های ملی و بین المللی را تسهیل می کند.
ابتکار توسعه ظرفیت IIFT با هدف ارائه قرار گرفتن در معرض دانشگاهی در دانشکده IIFT انجام شده است. در ماه آوریل تا نوامبر 2014 ، این مؤسسه از 03 اعضای هیئت علمی برای کنفرانس های ملی / آموزش / برنامه های سمینار و 01 عضو هیئت علمی برای برنامه آموزش بین المللی پشتیبانی مالی ارائه داد.
بخش تحصیلات تکمیلی در مدیریت (GSM) موسسه بخش گره برای برنامه های تمام وقت/طولانی مدت در مدیریت است. این بخش علاوه بر ارائه پشتیبانی اداری و دانشگاهی ، پذیرش در برنامه های MBA و گواهینامه آخر هفته موسسه را پردازش می کند. این وظیفه این بخش است که از رفتار صاف برنامه ها با هماهنگی با همه ذینفعان اطمینان حاصل کند. دانشکده ، دانشجویان و سایر افراد نگران.
بخش اقتصاد این موسسه برنامه M. A. (اقتصاد- تخصص در تجارت و دارایی) را برای ارائه دانش پیشرفته در اقتصاد انجام می دهد. اهداف خاص برنامه به شرح زیر است:
- برای آماده سازی دانشجویان برای تبدیل شدن به سیاست گذاران عالی تجارت و استراتژیست های اصلی در مورد مسائل مربوط به تجارت در بخش شرکت ها ، که مستقیم یا غیرمستقیم در تجارت بین المللی و معاملات مالی درگیر است.
- برای تجهیز دانش آموزان به مجموعه ای از ابزارها ، که به آنها در حل مشکلات دنیای واقعی کمک می کند.
- برای آماده سازی دانشجویان به دانشگاهیان تمام وقت ، با دانش تخصصی در اقتصاد بین المللی و دارایی.
تحقیقات در رشد موسسه از اهمیت زیادی برخوردار است زیرا یک رابط فراگیر قوی بین ایجاد دانش و آموزش فراهم می کند. این کشور ظرفیت مشاوره قابل توجهی در تجزیه و تحلیل سناریوی بین المللی تجارت و تدوین استراتژی های مناسب شرکت ها ایجاد کرده است. این موسسه همچنین با موفقیت برای پروژه های ملی و بین المللی پیشنهاد داده است. بخش تحقیقاتی هر از گاهی کنفرانس های مهم ملی و بین المللی را در مورد مضامین معاصر برگزار می کند ، که افراد دارای منابع برجسته را از نهادهای چند جانبه ، بخش دولتی و نهادهای آکادمیک مشهور گرد هم می آورد. دکتریبرنامه ارائه شده توسط این بخش بسیار خوب است.
شبکه فارغ التحصیلان مؤسسه برای دانشجویان گروه فعلی از مزایای زندگی واقعی برخوردار است. فارغ التحصیلان زمان ارزشمند خود را برای ارائه پشتیبانی شغلی و کمک به ارائه دانش آموزان در محل نیز کمک می کنند. این امر باعث افزایش تجربه دانش آموزان می شود و به آنها می دهد تا در سناریوی تجارت سخت امروز برای حضور در سازمان های مربوطه خود در پیش ببرد.
بخش امور فارغ التحصیلان (DAA) هر سال جلسات فصل را برگزار می کند که نقش مهمی در تضمین تعامل فارغ التحصیلان به طور منظم دارد. فارغ التحصیلان ما در سمتهای پیشرو در صنایع متنوع مشغول به کار هستند و فصل (6 ملی و 2 بین المللی) به عنوان بستری برای اتصال مجدد آنها با موسسه عمل می کنند.
فرآیند قرار دادن IIFT توسط دانشجویان به همراه رئیس ، روابط شرکت و بخش قرار دادن (CRPD) اداره می شود. اعضای کمیته قرارگیری دانشجویی توسط دانشجویان انتخاب می شوند. اعضای کمیته قرار دادن در مورد فعالیت ها و دستاوردهای خود به مدیر در جلسات کمیته فرمان ارائه می دهند تا به دنبال مشاوره و دستورالعمل های مدیر برای دستیابی بهتر شرکت ها و بهبود در روند قرار دادن باشند.
با حمایت شدید توسعه شغلی ، IIFT به طور مداوم به 100 ٪ سوابق قرارگیری دست یافته است. قرارگیری به عنوان یکی از بهترین شاخص ها برای عملکرد دانش آموزان در نظر گرفته می شود و مکان های IIFT بسیار مطلوب با سایر ده مدرسه برتر B در هند مقایسه می شود.
بخش انتشار ، مجلات IIFT ، خبرنامه ها ، مقالات کار و سریال سمینار را به نمایش می گذارد. بررسی تجارت خارجی (FTR) یک مجله سه ماهه مورد بررسی است که توسط انتشارات Sage هند منتشر شده است. این ژورنال در نظر دارد به عنوان یک انجمن جامع برای تحقیقات نظری و تجربی در مورد تجارت و تجارت بین المللی خدمت کند. Focuswto. ib یکی دیگر از مجلات همکار مورد بررسی است که توسط این موسسه منتشر شده است. هدف از این Focuswto. ib بین رشته ای ، تشویق برنامه های ایده های مفهومی ، روش های تحقیق در تجارت و مدیریت بین المللی است. مقالات به صورت آنلاین منتشر شده و در وب سایت IIFT بارگذاری می شوند (http://focuswtoib. iift. ac. in). علاوه بر این ، بخش انتشار همچنین خبرنامه سه ماهه داخلی را منتشر می کند و میزبان مقالات کار و سریال سمینار است.
بخش انتشار ابتکار عمل را برای شروع یک سریال سمینار ماهانه انجام داده است. در سمینارها ، از کارشناسان خارجی دعوت می شود تا یک مقاله/موضوع تحقیقاتی دانشگاهی را ارائه دهند و با اعضای هیئت علمی/محققان تحقیق در IIFT ارتباط برقرار کنند. یکی از اهداف اصلی چنین رویدادهایی ، پرورش فرهنگ تحقیقاتی پر جنب و جوش در بین اعضای هیئت علمی و دانشجویان است.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
بزرگترین انتقال ثروت در تاریخ در حال وقوع است ، زیرا Baby Boomers از مانتوی - و پول آنها - به چند هزاره خوش شانس عبور می کند ، اما این روند با موانع پخش می شود. ارث بردن پول زیادی یک چیز است ، دانستن اینکه با آن کاملاً دیگر چه کار کنید. اینجاست که مدیران روابط خوب وارد می شوند.

با هر اندازه ، اعداد حیرت انگیز هستند. مدیر سرمایه گذاری مستقر در واشنگتن ، درآمد متحد 36 تریلیون دلار توسط Baby Boomers به فرزندان خود در ایالات متحده به تنهایی تا اواسط قرن منتقل می شود. Cerulli Associates در طی 25 سال آینده 68 تریلیون دلار را قرار می دهد.
گزارش انتقال ثروت خانواده Wealth-X ، که در ژوئن سال 2019 منتشر شده است ، به خانواده هایی با 5 تا 30 میلیون دلار دارایی های قابل سرمایه گذاری متمرکز است. این نکته 8. 8 تریلیون دلار است که توسط نسل بعدی آمریکا در دهه 2020 به ارث می رسد. این تعداد ، هرچند از غول پیکر تا صرفاً عظیم ، در اروپا (3. 2 تریلیون دلار) و آسیا (1. 9 تریلیون دلار) کاهش می یابد.
برخی از این پول به خیرین تعهد می شود یا توسط مأمور مالیات برطرف می شود. اما بیشتر آنها به جیب های دو جمعیتی جریان می یابند: Gen-Xers ، کسانی که بین سالهای 1965 و 1980 متولد شده اند. و هزاره ها ، گروه سنی متولد شده قبل از سال 1996. ، این امر خواهد بود ، می گوید ویولا اشتاینهوف ورنر ، رئیس گروه جهانی نسل بعدی و خانواده در اعتبار سوئیس ، "بزرگترین انتقال ثروت جهانی در تاریخ".
با توجه به این نکته ، شایان ذکر است که نگاهی خوب به کسانی که برای ارث بردن این ثروت به ارث می برند ، بیندازید. آنها کی هستند؟آنها از زندگی چه می خواهند؟و چگونه آنها بانکداران خصوصی را مشتاق کسب و کار خود می دانند؟
ارزش این را دارد که با انفجار چند اسطوره شروع کنید.
اول ، این تحویل یک شبه اتفاق نمی افتد. این فرایندی است که سالها و حتی دهه ها ادامه خواهد یافت. تعداد خط های برتر ممکن است بسیار زیاد باشد ، اما در هر سال معین از یک نسل به نسل دیگر منتقل می شود. درآمد یونایتد ارزش کل وراثت ها را در ایالات متحده در سال 2016 با 427 میلیارد دلار قرار داد.

دوم ، انتقال ثروت آسان نیست. هر فرهنگ و کشور با همان مجموعه چالش ها مبارزه می کند. مثل پیراهن های پیراهن به پیراهن ، که در آن یک نسل فقط ثروت خود را جمع می کند تا آن را از بین ببرد ، هنوز هم طنین انداز است. اشتاینهاف ورنر می گوید: "حدود 70 ٪ از خانواده های UHNW [فوق العاده عالی] در روند انتقال ثروت و مسئولیت ها شکست می خورند."این منجر به خانواده ها می شود که هماهنگی خود را از دست می دهند و به نوبه خود کنترل ثروت خود را از دست می دهند. "
و سوم ، فقط به این دلیل که پول زیادی را به ارث می برید ، به این معنی نیست که شما در مدیریت آن مهارت دارید یا از وضعیت خود راحت هستید.
اجتناب از اشتباهات
می توان استدلال کرد که انتقال ثروت به فرزندان شخص به همان اندازه دشوار است که در وهله اول آن را انجام دهید. بنابراین ، هر نسل تمایل به ایجاد چه اشتباهاتی دارد-و آیا روش های چدن برای اطمینان از جلوگیری از این اشتباهات وجود دارد؟
یک مکان خوب برای شروع با ذهن باز است. پیرتر و جوان تر اغلب به یکدیگر نگاه می کنند. هر طرف اغلب سریع می تواند فرضیاتی راجع به طرف دیگر انجام دهد.
طبق تعریف ، بومرهای کودک خودساخته برای رسیدن به جایی که هستند ، سخت تلاش کردند. مایا پرابو ، که رهبری تجارت مشاوره ثروت بانک خصوصی JPMorgan برای اروپا ، خاورمیانه و آفریقا را بر عهده دارد ، می گوید: "آنها تجارت خود را بر روی بسیاری از سخت کوشی ها ، ریزش ها ، عزم ها و تعهدات ایجاد کردند."
جنبه های بعدی فکر می کنند وضع موجود نسل والدین آنها به اندازه کافی خوب نیست - پول K ، بانک خصوصی سیتی
بسیاری از کسانی که ثروت خود را از ابتدا می سازند ، به طرز شگفت انگیزی کمی از آن صرف می کنند. آنها به یاد می آورند که هیچ چیزی نداشته اند ، بنابراین عادت به چسبیدن به چوب های سکه. الكساندر گارتنر ، رئیس بانک خصوصی در Bradesco Bank Europe در لوكزامبورگ می گوید: "ترس وجود دارد كه بچه های آنها برعكس عمل كنند - خیلی كم كوچك و هزینه بیش از حد را خرج كنند."
گارتنر با اشاره به نمونه خانواده هایی که با او در آمریکای لاتین کار کرده است ، می افزاید: "بنیانگذاران مشاغل غالباً نگران هستند که فرزندانشان تمرکز خود را از دست دهند و آنها به سادگی صبر کنند تا ثروت خود را به ارث ببرد و سپس آن را خرج کنند."
این معضل کلاسیک است: یک والدین ثروتمند ، که بدون ثروت شخصی یا کمی از آنها متولد شده اند ، کودکی را پرورش می دهند که فقط مالی زیادی را می شناسد - و از ترس این که هرگز مسیر خود را در زندگی پیدا نمی کند ،
پول k ، بانک خصوصی سیتی
از طرف خود ، هزاره ها ترس و نارضایتی های خاص خود را دارند. آنها به عنوان یک جمعیت شناختی ، میراث صنعتی و مالی از تغییرات آب و هوا و نابرابری را می بینند. پول K ، رئیس جهانی نسل بعدی و خدمات جهانی مشتری آسیا اقیانوس آرام در بانک خصوصی Citi می گوید: "جنبه های بعدی فکر می کنند وضع موجود نسل والدین آنها به اندازه کافی خوب نیست."
هیچ جا اختلاف بین نسلی که پول را به دست آورد و یکی از آنها برای ارث بردن آن به وضوح تر از مورد گرم شدن کره زمین نیست.
فردریک می گوید: "در حالی که نسل های قدیمی گاهی اوقات بر موضوعاتی مانند تغییر آب و هوا تقسیم می شوند ، با نسل جدید HNWI ها [افراد دارای ارزش خالص بالا] ، همه آنها بر روی تغییرات آب و هوا تراز شده اند) واقعی بودن و ب) نیاز به پرداختن به آنها."روچات ، شریک مدیریت در ژنو در بانک خصوصی مستقل سوئیس لومبارد اودیر.
هیچ کس نگفت که پول در مورد آن آسان است و غالباً هرچه بیشتر داشته باشید ، داشتن یک گفتگوی مالی جدی سخت تر است.
استینهوف ورنر ، اعتباری سوئیس می گوید: "صحبت کردن با صراحت در مورد پول دشوار است."وی گفت: "وراثت ناگزیر موضوعی ناراحت کننده است ، زیرا مرگ و میر بخشی از گفتگو می شود. درگیری های پنهان اغلب در این بحث های دشوار نیز ظاهر می شود. به عنوان انسان ، ما سعی می کنیم از مشکلات دردناک یا ناراحت کننده خودداری کنیم. اما همه خانواده ها باید با آنها روبرو شوند و با آنها مقابله کنند. "
هیچ چیز فرار از این واقعیت وجود ندارد. او به جاستین راکفلر ، یک سرمایه گذار تأثیر آمریکا و مدیر جهانی دفاتر خانواده و بنیادهای شرکت فناوری مدیریت سرمایه گذاری Addepar اشاره می کند ، که دوست دارد بگوید این حرف را می زند: "هر خانواده ای بی نظیر است. مشکلاتی که با آنها روبرو هستند این نیست. "
او به عنوان یک محاصره نسل پنجم از کارشناسی ارشد نفت و نیکوکار جان دی راکفلر ، باید بداند. ثروت بدون ارتباطی ، انعطاف پذیری مالی و کمک های خارجی حرفه ای ، در طی سه قرن راه خود را طی نمی کند.
اما نشستن برای صحبت در مورد ثروت هرگز ساده نیست. هر نسل با مجموعه امیدها و ترس های خاص خود به میز می آید."پیامی که از والدین می شنویم این است:" چگونه می توانم به فرزندانم انگیزه در زندگی بدهم و اطمینان حاصل کنم که پول من از تحقق آنها جلوگیری نمی کند؟ ""آنچه فرزندانشان به نوبه خود می گویند این است:‘ من با والدین موفق مالی خود بسیار متفاوت هستم. چگونه می توانم مطابق انتظارات آنها عمل کنم؟ "

به ندرت چنین چیزی وجود دارد ، جایی که به پول مربوط می شود ، به عنوان یک گفتگوی آسان. موضوعاتی مانند یک پسر یا انتخاب شریک زندگی یک دختر اغلب به بحث و گفتگو می پردازند. پدر و مادر "ممکن است نیمی از پول خود را از بین بروند و اگر روابط به نتیجه نرسد - پولی که آنها برای کسب درآمد بسیار سخت کار کرده اند ، از بین رفته اند."
وی گفت: "چالش این است که این مکالمه را با فرزند خود داشته باشید بدون اینکه فکر کنید به آنها اعتماد ندارید. این با ایجاد یک دیدگاه مشترک خانوادگی برای ثروت آغاز می شود. "
برای بسیاری از هزاره ها و حتی برخی از Gen-Xers ، بحث در مورد ثروت با همسالان یا حتی با یک مدیر روابط با تجربه می تواند به همان اندازه سخت باشد.
Prabhu می گوید: "گاهی اوقات حتی نمی توانم از آن کلمه [ثروتمند] استفاده کنم ، زیرا کودکان گفتن آن را بسیار دشوار می کنند ، بنابراین ما از اصطلاحاتی مانند" راحت مالی "استفاده می کنیم."اما پس از آن ما در مورد این که ثروت برای آنها معنی دارد صحبت می کنیم و اغلب مواردی از این دست است:" آیا باید احساس کنم که موظف به خرید نوشیدنی های همه هستم؟ "یا" آیا باید به دوستانم بگویم که وقتی همه آنها شکسته شده اند در یک جت خصوصی بوده ام؟ ""
پول K در بانک خصوصی Citi می گوید: "سخت برای نسل بعدی UHNWS ، از جمله هزاره ها ، به افرادی که از ثروت مشابه نیستند نزدیک است. هنگامی که با همسالان ، آنها می توانند در مورد مسائل مربوط به مشاغل خانوادگی ، در مورد اضطراب نسبت به مسائل شخصی و خانوادگی مربوط به شغلی ، ثروت ، جانشینی ، ازدواج و تنش با خواهر و برادر و سایر اعضای خانواده ، صادق باشند. "
اگر نام خانوادگی خود را گوگل کنید ، در آنجا ارزش خالص خود را دارید ، برای دیدن همه در دسترس است. فرزندان شما ممکن است در مورد ثروت شما با شما بحث نکنند ، اما احتمالاً برخی از اطلاعات در آنجا وجود دارد - مایا پرابو ، بانک خصوصی JPMorgan
هیچ راهی توافق نشده برای آموزش نسل بعدی در مورد ثروت وجود ندارد.
گارتنر برادسکو می گوید: "هر خانواده متفاوت است."وی گفت: "ما عده ای را می بینیم که از سالهای اواخر نوجوان خود با فرزندان خود در مورد ثروت صحبت می کنند و برخی دیگر که کودک فقط هنگام درگذشت پدر یا مادر ، ثروت شخصی خود را کشف می کند. و آنها کاملاً از اینکه چقدر به ارث برده اند تعجب می کنند. "
در بعضی از نقاط جهان ، دلیل خوبی برای صحبت از ثروت از حوزه عمومی وجود دارد. گارتنر به "نگرانی های امنیتی [در آمریکای لاتین] اشاره می کند ، که دلیلی است که مردم نسبت به ثروت خود نسبتاً بسته هستند."
اما این نباید جلوی خانواده ای را که در مورد مسائل مالی در پشت درهای بسته بحث می کند ، متوقف کند. این روزها ، اطلاعات احتیاطی در مورد یک خانواده فوق العاده بهداشتی ، از جمله خود شما ، به ندرت بیش از چند کلیک فاصله دارد.
Prabhu JPMorgan می گوید: "Google یک منبع اطلاعات شگفت انگیز است.""اگر نام خانوادگی خود را گوگل می کنید ، در آنجا ارزش خالص خود را دارید ، برای دیدن همه در دسترس است. فرزندان شما ممکن است در مورد ثروت شما با شما بحث نکنند ، اما احتمالاً برخی از اطلاعات در آنجا وجود دارد. "
روند مقابله با این کار از اوایل آغاز می شود.
یکی از بانکداران خصوصی می گوید: "اگر هفت ساله شما به خانه می آید و می گوید:" مومیایی ما ثروتمند هستیم "، زیرا کسی به او گفت که در زمین بازی ، شما باید پاسخی تهیه کنید.""در این مرحله از زندگی آنها نیازی نیست که از نظر جسمی یک قایق بادبانی یا جزیره خصوصی خود را به آنها نشان دهید. صادق بودن و داشتن مکالمه و الگوی نقش در مورد ارزشهای خانواده خود کافی است. "
انتقال ثروت
گزارش 54 صفحه ای «کودکان و ثروت» JPMorgan به بچه ها کمک می کند تا سه جوان به سؤالات ساده مانند "این سکه چقدر است؟" پاسخ دهند و تفاوت بین پس انداز ، سرمایه گذاری و اشتراک گذاری را درک کنند.
سپس آن سالهای دشوار نوجوانان را پیمایش می کند و به خواننده کمک می کند تا در کالج بودجه کند ، صورت های مالی را بخواند و با دلایل مدنی درگیر شود. پرابو خاطرنشان می کند: این گزارش "با مشتری ها در هنگام قفل [Coronavirus] بسیار محبوب بوده است."
در مقدمه ، این بانک هدف خود را برای آموزش "افزایش نسل ها برای استفاده از پول در یک روش تولیدی و نه مخرب" بیان می کند. این نشان می دهد که چگونه بشردوستانه تعبیه شده در ذهن هزاره ها قرار دارد و چقدر بانک های خصوصی جدی آموزش مالی را می گیرند-و آنها امیدوارند که حفظ بلند مدت مشتری باشد.
ممکن است هیچ راه یکپارچه ای برای آموزش به کودک وجود نداشته باشد که چگونه با ثروت مقابله کند و با پول خوب باشد. اما برخی از قوانین بسیار قابل اعتماد از انگشت شست در مورد چگونگی القای ارزش ها و حساسیت های مالی مناسب در آنها وجود دارد.
به عنوان یک جمعی ، نسل بعدی ممکن است در حال حاضر سرشار از دارایی یا سودآورترین مشتری نباشد ، که یک معضل بسیار جالب برای صنعت ما - آنتون وونگ ، BNP Paribas Management Wealth ارائه می دهد.
به عنوان مثال ، هنگامی که نسل بعدی در اواسط تا اواخر بیست سالگی باشد ، ارتباط برقرار کنید ، سنی که می خواهند به آنها اعتماد کنند و در امور مالی خانواده شرکت کنند.
ویکتور ماترانز ، رئیس جهانی مدیریت و بیمه ثروت در بانکو سانتاندر می گوید: "لحظه مهم در یک روند انتقال زمانی است که یک عضو خانواده نسل جدید در یک جلسه دفتر خانواده شرکت می کند و شروع به تحقق آنچه اتفاق می افتد ، می گوید."
آنها شروع به یادگیری و سؤال می کنند. غالباً ، نسل قدیمی به آنها نگاه می کند: "این شخص در مورد چه چیزی صحبت می کند؟" اما آنها همیشه می خواهند اطلاعات بیشتری کسب کنند. اینگونه است که روند انتقال ثروت آغاز می شود. "
برای اینکه یک خانواده خانوادگی برای شرکت در جلسه ای مانند این یک کار بزرگ باشد. یک قانون خوب برای هر کسی در روز اول خود این است: اگر هیچ چیز مفیدی برای گفتن ندارید ، فقط گوش دهید.
 |
| کرام هندوجا ، مدیرعامل بانک هندوجا |
این رویکردی بود که کرام هندوجا هنگام حضور در اولین جلسه هیئت مدیره خود در بانک هندوجا ، یک بانک خصوصی سوئیس که توسط پدربزرگش SP هندوجا در سال 1978 تأسیس شد ، انجام داد.
پس از فارغ التحصیلی از دانشگاه کلمبیا نیویورک، چند سالی را خارج از حباب خانواده گذراند، یک شرکت رسانه ای تأسیس کرد، در پروژه های زیست محیطی، اجتماعی و حکومتی با سایر سرمایه گذاران تأثیرگذار سرمایه گذاری کرد و دارایی های گروه 50 میلیارد دلاری هندوجا را مدیریت کرد. در ماه اوت، فوربس دارایی خالص جمعی خانواده مستقر در لندن را 13. 5 میلیارد دلار اعلام کرد.
سپس پدرش تماس گرفت تا در جلسه هیئت مدیره شرکت کند. او می گوید: «بسیاری از درس هایی را که در دنیا آموختم به ارمغان آوردم.«آن تجربیات اولیه بسیار ارزشمند بود. من زیاد گوش دادم، هیچ وقت صدایم را بلند نکردم - این فقط به نفس آدم می زند و کمکی نمی کند. هدف من این بود که بفهمم چه چیزی باعث موفقیت بانک شده است.»
به وضوح کار کرد. کرم در ژانویه 2020 به عنوان مدیر ارشد اطلاعات منصوب شد. پنج ماه بعد، هیئت مدیره او را به سمت مدیر اجرایی ارتقا داد. یک ماه پس از آن، در ژوئیه، او اولین تصمیم بزرگ خود را گرفت و نام وام دهنده مستقر در ژنو را به SP Hinduja Banque Privée تغییر داد.
او می گوید که با آوردن این موضوع برنده هیئت مدیره شده است: «لنز و چشم اندازی جدید برای نقش CIO. من تا این مرحله چیزهای زیادی یاد گرفته بودم و به هیئت مدیره گروه گزارش دادم و راه هایی را برای بهبود بانک پیشنهاد دادم. این به آنها یک حس اعتماد به نفس داد - که ممکن است من شخص مناسبی برای هدایت کشتی باشم.
او می افزاید: «من فکر نمی کنم HNW های نسل بعدی صرفاً به دنبال «ارائه دهندگان خدمات» باشند که قیمت های کمی بهتر ارائه می کنند. چیزی که آنها نیاز دارند یک دفتر خانواده نهادینه شده است که اتفاقا دارای مجوز بانکی و ظرفیت قابل توجهی برای وام دادن باشد. این برای کاری که ما انجام می دهیم بسیار مهم است.»
به همین ترتیب، هنگام ارائه مشاوره مدیریت ثروت، اشتباهات زیادی وجود دارد که باید از آنها اجتناب کرد. این ایده خوبی نیست که بین فرزندان خود رقابت ایجاد کنید - برای مثال، با دادن مبلغی به هر یک و دیدن اینکه چقدر خوب سرمایه گذاری می کنند. پرابهو از JPMorgan می گوید: «این اغلب به این ختم می شود که خواهر و برادر در اتاق هیئت مدیره با یکدیگر رقابت می کنند و علیه یکدیگر پول می برند».
یکی دیگر از نه این است که از پول به عنوان مکانیزم کنترلی با آویزان کردن آن در مقابل یک بزرگسال جوان برای ایجاد یک نتیجه خاص استفاده کنید. او می افزاید: «این رویکرد باعث می شود که بچه هایتان را بچه دار کنید، بنابراین به افراد ۴۰ ساله ای می رسید که هنوز مثل بچه ها احساس می کنند و فکر می کنند»."اگر با شما مانند یک بزرگسال رفتار نشود، مانند یک بزرگسال رفتار نخواهید کرد."
یک رویکرد به مراتب بهتر ، گارتنر Bradesco ، این است که آنها را به آرامی راحت کنیم. وی می گوید: "شما می توانید آنها را با یک مبلغ اندک در یک حساب شخصی مدیریت کنید - این به آنها کمک می کند تا تصمیم بگیرند که آیا می خواهند در صندلی رانندگی این ثروت باشند."این مزیت اضافی برای فعال کردن یک ارائه دهنده مدیریت ثروت دارد تا بتواند طیف کاملی از خدمات خود را در دسترس مشتری مورد نظر قرار دهد.
این مهم است. نبردی در حال انجام است - البته آرام و دیپلماتیک - برای حفظ تجارت هر گروه خانوادگی در لحظه های کلیدی انتقال.
یک نسل پیش ، یک وام دهنده جهانی یا یک بانک مستقل سوئیس تمایل به انجام کار صرفاً با یک پدرسالار خانوادگی داشت. هنگامی که مشعل به تصویب رسید ، معمولاً به یک عضو خانواده مجرد بود ، پس از آن بیعت مالی به نسل جدید تغییر می کند. این اغلب ، هرچند نه همیشه ، یکپارچه بود.
این رویکرد قدیمی مدرسه به بانکداری خصوصی طی 15 سال گذشته توسط یک ماشین بازاریابی پیشرفته جایگزین شده است.

در یک سطح ، اصول بانکداری خصوصی تغییر زیادی نکرده است. Rochat لومبارد اودیر می گوید: "بیشتر مشتری های ثروتمند به دنبال شریک زندگی هستند که در این اوقات طوفانی محکم باشد."نسل های قدیمی تر به شدت در مورد حفظ ثروت در این محیط بسیار بی ثبات مراقبت می کنند. اما آنچه آنها به اعماق عملکرد اهمیت می دهند ، انتقال موفقیت آمیز ثروت به نسل بعدی است. "
اما در عین حال ، این صنعتی است که تقریباً برای آن چیزی که در هزاره جدید دیده است ، قابل تشخیص نیست. Steinhoff Weer ، اعتباری Suisse ، تغییرات دست اول را مشاهده کرده است.
او در سال 2005 به عنوان مدیر برنامه های بازاریابی UHNW بانک پیوست. دو سال بعد ، او تأسیس کرد و هنوز هم مدیر کل سازمان سرمایه گذاران جوان (YIO) ، یک بدن مستقل است که حمایت مالی می شود اما متعلق به بانک سوئیس نیست. این هدف تقویت روابط شخصی و سرمایه گذاری مادام العمر بین بزرگسالان ثروتمند است.
او می گوید: "اگر کلاسهای YIO 2007 و 2020 را با هم مقایسه کنم ، تفاوت بزرگی را می بینم."در آن زمان: "سفر بیشتر نادر بود. هنوز بازدید از یک کشور دیگر به مدت یک هفته یا رفتن به خارج از کشور برای تحصیل هنوز خاص بود. برخی از اعضای YIO از اسپانیا یا ایتالیا در کشور دیگری اعتماد به نفس نداشتند و انگلیسی صحبت کردن نیز برای برخی مانعی بود. "
او می افزاید: تمام آنچه تغییر کرده است. نسل جدید که اکنون در حال ظهور است متفاوت است. آنها مستقل تر هستند ، به طور گسترده سفر می کنند ، انگلیسی صحبت می کنند ، از نظر آنچه می خواهند و نیاز دارند ، اطمینان دارند و درک اساسی یا خوبی از امور مالی دارند. "در حال حاضر ، البته ، Covid بیشتر برنامه های سفر را متوقف کرده است ، اما سفر هوایی باز خواهد گشت.
این اثر هزاره است. بانک های خصوصی مجبور شده اند با خواسته های جمعیتی سازگار شوند که نه تنها از نظر تعداد زیاد بلکه به ارث بخش اعظم ثروت گسترده نسل بومر کودک است.
ارزش های
به عنوان یک گروه ، با هر چیزی که قبلاً آمده است متفاوت است. Rochat لومبارد اودیر ارتش مؤثر خود را به عنوان سرمایه گذاری توصیف می کند: "شخصی و حرفه ای در پروژه ها و به روشی که زندگی خود را زندگی می کنند. آنها با خودشان بسیار خواستار هستند: زندگی آنها باید معقول و سازگار و منسجم با جهان بینی کلی خود باشد. آنها به دنبال یک شریک مالی هستند که ارزش های آن با جهان بینی خود متناسب است و چه کسی در کنار ارزش های آنها عمل خواهد کرد. "
هزاره ها همه چیز را پرس و جو می کنند ، به ویژه اگر یک تصمیم سرمایه گذاری بر مردم یا کره زمین تأثیر منفی بگذارد. روچات می گوید: "آنها سؤالاتی مانند:" چرا این سهام؟ "یا" ردپای آب و هوا سهام موجود در آن سبد چیست؟ ""این نوع سؤال همیشه از نسل جوان است."
استینهوف ورنر اعتباری سوئیس می گوید: "نسل بعدی:" یک شریک واقعی در بانک خود می خواهد ، که آنها را جدی می گیرد و واقعاً به آشنایی با آنها اهمیت می دهد و چه چیزی باعث می شود آنها را تیک بزنید. "
وی می افزاید: "شما باید با دقت [به آنها] گوش دهید. شما فقط نمی توانید فرض کنید که می دانید این افراد چه کسانی هستند ، آنها چه می خواهند ، هدف زندگی آنها چیست. "
اینگونه نیست که نسل جدید فقط هیپی های غذایی گرانولا است. نکته این است که ما می دانیم - بهتر از هر نسلی - تصمیماتی که امروز در اینجا می گیریم در آن طرف جهان احساس می شود - کرام هندوجا ، sp هندوجا بانکی خصوصی
این کار ساده ای نیست ، اگرچه بهترین موسسات آموخته اند تا سازگار شوند. به همان روشی که وام دهندگان تجاری به عنوان حیاتی برای بقای خود ، دیجیتال را دیدند ، بانک های خصوصی با تعبیه خود در زندگی روزمره مشتریان ثروتمند ، چالش ماندن - و سودآور - را در آغوش گرفتند.
به نوعی ، این بانکداری خصوصی را به عنوان یک تجارت روابط به ریشه های خود باز می گرداند. در قلب این فرایند ، آموزش مالی است و در هسته اصلی آن نسلی است که به سن و سال در رسانه های اجتماعی و با سرهای پر از داده ها سیمی شده است.
خود آموزش مسئله نیست. این که آیا یک نسل بعدی HNW یا UHNW در برزیل ، نیجریه یا چین متولد می شود ، سالهای سازنده آنها معمولاً از قبل ترسیم می شود: مدرسه خصوصی در ایالات متحده یا انگلیس و سپس آموزش Ivy League. این به معنای لزوماً به معنای این نیست که آنها درک می کنند که پول چگونه کار می کند ، چه چیزی باعث می شود یک تجارت تیک بزنید یا چگونه می توان یک سرمایه گذاری را ساختار داد.
Prabhu JPMorgan می گوید: "هیچ کس به دنیا نمی آید."وی گفت: "شما باید آجیل و پیچ های مالی را یاد بگیرید و از نظر روحی آماده شوید. شما باید بتوانید به سؤالات بپرسید و به آنها پاسخ دهید: رابطه من با ثروت ، هویت من با آن ، شاید با ثروت من به دست نیاوردم؟ "
این یک دلیل مهم است که چرا بسیاری از ژن های بعدی ثروتمند نیز در مدرسه تجارت شرکت می کنند و سپس وقت خود را در یک موسسه بزرگ شرکت یا مالی می گذرانند.
 |
| آنتون وونگ ، مدیریت ثروت BNP Paribas |
در بعضی از نقاط جهان ، این گزینه کمتر از پیش نیاز است. آنتون وونگ ، رئیس گروه مشتری کلیدی می گوید: "برای خانواده های آسیایی که در حال آماده سازی برای به دست آوردن ژن های بعدی هستند ، بسیاری از فرزندان خود را ترجیح می دهند قبل از بازگشت به مشاغل خانوادگی خود ، در مدیریت بانکی یا دارایی کار کنند تا دانش و تجربه خود را بدست آورند."، آسیا ، در مدیریت ثروت BNP Paribas.
پول K در بانک خصوصی Citi خاطرنشان می کند که در برخی موارد: "این در قانون اساسی خانواده نوشته شده است که شما باید بعد از کالج یا [AN] MBA" در خارج از مشاغل خانوادگی کار کنید. "
البته ، یک زمینه کامل در امور مالی برای هر مرد یا زن ثروتمند ثروتمند نیست. برای هر سرمایه گذار یا صنعتگر نسل دوم ، مشتاق استفاده از پول پدر برای خرید جهان است ، یک خواهر یا برادر وجود دارد که ترجیح می دهد یک انسان دوستانه ، یک مدرس مدرسه یا یک اجتماعی باشد.
Rochat Lombard Odier یک توصیه ساده به نسل بعدی ارائه می دهد: به چیزی عجله نکنید.
وی می گوید: "به آنچه می خواهید در زندگی خود به دست بیاورید ، فکر کنید ، در کدام زمینه می خواهید به طور کامل به دنبال تحقق پتانسیل های خود باشید.""اگر تصمیم شما برای پیوستن به مشاغل خانوادگی است ، سخت کار کنید. هیچ کس این کار را برای شما آسان نخواهد کرد. "
پول K در بانک خصوصی Citi می افزاید: "همه از نظر مالی سواد ندارند."وی گفت: "برخی از ژنرهای بعدی با MBA وجود دارند. که فقط مالی را به عنوان فنجان چای خود نمی بینند. "
برخی از کسانی که به عنوان یک پدر و مادرهای نسل دوم یا نسل دوم می توانند سالها را برای بالگردیدن آن بگذرانند ، وانمود می کنند که می دانند یک تجارت خانوادگی چگونه کار می کند. اما سرانجام ، همه باید گوش دهند و یاد بگیرند.
پول می گوید: "من شرایطی داشتم که یک ژنراتور بعدی در دهه بیست و یک سالگی خود را برای اداره یک دفتر خانوادگی اختصاص داده است ، به من رسید و گفت:" من به معنای واقعی کلمه هیچ سرنخی ندارم که یک دفتر خانواده انجام می دهد. ""بنابراین ، من برای او ترتیب دادم تا با مشاوران دفتر خانواده خود ملاقات کند و او را با برخی از همسالان خود وصل کرد."
روند کار
برای هر بانک خصوصی ، این یک چالش است بلکه یک فرصت است. همه خانواده ها توجه زیادی به امور مالی خود دارند. UBS در گزارش دفتر جهانی خانواده خود در سال 2020 ، 121 نفر از بزرگترین دفاتر خانواده جهان را مورد بررسی قرار داد تا کشف کند که چگونه آنها طوفان های مالی امسال را بیرون می کشند و عملکرد نمونه کارها را مطابق با اهداف حفظ می کنند.
این امر به شش عامل اشاره دارد ، با اینكه دفاتر خانواده UHNW از نزدیک در تخصیص دارایی استراتژیک ، برنامه ریزی جانشینی ، سرمایه گذاری پایدار ، سرمایه گذاری تأثیر و - محرک اصلی بازده - سهام خصوصی شرکت می کنند. فاکتور ششم فرصت طلبی بود که دو سوم دفاتر خانواده "تا 15 ٪ از اوراق بهادار را به صورت تاکت کارها معامله کردند" زیرا آنها در مارس ، آوریل و ماه مه ، اوراق بهادار خود را دوباره تعادل دادند.
این نوع برنامه ریزی جامع مالی-برخورد با مالیات های بالاتر ، دارایی های متعدد و یک سبد سرمایه گذاری بزرگ-در سطح متمرکز اتفاق می افتد ، که توسط تابلوهایی که شامل خانواده و اعضای فزاینده غیر خانواده می شوند ، نظارت می شود.
اما فراتر از آن ، برنامه ریزی ثروت در بالاترین سطح بیش از هر زمان دیگری است ، با این که بانک های خصوصی بهشت و زمین را برای تأمین نیازهای خاص ، نه فقط از واحد خانواده ، بلکه از قطعات جزء آن - هر کودک جداگانه حرکت می دهند.
الکساندر گارتنر ، برادسکو بانکوروپ
گارتنر می گوید ، ثروت "بیشتر به تجربه شخصی تبدیل می شود."وی گفت: "ما شرایطی داریم که برادران ، خواهران و پسر عموهای هر یک توسط بانکداران خصوصی مختلف ارائه می شوند. حتی اگر آنها همان مقدار پول داشته باشند ، سبک های کاملاً متفاوتی خواهند داشت. برخی می خواهند سرمایه گذاری تأثیر را دنبال کنند. دیگران می خواهند روی پول خود بنشینند و جوان بازنشسته شوند. یک روند واضح وجود دارد که با افراد با اندازه جیب خود رفتار نکنیم بلکه توسط آنها چه کسی هستند. "
این باعث می شود بانک های خصوصی به دو روش سازگار شوند. اول ، هر مدیر رابطه به طور پیش فرض باید با نیازهای متنوع مشتری سازگار شود. این به نوبه خود باعث می شود هر مدیر روابط به یک حیوان کمی متفاوت از هر یک از همسالان خود تبدیل شود و به آنها توانایی بسیار تخصصی در منطقه ای مانند مثلاً تأثیر سرمایه گذاری یا برخورد با مسائل والدین و کودک یا رقابت های خواهر و برادر می دهد.
گارتنر می افزاید: بانکداری خصوصی "دیگر یک مرد یا یک زن یک زن نیست."وی گفت: "این در مورد جمع آوری قابلیت های چندین متخصص در داخل بانک است. هر مدیر روابط دارای سبک ، رویکرد و قدرت متفاوتی است. و این در مورد پذیرش مشتری با ابزارهای مختلفی که ما داریم بیشتر می شود. "
این رویکرد مناسب برای خدمت به Gens Next Gens ، هزینه انسانی در هر دو طرف معادله دارد. تنها با ارزش ترین منبع یک شرکت مدیریت ثروت - زمانی که کارمندان آن برای تأمین نیازهای مشتری صرف می کنند - محدود نیست.
و در حالی که ثروت به ناچار به نسل جدید منتقل می شود ، روند در بعضی موارد مدت زمان زیادی طول خواهد کشید. همانطور که UBS در گزارش دفتر خانواده خود در سال 2020 نوشت: "در حالی که نسل فعلی صاحبان سودمند عمدتاً در دهه 60 و 70 خود هستند ، حدود یک سوم از دفاتر خانواده هیچ برنامه ای برای تغییر کنترل ندارند."
بانک ها باید این موضوع را با دقت در نظر بگیرند. Wong BNP Paribas می گوید: "به عنوان یک جمعی ، نسل بعدی ممکن است در حال حاضر سرشار از دارایی یا سودآورترین مشتری نباشد ، که یک معضل بسیار جالب برای صنعت ما ارائه می دهد."وی گفت: "چالشی که ما با آن روبرو هستیم این است که چقدر می توانید به بخشی از مشتری که دارای دارایی است ، اختصاص دهید.
وی می افزاید: "آنها بسیار ثروتمند هستند ، اما ممکن است هنوز مالکیت شخصی دارایی های خانوادگی نداشته باشند.""بنابراین ، شما می توانید سالها را صرف حفظ رابطه کنید بدون اینکه تجارت زیادی را به معنای سنتی وارد کنید."
یک موسسه مالی می تواند با دیدن نسل بعدی به عنوان افراد منحصر به فرد و نه فقط به عنوان ادامه خطی والدین خود - ویولا اشتاینهوف ورنر ، اعتبار سوئیس ، [وفاداری] ایجاد کند.
این امر نیاز به خرد کردن داده های زیادی دارد: برای تعیین اینکه مشتری ها باید روی آن تمرکز کنند و چه زمانی انتقال بیشتر یا همه از ثروت یک خانواده صورت می گیرد. اما این امر همچنین باعث می شود تا یک بانک را پیدا کند تا راهی پیدا کند تا خود را از نظر مالی برای یک مشتری ارزشمند مرتبط کند و نسل بعدی را احساس کند.
وونگ می افزاید: "ما راه هایی برای ارائه خطوط اعتباری به مشتری های نسل بعدی پیدا می کنیم ، که کمتر به دارایی های متعهد یا ضمانت والدین وابسته هستند.""اگر از نسل بعدی بخواهیم ضمانت والدین خود را برای تصویب یک خط اعتباری دریافت کند ، که روابط بانکی در واقع با آن فرد نیست بلکه بیشتر با والدین است."
فناوری بانک های خصوصی را قادر می سازد تا راه های مبتکرانه برای خدمت به مشتریان ثروتمند پیدا کنند. اما جریان یکپارچه اطلاعات هر دو روش کار می کند. نسل بعدی می داند که دارای دست شلاق است - ارائه دهنده ثروت به آنها بیشتر نیاز دارد که به آن احتیاج دارند.
جایگزینی یک مدیر روابط ارزشمند که سالهاست که به خانواده خود در خدمت خانواده خود است ، برای یک هزاره ثروتمند دشوار نیست.
استینهاف ورنر اعتباری سوئیس معتقد است که وفاداری که هزاره به یک مشاور اولیه ثروت احساس می کند "به جای سقوط" در حال تغییر است ، اما مشخص است که بانک های خصوصی باید سخت تر از همیشه کار کنند تا مشتریان جوان را متقاعد کنند تا ایمان را حفظ کنند.
او می گوید: "یک موسسه مالی می تواند با دیدن نسل بعدی به عنوان افراد منحصر به فرد و نه فقط به عنوان ادامه خطی والدین خود ، [وفاداری] ایجاد کند."

ماترانز سانتاندر موافق است که برای ثروتمندان نسل بعدی ، وفاداری باید بدست آید ، فرض نمی شود. وی می گوید: "اگر آنها را در آن فرآیند انتقال رها کنید ، احتمالاً آنها را به عنوان مشتری از دست داده اید ، زیرا آنها احساس می کنند شما بخشی از نسلی هستید که والدین آنها بخشی از آن بوده اند.""به دست آوردن اعتماد آنها کاملاً حیاتی است. پس از اتمام ، از بین رفته است. "
به نوبه خود ، برای کسانی که می توانند میلیون ها نفر ، حتی میلیارد ها دلار ، در سالهای آینده ، یک مدیر روابط خوب را به ارث ببرد ، باید ارزش قائل شود ، و این امر به عنوان یک حقوقی مورد توجه قرار نمی گیرد.
هزاره ها در دنیایی که با داده ها سیلاب شده بودند متولد شدند و از ترس از فروپاشی آب و هوا و نابرابری ناشی می شوند. آنها می خواهند از یکی برای کمک به دیگری استفاده کنند و ثروت گسترده خانواده خود را به عنوان یک فرصت طلایی می بینند ، خواه با کمک بشردوستانه یا با قرار دادن پول برای کار در تلاشهای سودآور و دوستدار سیاره-تأثیرگذاری بر سرمایه گذاری.
کرام هندوجا ، خود یک Scion نسل چهارم می گوید: "نسل بعدی می خواهد جهان را به مکانی بهتر تبدیل کند ، خواه با مقابله با تغییرات آب و هوا یا فقر جهانی."
ما اکنون باهوش تر هستیم ، اطلاعات بیشتری داریم و نمی خواهیم چالش هایی را که با آن روبرو هستیم نادیده بگیریم. اینگونه نیست که نسل جدید فقط هیپی های غذایی گرانولا است. نکته این است که ما می دانیم - بهتر از هر نسلی - تصمیماتی که امروز در اینجا می گیریم در آن طرف جهان احساس می شود. "
گارتنر بردسکو می گوید: این تمایل به کمک به "اینجا برای ماندن" است. این توسط یک نسل دیجیتالی گرسنه داده می شود که بیشتر از مشکلات پیش روی آن می داند که ما با آن روبرو هستیم. مهمتر از همه ، به لطف بزرگترین انتقال ثروت در تاریخ ، این گروه و مدیران روابط که به آن خدمت می کنند ، در موقعیتی عالی برای انجام کاری در مورد آن قرار دارند.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
ویژگی "Hey Siri" به کاربران امکان می دهد Siri Handbay را فراخوانی کنند. یک تشخیص دهنده گفتار بسیار کوچک تمام وقت را اجرا می کند و فقط برای این دو کلمه گوش می دهد. هنگامی که "سلام سیری" را تشخیص داد ، بقیه سیری سخنرانی زیر را به عنوان یک دستور یا پرس و جو تجزیه و تحلیل می کنند. ردیاب "Hey Siri" از یک شبکه عصبی عمیق (DNN) برای تبدیل الگوی صوتی صدای شما در هر لحظه به توزیع احتمال نسبت به صداهای گفتار استفاده می کند. سپس از یک فرآیند ادغام زمانی برای محاسبه نمره اعتماد به نفس استفاده می کند که عبارتی که شما گفته اید "سلام سیری" بود. اگر نمره به اندازه کافی بالا باشد ، سیری از خواب بیدار می شود. این مقاله نگاهی به فناوری اساسی می اندازد. این در درجه اول مربوط به خوانندگانی است که چیزی از یادگیری ماشین را می دانند اما کمتر در مورد تشخیص گفتار هستند.
دسترسی هندزفری به سیری
برای کمک به سیری ، بگویید "هی سیری". نیازی به فشار دادن یک دکمه نیست زیرا "هی سیری" سیری را بدون دست می دهد. به نظر می رسد ساده است ، اما بسیار زیاد در پشت صحنه می رود تا سیری را سریع و کارآمد از خواب بیدار کنیم. سخت افزار ، نرم افزار و خدمات اینترنتی یکپارچه با هم کار می کنند تا یک تجربه عالی ارائه دهند.
شکل 1. جریان Hey Siri در آیفون
قادر به استفاده از سیری بدون فشار دادن دکمه ها در هنگام شلوغ بودن دست ها ، مانند هنگام پخت و پز یا رانندگی یا هنگام استفاده از ساعت اپل ، بسیار مفید است. همانطور که در شکل 1 نشان داده شده است ، کل سیستم دارای چندین قسمت است. بیشتر اجرای سیری "در ابر" است ، از جمله تشخیص اصلی گفتار خودکار ، تفسیر زبان طبیعی و خدمات مختلف اطلاعاتی. همچنین سرورهایی وجود دارند که می توانند به روزرسانی های مدل های صوتی مورد استفاده توسط ردیاب را ارائه دهند. این مقاله بر بخشی که در دستگاه محلی شما اجرا می شود ، مانند آیفون یا اپل واچ متمرکز است. به طور خاص ، آن را بر روی ردیاب متمرکز می کند: یک شناسایی کننده گفتار تخصصی که همیشه به خاطر عبارت بیدار آن گوش می دهد (در آیفون اخیر با ویژگی "Hey Siri" فعال شده است).
ردیاب: گوش دادن به "هی سیری"
میکروفون موجود در آیفون یا اپل واچ صدای شما را به جریانی از نمونه های شکل موج آنی ، با سرعت 16000 در ثانیه تبدیل می کند. یک مرحله تجزیه و تحلیل طیف ، جریان نمونه شکل موج را به دنباله ای از فریم ها تبدیل می کند که هر کدام طیف صدا را تقریباً 0. 01 ثانیه توصیف می کنند. حدود بیست مورد از این فریم ها به طور همزمان (0. 2 ثانیه از صدا) به مدل آکوستیک تغذیه می شوند ، یک شبکه عصبی عمیق (DNN) که هر یک از این الگوهای صوتی را به یک توزیع احتمال بر روی مجموعه ای از کلاس های صدا گفتار تبدیل می کند: مواردی که در آن استفاده می شودعبارت "هی سیری" ، به علاوه سکوت و گفتار دیگر ، برای کل حدود 20 کلاس صدا. شکل 2 را ببینید.
DNN بیشتر از ضرب ماتریس و غیرخطی های لجستیک تشکیل شده است. هر لایه "پنهان" یک بازنمایی واسطه ای است که توسط DNN در طول آموزش خود کشف شده است تا ورودی های بانک فیلتر را به کلاس های صوتی تبدیل کند. غیرخطی نهایی در اصل یک تابع Softmax است (a. k. a. یک نمایی لجستیک عمومی یا عادی) ، اما از آنجا که ما می خواهیم احتمالات ورود به سیستم را داشته باشیم ، ریاضی واقعی تا حدودی ساده تر است.

شکل 2. شبکه عصبی عمیق برای تشخیص "سلام سیری" استفاده می شد. لایه های پنهان در واقع کاملاً متصل هستند. لایه بالا ادغام زمانی را انجام می دهد. DNN واقعی توسط جعبه متراکم نشان داده شده است.
ما تعداد واحدها را در هر لایه پنهان DNN انتخاب می کنیم تا در هنگام کار ردیاب "Hey Siri" ، منابع محاسباتی موجود را متناسب کند. شبکه هایی که ما از آنها استفاده می کنیم به طور معمول دارای پنج لایه پنهان ، همه اندازه یکسان هستند: 32 ، 128 یا 192 واحد بسته به محدودیت حافظه و قدرت. در آیفون از دو شبکه استفاده می کنیم - یکی برای تشخیص اولیه و دیگری به عنوان یک چکمه ثانویه. آشکارساز اولیه از واحد کمتری نسبت به چکر ثانویه استفاده می کند.
خروجی مدل آکوستیک توزیع نمرات بیش از کلاسهای آوایی را برای هر فریم فراهم می کند. یک کلاس آوایی به طور معمول چیزی شبیه به "قسمت اول An / S / قبلی توسط یک مصوت جلوی بالا و به دنبال آن یک مصوت جلو" است.
اگر خروجی های مدل آکوستیک در دنباله مناسب برای عبارت هدف بالا باشد ، می خواهیم "سلام سیری" را تشخیص دهیم. برای تولید یک نمره واحد برای هر فریم ، آن مقادیر محلی را در یک دنباله معتبر در طول زمان جمع می کنیم. این در لایه نهایی (بالا) شکل 2 به عنوان یک شبکه مکرر با اتصالات به همان واحد و دیگری در دنباله نشان داده شده است. در داخل هر واحد حداکثر کار و اضافه کردن وجود دارد:
- Fi,tنمره انباشته شده برای حالت اول مدل است
- qi,tخروجی مدل آکوستیک است - نمره ورود به کلاس آوایی مرتبط با حالت ITH با توجه به الگوی آکوستیک در طول زمان t
- siهزینه ای است که با ماندن در ایالت من همراه است
- miهزینه ای برای حرکت از ایالت من است
هر دوiو مiبر اساس تجزیه و تحلیل مدت زمان بخش هایی با برچسب های مربوطه در داده های آموزش است..

شکل 3. تصویر بصری معادله
هر نمره انباشته fi,tبا برچسب زدن فریم های قبلی با حالت ها همراه است ، همانطور که توسط دنباله تصمیمات حداکثر عملیات داده شده است. نمره نهایی در هر فریم f استi,t، جایی که آخرین حالت این عبارت حالت I است و تعداد زیادی فریم در دنباله قاب هایی که منجر به آن نمره می شوند وجود دارد.(N را می توان با ردیابی از طریق دنباله تصمیمات حداکثر یافت ، اما در واقع با انتشار تعداد فریم ها از زمان ورود مسیر به حالت اول عبارت انجام می شود.)
تقریباً تمام محاسبات موجود در ردیاب "هی سیری" در مدل آکوستیک است. محاسبه ادغام زمانی نسبتاً ارزان است ، بنابراین ما هنگام ارزیابی اندازه یا منابع محاسباتی از آن چشم پوشی می کنیم.
ممکن است با نگاه به شکل 4 ، که نشان می دهد سیگنال آکوستیک در مراحل مختلف ، با فرض اینکه ما از کوچکترین DNN استفاده می کنیم ، ایده بهتری در مورد نحوه کار ردیاب داشته باشید. در پایین یک طیف سنجی از شکل موج از میکروفون قرار دارد. در این حالت ، کسی می گوید "هی سیری چه چیزی ..." قطعات روشن تر بلندترین قسمت های این عبارت هستند. الگوی Hey Siri بین خطوط عمودی آبی است.

شکل 4. الگوی آکوستیک همانطور که از طریق ردیاب حرکت می کند
نوار افقی دوم از پایین نتیجه تجزیه و تحلیل شکل موج مشابه با یک بانک MEL FILTER را نشان می دهد ، که بر اساس اندازه گیری های ادراکی ، وزن را به فرکانس ها می دهد. این تبدیل همچنین جزئیاتی را که در طیف سنجی قابل مشاهده است و به دلیل ساختار ریز تحریک دستگاه صوتی: یا تصادفی ، مانند /s /یا دوره ای ، که در اینجا به عنوان نوارهای عمودی دیده می شود ، صاف می کند.
نوارهای افقی سبز و آبی متناوب با برچسب H1 تا H5 مقادیر عددی (فعال سازی) واحدها را در هر یک از پنج لایه پنهان نشان می دهد. 32 واحد پنهان در هر لایه برای این شکل ترتیب داده شده است تا واحدهایی را با خروجی های مشابه در کنار هم قرار دهند.
نوار بعدی (با مورب زرد) خروجی مدل آکوستیک را نشان می دهد. در هر فریم یک خروجی برای هر موقعیت در این عبارت وجود دارد ، به علاوه دیگران برای سکوت و سایر صداهای گفتاری. نمره نهایی ، که در بالا نشان داده شده است ، با افزودن نمرات محلی در امتداد مورب روشن مطابق معادله به دست می آید. توجه داشته باشید که بعد از ورود کل عبارت ، نمره به اوج می رسد.
ما نمره را با یک آستانه مقایسه می کنیم تا تصمیم بگیریم سیری را فعال کنیم. در حقیقت آستانه یک مقدار ثابت نیست. ما در برخی از انعطاف پذیری ایجاد کردیم تا فعال کردن سیری در شرایط دشوار آسانتر شود در حالی که تعداد فعال سازی های کاذب را به میزان قابل توجهی افزایش نمی دهد. یک آستانه اولیه یا طبیعی وجود دارد و یک آستانه پایین تر که به طور معمول سیری را تحریک نمی کند. اگر نمره از آستانه پایین تر باشد اما آستانه بالایی نیست ، ممکن است این باشد که ما یک رویداد اصلی "هی سیری" را از دست دادیم. هنگامی که نمره در این محدوده قرار دارد ، سیستم برای چند ثانیه وارد حالت حساس تر می شود ، به طوری که اگر کاربر این عبارت را تکرار کند ، حتی بدون تلاش بیشتر ، سیری باعث می شود. این مکانیسم فرصت دوم ، قابلیت استفاده از سیستم را به میزان قابل توجهی بهبود می بخشد ، بدون اینکه میزان زنگ هشدار کاذب را بیش از حد افزایش دهد ، زیرا فقط در این حالت فوق العاده برای مدت کوتاهی است.(ما بعداً در مورد آزمایش و تنظیم دقت بحث می کنیم.)
پاسخگویی و قدرت: تشخیص دو پاس
ردیاب "هی سیری" نه تنها باید دقیق باشد ، بلکه باید سریع باشد و تأثیر قابل توجهی در عمر باتری نداشته باشد. ما همچنین باید استفاده از حافظه و تقاضای پردازنده را به ویژه تقاضای اوج پردازنده به حداقل برسانیم.
برای جلوگیری از اجرای پردازنده اصلی تمام روز فقط برای گوش دادن به عبارت ماشه ، آیفون همیشه در پردازنده (AOP) (یک پردازنده کمکی کوچک و کم مصرف ، یعنی پردازنده حرکتی تعبیه شده) به سیگنال میکروفون دسترسی دارد (روشن. 6s و بعد). ما از بخش کوچکی از قدرت پردازش محدود AOP برای اجرای یک ردیاب با یک نسخه کوچک از مدل آکوستیک (DNN) استفاده می کنیم. هنگامی که نمره از یک آستانه فراتر رود ، پردازنده حرکت پردازنده اصلی را از خواب بیدار می کند ، که سیگنال را با استفاده از DNN بزرگتر تجزیه و تحلیل می کند. در نسخه های اول با پشتیبانی AOP ، اولین ردیاب از DNN با 5 لایه از 32 واحد پنهان و آشکارساز دوم 5 لایه از 192 واحد پنهان استفاده کرد.

شکل 5. تشخیص دو پاس
اپل واچ چالش های ویژه ای را به دلیل باتری بسیار کوچکتر ارائه می دهد. اپل واچ از یک آشکارساز «Hey Siri» تک گذری با یک مدل آکوستیک در اندازه متوسط بین مواردی که برای اولین و دومین پاس در سایر دستگاه های iOS استفاده می شود، استفاده می کند. آشکارساز «Hey Siri» تنها زمانی کار می کند که پردازشگر حرکت ساعت یک حرکت بلند کردن مچ را تشخیص دهد که صفحه را روشن می کند. در آن مرحله، WatchOS کارهای زیادی برای انجام دارد - روشن کردن، آماده کردن صفحه، و غیره - بنابراین سیستم فقط بخش کوچکی را به "Hey Siri" اختصاص می دهد (~5٪ از بودجه محاسباتی نسبتاً محدود. شروع به موقع ضبط صدا برای شروع عبارت ماشه چالش برانگیز است، بنابراین ما به روشی که آشکارساز را مقداردهی اولیه می کنیم، برای کوتاه کردن احتمالی محدودیت هایی در نظر می گیریم.
"Hey Siri" شخصی شده است
ما آشکارساز همیشه روشن "Hey Siri" را طراحی کردیم تا هر زمان که کسی در مجاورت عبارت ماشه را گفت، پاسخ دهد. برای کاهش آزاردهنده های نادرست، از کاربر دعوت می کنیم تا یک جلسه ثبت نام کوتاه را طی کند. در حین ثبت نام، کاربر پنج عبارت را می گوید که هر کدام با "Hey Siri" شروع می شود. ما این نمونه ها را در دستگاه ذخیره می کنیم.
ما هر گونه گفته جدید "Hey Siri" را با مثال های ذخیره شده به شرح زیر مقایسه می کنیم. آشکارساز (گذر دوم) اطلاعات زمان بندی را تولید می کند که برای تبدیل الگوی صوتی به یک بردار با طول ثابت، با گرفتن میانگین از فریم های تراز شده برای هر حالت استفاده می شود. یک DNN جداگانه و مخصوصاً آموزش دیده این وکتور را به یک "فضای بلندگو" تبدیل می کند که در آن، با طراحی، الگوهای یک بلندگو به هم نزدیک هستند، در حالی که الگوهای بلندگوهای مختلف تمایل بیشتری به هم دارند. ما فاصله ها را با الگوهای مرجع ایجاد شده در حین ثبت نام با آستانه دیگری مقایسه می کنیم تا تصمیم بگیریم که آیا صدایی که آشکارساز را فعال می کند احتمالاً «Hey Siri» توسط کاربر ثبت نام شده گفته می شود یا خیر.
این فرآیند نه تنها احتمال اینکه «Hey Siri» که توسط شخص دیگری بیان می شود، آیفون را راه اندازی کند، کاهش می دهد، بلکه سرعت فعال کردن Siri را نیز کاهش می دهد.
بررسی های بیشتر
اگر مراحل مختلف آیفون آن را منتقل کند، شکل موج به سرور سیری می رسد. اگر تشخیص دهنده گفتار اصلی آن را به عنوان چیزی غیر از «Hey Siri» بشنود (برای مثال «Hey Seriously»)، سرور یک سیگنال لغو را به تلفن ارسال می کند تا آن را دوباره به حالت Sleep قرار دهد، همانطور که در شکل 1 نشان داده شده است. در برخی از سیستم ها مایک نسخه بریده از شناسه اصلی را روی دستگاه اجرا کنید تا یک بررسی اضافی را زودتر انجام دهید.
مدل آکوستیک: آموزش
مدل آکوستیک DNN در قلب ردیاب "هی سیری" قرار دارد. بنابراین بیایید نگاهی بیندازیم که چگونه آن را آموزش داده ایم. خوب قبل از اینکه یک ویژگی Hey Siri وجود داشته باشد ، بخش کوچکی از کاربران در ابتدای درخواست "سلام سیری" می گویند ، با فشار دادن دکمه. ما از چنین سخنان "Hey Siri" برای آموزش اولیه برای مدل آشکارساز انگلیسی ایالات متحده استفاده کردیم. ما همچنین نمونه های گفتار عمومی را شامل می شد ، همانطور که برای آموزش شناسه اصلی گفتار استفاده می شود. در هر دو مورد ، ما از رونویسی خودکار در عبارات آموزشی استفاده کردیم. اعضای تیم سیری زیر مجموعه ای از رونوشت ها را برای صحت بررسی کردند.
ما یک مشخصات آوایی خاص زبان از عبارت "Hey Siri" ایجاد کردیم. در انگلیسی ما ، دو نوع داشتیم ، با اولین مصوت های مختلف در "سیری" - یکی مانند "جدی" و دیگری مانند "سوریه". ما همچنین سعی کردیم با یک استراحت کوتاه بین این دو کلمه کنار بیاییم ، به خصوص که این عبارت اغلب با کاما نوشته شده است: "سلام ، سیری". هر نماد آوایی منجر به سه کلاس صدا گفتار (آغاز ، میانه و پایان) هر یک از آنها از مدل آکوستیک است.
ما برای آموزش DNN از یک گفتار از گفتار استفاده کردیم که شناسه اصلی Siri یک برچسب کلاس صدا برای هر فریم فراهم کرد. هزاران کلاس صوتی وجود دارد که توسط شناسه اصلی استفاده می شود ، اما فقط به حدود بیست مورد نیاز است تا عبارت هدف (از جمله سکوت اولیه) و یک کلاس کلاس بزرگ را برای هر چیز دیگری حساب کنند. فرایند آموزش سعی در تولید خروجی های DNN با نزدیک شدن به 1 برای فریم هایی دارد که با حالت های مربوطه و تلفن ها برچسب گذاری شده اند ، که فقط بر اساس الگوی صوتی محلی است. فرایند آموزش با استفاده از پیشنهادات پشتیبان استاندارد و نزول شیب تصادفی ، وزن ها را تنظیم می کند. ما از انواع ابزارهای نرم افزاری آموزش شبکه عصبی از جمله Theano ، Tensorflow و Kaldi استفاده کرده ایم.
این فرایند آموزش با توجه به مشاهدات صوتی محلی تخمین هایی از احتمال تلفن ها و حالت ها را تولید می کند ، اما این تخمین ها شامل فرکانس های تلفن های موجود در مجموعه آموزش (PRIORS) است که ممکن است بسیار ناهموار باشد و ارتباط چندانی با آن نداردشرایطی که در آن ردیاب استفاده می شود ، بنابراین ما قبل از استفاده از خروجی های مدل آکوستیک ، مقدمات را جبران می کنیم.
آموزش یک مدل حدود یک روز طول می کشد ، و معمولاً در هر زمان چند مدل در آموزش وجود دارد. ما به طور کلی سه نسخه را آموزش می دهیم: یک مدل کوچک برای اولین پاس روی پردازنده حرکت ، یک مدل با اندازه بزرگتر برای پاس دوم و یک مدل با اندازه متوسط برای Apple Watch.
"هی سیری" به تمام زبانهایی که سیری از آن پشتیبانی می کند کار می کند ، اما "هی سیری" لزوما عبارتی نیست که شروع به گوش دادن به سیری می کند. به عنوان مثال ، کاربران فرانسوی زبان باید بگویند "dis siri" در حالی که کاربران کره ای زبان می گویند "سیری" (به نظر می رسد مانند "سیری بله.") به زبان روسی این "привет siri" است (به نظر می رسد مانند "privet siri") ،و در تایلندی "หวัด ดี siri".(به نظر می رسد مانند "وادی سیری".)
تست و تنظیم
یک ردیاب ایده آل هر زمان که کاربر می گوید "سلام سیری" ، آتش می گیرد و در مواقع دیگر آتش نمی گیرد. ما صحت ردیاب را از نظر دو نوع خطا شرح می دهیم: شلیک در زمان اشتباه و عدم آتش سوزی در زمان مناسب. نرخ پذیرش کاذب (نرخ زنگ دور یا کاذب) ، تعداد فعال سازی های کاذب در ساعت (یا میانگین ساعت بین فعال سازی) است و نرخ مقصر کاذب (FRR) نسبت فعالیت های تلاش شده است که شکست می خورند.(توجه داشته باشید که واحدهایی که ما برای اندازه گیری دور از آنها استفاده می کنیم مانند مواردی نیست که برای FRR استفاده می کنیم. حتی ابعاد متفاوت است. بنابراین هیچ تصوری از نرخ خطای برابر وجود ندارد.)
برای یک مدل معین می توانیم با تغییر آستانه فعال سازی ، تعادل بین دو نوع خطا را تغییر دهیم. شکل 6 نمونه هایی از این تجارت را برای دو اندازه مدل های اولیه توسعه نشان می دهد. تغییر آستانه در امتداد منحنی حرکت می کند.
در طول توسعه ، ما سعی می کنیم با استفاده از یک مجموعه آزمایشی بزرگ ، دقت سیستم را تخمین بزنیم ، که جمع آوری و تهیه آن بسیار گران است ، اما ضروری است. داده های "مثبت" و داده های "منفی" وجود دارد. داده های "مثبت" حاوی عبارت هدف است. ممکن است فکر کنید که ما می توانیم از جمله های انتخاب شده توسط سیستم "هی سیری" استفاده کنیم ، اما این سیستم تلاش هایی را که نتوانسته است ایجاد کند ، ضبط نمی کند ، و ما می خواهیم سیستم را بهبود بخشیم تا بسیاری از این تلاش های ناکام را در حد امکان قرار دهد.
در ابتدا ما از سخنان "هی سیری" استفاده کردیم که برخی از کاربران گفتند که دکمه خانه را فشار می دهند ، اما این کاربران در تلاش نیستند تا توجه سیری را جلب کنند ، (دکمه این کار را انجام می دهد) و میکروفون در دسترس است در دسترس بازو است ،در حالی که ما همچنین می خواهیم "هی سیری" در یک اتاق کار کند. ما در شرایط مختلفی از جمله در آشپزخانه (نزدیک و دور) ، ماشین ، اتاق خواب و رستوران ، توسط سخنرانان بومی هر زبان ضبط کردیم.
ما از داده های "منفی" برای آزمایش فعال سازی های کاذب (و بیدار شدن کاذب) استفاده می کنیم. داده ها هزاران ساعت ضبط ، از منابع مختلف ، از جمله پادکست ها و ورودی های غیر "هی سیری" به سیری را به بسیاری از زبانها نشان می دهد تا هر دو صداهای پس زمینه (به ویژه گفتار) و انواع عباراتی را که ممکن است کاربر به دیگری بگوید نشان دهدشخصما به چنین داده های زیادی احتیاج داریم زیرا در تلاش هستیم نرخ های زنگ کاذب را به حداقل یک هفته در هفته برآورد کنیم.(اگر در داده های منفی اتفاقاتی از عبارت هدف وجود داشته باشد ، ما آنها را به عنوان چنین برچسب گذاری می کنیم ، به طوری که ما پاسخ های آنها را به عنوان خطا حساب نمی کنیم.)

شکل 6. دقت ردیاب. تجارت در برابر آستانه تشخیص برای DNN های کوچک و بزرگتر
تنظیم تا حد زیادی موضوع تصمیم گیری در مورد آستانه های استفاده است. در شکل 6 ، دو نقطه در منحنی تجارت پایین تر برای مدل بزرگتر آستانه های احتمال طبیعی و دوم را نشان می دهد. نقطه عملیاتی برای مدل کوچکتر (گذر اول) در سمت راست قرار دارد. این منحنی ها فقط برای دو مرحله از ردیاب است و مرحله شخصی یا چک های بعدی را شامل نمی شود.
در حالی که ما اطمینان داریم که مدلهایی که به نظر می رسد در مجموعه تست عملکرد بهتری دارند احتمالاً واقعاً بهتر هستند ، تبدیل نتایج آزمون آفلاین به پیش بینی های مفید تجربه کاربران بسیار دشوار است. بنابراین علاوه بر اندازه گیری های آفلاین که قبلاً نیز توضیح داده شد ، ما نرخ هشدار کاذب را تخمین می زنیم (وقتی سیری بدون اینکه کاربر بگوید "سلام سیری" را روشن می کند) و نرخ پذیرش پذیرش (هنگامی که سیری وقتی شخصی غیر از کاربر که ردیاب را آموزش می دهد روشن می شود. هفتگی با نمونه گیری از داده های تولید ، در آخرین دستگاه های iOS و Apple Watch می گوید "سلام سیری"). این نرخ رد ما را به ما نمی دهد (وقتی سیستم نتواند به یک "سلام سیری" معتبر پاسخ دهد) اما می توانیم نرخ رد را از نسبت فعال سازی ها دقیقاً بالاتر از آستانه معتبر تخمین بزنیم ، و نمونه برداری از وقایع آستانه با سرعت زیاددر مورد دستگاههای حمل شده توسط کارکنان توسعه.
ما به طور مداوم "هی سیری" را ارزیابی و بهبود می بخشیم ، و الگویی که آن را با آموزش و آزمایش با استفاده از تغییرات رویکرد شرح داده شده در اینجا ، آن را قدرت می دهد. ما به زبان های مختلف آموزش می دهیم و تحت طیف گسترده ای از شرایط آزمایش می کنیم.
دفعه بعد که می گویید "هی سیری" ممکن است به همه آنچه فکر می کند برای پاسخ دادن به این عبارت اتفاق بیفتد ، فکر می کنید ، اما امیدواریم که این "فقط کار کند!"
خوانش ها و به روزرسانی های مرتبط.
بهینه سازی سیری در HomePod در تنظیمات دور
محیط صوتی معمولی برای HomePod چالش های بسیاری دارد - اکو ، واژگان و سر و صدا. بر خلاف سیری در آیفون ، که نزدیک به دهان کاربر است ، Siri on HomePod باید در یک محیط دور به خوبی کار کند. کاربران می خواهند بدون توجه به اینکه در محل HomePod قرار دارد ، از بسیاری از مکان ها ، مانند نیمکت یا آشپزخانه ، از سیری استفاده کنند. یک سیستم آنلاین کامل ، که به کلیه مسائل زیست محیطی که HomePod می تواند تجربه کند ، نیاز دارد ، نیاز به ادغام محکم فن آوری های مختلف پردازش سیگنال چند کاناله دارد. بر این اساس ، مهندسی نرم افزار صوتی و تیم های گفتاری سیری سیستمی را ایجاد کردند که هم مدل های یادگیری عمیق را تحت نظارت و الگوریتم های یادگیری آنلاین بدون نظارت قرار می دهد و از سیگنال های میکروفون متعدد استفاده می کند. این سیستم با استفاده از دانش از بالا به پایین از ردیاب های عبارت "Hey Siri" ، جریان صوتی بهینه را برای شناسایی گفتار انتخاب می کند. در این مقاله ، ما در مورد تکنیک های یادگیری ماشین که برای پردازش سیگنال آنلاین استفاده می کنیم ، و همچنین چالش هایی که با آن روبرو هستیم و راه حل های ما برای دستیابی به استحکام محیطی و الگوریتمی ضمن اطمینان از بهره وری انرژی بحث می کنیم.
شخصی هی سیری
اپل ویژگی "هی سیری" را با آیفون 6 (iOS 8) معرفی کرد. این ویژگی به کاربران امکان می دهد بدون نیاز به فشار دادن دکمه Home ، از سیری استفاده کنند. وقتی کاربر می گوید ، "سلام سیری ، امروز هوا چطور است؟"این تلفن با شنیدن "هی سیری" از خواب بیدار می شود و بقیه سخنان را به عنوان درخواست سیری پردازش می کند. توانایی این ویژگی در گوش دادن مداوم به عبارت "Hey Siri" به کاربران اجازه می دهد تا در شرایطی که دستانشان در غیر این صورت اشغال شود ، مانند هنگام رانندگی یا پخت و پز ، و همچنین در شرایطی که دستگاه های مربوطه در دسترس نیستند ، به Siri دسترسی پیدا کنند. یک سناریو را تصور کنید که کاربر از آیفون 6 خود در پیشخوان آشپزخانه بخواهد تا ضمن قرار دادن بوقلمون در فر ، تایمر را تنظیم کند.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
کانر امارت نویسنده سابق و اقتدار Nerdwallet در سرمایه گذاری است. وی پیش از پیوستن به Nerdwallet در سال 2021 ، وی چندین سال را به عنوان مشاور مالی دارای مجوز با بانک مرکزی آمریکا/مریل لینچ و سرمایه گذاری فیشر گذراند. کانر لیسانس خود را به زبان انگلیسی در کالج Colby به دست آورد. هنگامی که او در حال تحقیق و نوشتن در مورد امور مالی شخصی نیست ، از مسافرت (در نقاط ، امیدوارم) ، خواندن داستان و گذراندن وقت در خارج با لابرادودل خود لذت می برد.
منتشر شده در 21 نوامبر 2022 12:15 PM PST
ویرایشگر اختصاصی Claire Tsosie |کارت های اعتباری ، نرم افزار تجاری ، پرداخت ها
Claire Tsosie یک ویرایشگر اختصاصی برای Nerdwallet است. زمینه های تخصصی وی شامل تحقیق و استراتژی است. وی مقالاتی را در مورد موضوعات مختلف از جمله نرم افزار تجاری ، Medicare و بهبود خانه ویرایش کرده است. پیش از این ، او بیش از پنج سال نویسنده کارت اعتباری در Nerdwallet بود. کار او توسط Forbes ، USA Today و آسوشیتدپرس به نمایش در آمد. او بلندگو در هر دو CardCon (2017 ، 2018) و Fincon (2019) بوده است.
بسیاری یا تمام محصولات ارائه شده در اینجا از طرف شرکای ما هستند که ما را جبران می کنند. این تأثیر می گذارد که کدام محصولات را در مورد آنها می نویسیم و محصول در یک صفحه ظاهر می شود. با این حال ، این بر ارزیابی های ما تأثیر نمی گذارد. نظرات ما خود ماست. در اینجا لیستی از شرکای ما آورده شده است و در اینجا نحوه کسب درآمد ارائه شده است.
اطلاعات سرمایه گذاری ارائه شده در این صفحه فقط برای اهداف آموزشی است. NerdWallet خدمات مشاوره یا کارگزاری را ارائه نمی دهد ، و همچنین به سرمایه گذاران توصیه یا توصیه نمی کند که سهام خاص ، اوراق بهادار یا سرمایه گذاری های دیگر را خریداری یا بفروشند.
بیشتر شبیه این سرمایه گذاری است
برنامه Cash ، یک برنامه انتقال پول همتا به همسالان که قابل مقایسه با Venmo یا PayPal است ، به کاربران امکان می دهد بیت کوین را خریداری کنند. سکوی آن یک جایگزین ساده برای استفاده از مبادله رمزنگاری است ، اما از این نظر محدود است که فقط به شما امکان می دهد بیت کوین را خریداری و بفروشید. سرمایه گذاران که به دنبال خرید سایر دارایی های دیجیتالی هستند ، باید در جای دیگری نگاه کنند.
اگر علاقه مند به خرید بیت کوین با استفاده از برنامه نقدی هستید ، باید موارد زیر را انجام دهید.
خرید بیت کوین
یک حساب برنامه نقدی ایجاد کنید
اگر قبلاً برنامه نقدی ندارید ، باید برنامه را بارگیری کرده و یک حساب کاربری ایجاد کنید. این برنامه شما را از طریق فرآیند ثبت نام طی می کند ، جایی که شما نیاز به تنظیم نام کاربری و رمز عبور دارید. سپس ، حساب برنامه نقدی خود را به حساب چک یا پس انداز خود پیوند خواهید داد. پس از پیوند حساب بانکی شما به برنامه ، می توانید خرید کنید.
به صفحه "خرید بیت کوین" بروید
برای خرید بیت کوین ، روی "USD" روی صفحه اصلی برنامه Cash ضربه بزنید. یک منو در پایین ظاهر می شود. گزینه "خرید بیت کوین" را انتخاب کنید.
جزئیات خرید را اضافه کنید و نهایی کنید
مبلغ دلار را که می خواهید خریداری کنید وارد کنید ، سپس پین خود را وارد کرده و معامله را تأیید کنید. در صفحه تأیید نهایی ، خواهید دید که چه مقدار از خرید شما به هزینه می رود.
هزینه معامله
هزینه برنامه های نقدی بر اساس اندازه معامله متفاوت است و در قیمت خرید شما ساخته شده است. به عنوان مثال ، اگر وارد شوید که می خواهید 200 دلار در بیت کوین خریداری کنید ، حدود 196 دلار بیت کوین دریافت می کنید و تقریباً 4 دلار هزینه پرداخت می کنید.
این برنامه همچنین شامل گسترش است ، به این معنی که شما کمی بیشتر از ارزش بازار برای بیت کوین پرداخت خواهید کرد و شما با کمی پایین تر از ارزش بازار می فروشید. هزینه های اضافی نیز برای برداشت با شهرک های تسریع شده اعمال می شود.
انتقال بیت کوین
با برنامه نقدی ، می توانید هنگام معامله با سایر کاربران برنامه نقدی ، بلافاصله بیت کوین را ارسال یا دریافت کنید. برای ارسال بیت کوین ، ابتدا به نام کاربری گیرنده در برنامه نیاز دارید ، که برنامه نقدی از آن به عنوان یک $ cashtag یاد می کند. پس از نام کاربری گیرنده ، به صفحه بیت کوین روی برنامه تغییر دهید ، مبلغی را که می خواهید ارسال کنید و $ CashTag $ گیرنده را وارد کرده و "پرداخت" را فشار دهید.
اگر به دنبال ذخیره بیت کوین خود هستید ، می توانید دارایی های دیجیتالی خود را نیز به یک کیف پول cryptocurrency منتقل کنید. برای انجام این کار ، شما نیاز دارید:
به برگه بیت کوین در برنامه بروید. روی نماد هواپیما ضربه بزنید و "ارسال بیت کوین" را انتخاب کنید.
برای دسترسی به کد QR ، روی گوشه بالا سمت چپ ضربه بزنید ، یا دکمه "ارسال" را فشار دهید تا آدرس کیف پول منحصر به فرد خود را به صورت دستی وارد کنید.
روی Next ضربه بزنید و سرعت برداشت را انتخاب کنید ، و سپس برای تکمیل معامله خود باید "تأیید و ارسال" را فشار دهید.
همچنین می توانید با انتخاب "سپرده بیت کوین" از برگه بیت کوین در برنامه ، بیت کوین را از کیف پول به حساب برنامه نقدی خود ارسال کنید.
بیت کوین خود را در برنامه نقدی ذخیره کنید
برنامه های نقدی به عنوان کیف پول حضانت برای هر BTC که در برنامه خریداری می کنید ، کار می کند. این بدان معنی است که می توانید بیت کوین خود را در خود برنامه ذخیره کنید. بر خلاف Venmo ، برنامه Cash همچنین به شما امکان می دهد بیت کوین را به هر کیف پول رمزنگاری منتقل کنید.
ذخیره بیت کوین در یک کیف پول جداگانه به طور کلی گزینه ای امن تر است. موسساتی که معاملات را انجام می دهند یا cryptocurrency را برای کاربران خود ذخیره می کنند می توانند یک هدف مشترک برای هکرها باشند ، زیرا تمام داده های کاربر در یک مکان متمرکز ذخیره می شوند.
در سال 2022 ، برنامه نقدی نقض داده ای داشت که بسیاری از کاربران آن را تحت تأثیر قرار داد و هکرها توانستند به حساب ها و صندوق های سیفون دسترسی پیدا کنند. نقض داده ها مخصوص بیت کوین نبود ، اما خطرات ذخیره پول در چنین برنامه هایی را طولانی مدت نشان می دهد.
فروش بیت کوین
برای فروش بیت کوین با استفاده از برنامه ، باید به برگه بیت کوین در برنامه بروید. سپس "فروش" را انتخاب کنید و مبلغی را که می خواهید بفروشید وارد کنید. برای تأیید معامله ، باید پین یا شناسه لمس خود را وارد کنید.
نه نویسنده و نه ویراستار در زمان انتشار جایگاه هایی را در سرمایه گذاری های فوق الذکر نداشتند.
درباره نویسنده: Coor Emmert نویسنده سابق و اقتدار Nerdwallet در سرمایه گذاری است. وی پیش از پیوستن به Nerdwallet در سال 2021 ، وی چندین سال را به عنوان مشاور مالی دارای مجوز با بانک مرکزی آمریکا/مریل لینچ و سرمایه گذاری فیشر گذراند. در سال 2022 بیشتر بخوانید ، برنامه Cash دارای نقض داده ای بود که بسیاری از کاربران آن را تحت تأثیر قرار داد و هکرها توانستند به حساب ها و صندوق های سیفون دسترسی پیدا کنند. نقض داده ها مخصوص بیت کوین نبود ، اما خطرات ذخیره پول در چنین برنامه هایی را طولانی مدت نشان می دهد.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
وقتی نوسانات ذاتی را که زیربنای بازار فارکس است ، در نظر می گیریم ، می بینیم که تعدادی از عوامل به طور روزانه بر قیمت ارز تأثیر می گذارند.
این شامل وقایع منظم و غیرمعمول است که به طرز وحشیانه ای متفاوت است ، از مواردی که از لحاظ اقتصادی کلان اقتصادی برای دیگران است که مربوط به درگیری های ژئوپلیتیکی ، تحولات سیاسی و فاجعه طبیعی ویرانگر است.
بنابراین ، بیایید نگاهی به برخی از رویدادهای کلیدی بر روی فارکس و ملاحظات کلیدی از منظر معاملاتی بیندازیم!
1. به روزرسانی های خط مشی بانکی مرکزی
ما با یکی از تأثیرگذارترین محرک های بازار شروع خواهیم کرد ، با تصمیمات سیاست پولی که توسط بانکهای مرکزی تأثیر مستقیمی بر قیمت ارزی اتخاذ کرده است.
این نوع خط مشی نشان دهنده یک رویکرد چند جانبه برای حفظ قیمت و ثبات اقتصادی است که شامل اقداماتی مانند کنترل عرضه پولی ، دستکاری نرخ بهره و مدیریت تورم است.
به عنوان مثال ، در مورد تعدیل نرخ بهره ، اینها اغلب برای مدیریت هزینه وام و بازپرداخت های انجام شده در وام های متغیر و ثابت (و محصولات مشابه) انجام می شود. به طور معمول ، نرخ ها در مواقع رشد اقتصادی افزایش می یابد ، در حالی که نرخ پایه به عنوان بخشی از اقدامات کاهش کمی گسترده تر برای کمک به تحریک رشد به عنوان قراردادهای اقتصاد در نظر گرفته می شود.
در این مثال ، ارزش های ارزی مطابق با کاهش تقاضا و کاهش ورود سرمایه از خارج از کشور کاهش می یابد.
برعکس ، هنگامی که یک بانک مرکزی از افزایش نرخ پایه خبر می دهد ، تقاضا برای ارز مربوطه شروع به افزایش می کند ، در حالی که بیشتر دارایی توسط شرکت ها و سرمایه گذاران خارج از کشور جمع می شود.
2. رانندگان ژئوپلیتیکی و سیاسی
با توجه به اینکه فارکس یک بازار بین المللی است ، دلیل این امر است که وقایع ژئوپلیتیکی (که بر چندین کشور تأثیر می گذارد) نیز باید مستقیماً بر ارزش ارزها تأثیر بگذارد.
این امر به طور قابل توجهی در سال 2020 حاصل شد ، از تأثیر COVID-19 (که ارزش ارز را در نتیجه هر دو اقدامات کاهش کمی و کاهش حجم تجارت بین المللی کاهش می داد) تا اثرات انتخابات آشفته ایالات متحده (که باعث استهداد از استهلاک آن می شوددلار آمریکا در ابتدا قبل از بهبودی در بازیابی بعدی در ابتدای سال 2021).
در حالی که چنین رویدادهایی می توانند به طور قابل توجهی غیرقابل پیش بینی تر از عوامل کلان اقتصادی باشند ، اما به طور معمول نادر هستند ، که وقتی نوسانات عظیمی را که تمایل به ایجاد آنها دارند ، باید به عنوان یک چیز مثبت در نظر گرفته شوند.
به همین ترتیب ، وقایع و تحولات سیاسی ملی می تواند باعث عدم اطمینان پایدار در بازار فارکس شود. تماشای Brexit این مسئله را از سال 2016 کاملاً برجسته کرده است و باعث می شود پوند در ابتدا سقوط کند و متعاقباً در محدوده های کاهش یافته در برابر یورو و دلار آمریکا تجارت کند.
یک بار دیگر ، چنین رویدادهایی برای پیش بینی و پیش بینی سخت تر است ، به همین دلیل بسیار مهم است که سرمایه گذاران از طریق کارگزاری یا بستر تجاری انتخابی خود اخبار واقعی را دنبال کنند.
3. بلایای طبیعی
ما با نادرترین و غیرقابل پیش بینی ترین وقایع نزدیک هستیم که می تواند تأثیر لرزه ای بر ارزهای ملی و بازارها داشته باشد.
از طوفان ها و زمین لرزه ها گرفته تا آتش سوزی (که مطابق با تأثیر تغییرات آب و هوا به طور منظم افزایش یافته است) ، این وقایع می توانند در طی چند ساعت طیف متنوعی از بازارهای مالی را مشخص کنند.
به عنوان مثال ، آتش سوزی بوش استرالیا 2019/20 را بگیرید ، که تأثیر چشمگیری بر اقتصاد داشت و فشارهای نزولی زیادی را بر یک دلار استرالیا که قبلاً در یک دوره انقباض اقتصادی رنج می برد ، وارد کرد.
نه تنها این ، بلکه بانک ذخیره استرالیا (RBA) نیز به دنبال بحران ، یک سیاست پولی حمایتی را اتخاذ کرد ، نرخ پایه ملی را کاهش داد و دلار را در برابر جایگزین ایالات متحده ارسال کرد.
این نوع رویکرد تسکین کمی در پی یک فاجعه طبیعی معمولی است ، در حالی که خسارت وثیقه گسترده تر و تأثیر آن بر احساسات سرمایه گذار نیز می تواند مقادیر ارزی را به طرز چشمگیری کم نگه دارد.
ابزارهایی وجود دارد که می توانید از آنها استفاده کنید مانند یک شبیه ساز فارکس برای کمک به ماندن یک قدم جلوتر در هنگام تجارت شما ، اما برخی از عوامل مانند موارد فوق وجود دارد که همیشه از کنترل شما خارج خواهند شد.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
معاملات گزینه ها شیوه ای متفاوت ، هیجان انگیز و بالاتری را برای تجارت روزانه ارائه می دهد. با استفاده از این 5 گزینه استراتژی معاملاتی برای مبتدیان ، با گزینه ها تمرین کنید.
همه دوست دارند در زندگی خود گزینه هایی داشته باشند - گزینه ها منجر به انتخاب می شوند و اغلب گزینه های بیشتری دارید ، شانس شما برای انتخاب خوب بهتر می شود!
تجارت گزینه ها چیست؟
گزینه ها یک قرارداد مشتق است که به خریداران حقوق می دهد اما مسئولیت خرید یا فروش امنیت با قیمت منتخب در مقطعی از آینده نیست.
مشتقات قراردادهای مالی هستند ، بین دو یا چند طرف ، که ارزش آن از یک دارایی اساسی ، گروه دارایی یا معیار حاصل می شود.
به خریداران گزینه مبلغی به نام حق بیمه توسط فروشندگان گزینه پرداخت می شود. حق بیمه گزینه قیمت فعلی بازار یک قرارداد گزینه است. بنابراین حق بیمه درآمد دریافت شده توسط فروشنده یک قرارداد گزینه و هزینه یک خریدار گزینه است.
گزینه ها می توانند تماس بگیرند یا قراردادها قرار دهند. با گزینه تماس ، خریدار قرارداد حق خرید دارایی زیرین را در آینده با قیمت اعتصاب خریداری می کند. با استفاده از گزینه Put ، خریدار توانایی فروش دارایی زیرین را در آینده با قیمت از پیش تعیین شده به دست می آورد.
مزایای استراتژی های گزینه های معاملات روز
مزایای بسیاری از گزینه های معاملاتی وجود دارد ، اما دو دلیل که بسیاری از آنها برای شروع آزمایش با آنها انتخاب می کنند عبارتند از:
- در مقایسه با سهام خرید مستقیم به یک سرمایه اولیه پایین تر نیاز دارد
- بازده بالقوه را بزرگ می کند
------------------------- به عنوان مثال ، بگذارید بگوییم یک معامله گر می خواهد 5000 دلار در پی پال سرمایه گذاری کند و در هر سهم حدود 165 دلار معامله می کند. با این مبلغ ، آنها می توانند 30 سهم را با قیمت 4،950 دلار خریداری کنند.
اگر در عوض ، این یک گزینه تماس با قیمت اعتصاب 165 دلار بود که یک ماه از هم اکنون 5. 50 دلار برای هر سهم (5. 50 x 30 = 165) منقضی می شود ، این می تواند نه گزینه را با هزینه 4،950 دلار خریداری کند. از آنجا که قرارداد گزینه 100 سهم را کنترل می کند ، معامله گر به طور مؤثر در 900 سهم معامله می کند.
علاوه بر این ، یک روند نزولی محدود برای خریداران گزینه نیز وجود دارد. وقتی گزینه Put یا Call را خریداری می کنید ، لازم نیست تجارت را انجام دهید. اگر فرضیات شما در مورد جهت اشتباه است ، ضرر و زیان شما به هر آنچه برای قرارداد (حق بیمه) و هزینه معاملات پرداخت کرده اید محدود می شود.
همچنین انعطاف پذیری بیشتری برای معامله گر وجود دارد ، نه اینکه فقط مجبور شود تجارت را با ضرر کاهش دهد ، زیرا در جهت مخالف با آنچه فکر می کردند انجام می شود. با وجود گزینه های معامله یک سرمایه گذار بالقوه می تواند تصمیم بگیرد که یکی از موارد زیر را آغاز کند.
· سهام را بخرید تا به نمونه کارها مربوطه خود اضافه کنید · سهام را بخرید و سپس بخشی یا همه آنها را بفروشید · قرارداد گزینه های سودآور را به یک سرمایه گذار دیگر بفروشید · به طور بالقوه با فروش قرارداد مقداری از پول صرف شده برای یک گزینه غیر سودآور را پس می دهیدسرمایه گذار دیگر قبل از انقضا · قبل از انقضا گزینه Con-Tract ، سهام را با قیمت اعتصاب در هر زمان معین خریداری یا بفروشید.
خطرات هنگام گزینه های معاملاتی
با این حال ، دقیقاً مانند اکثر موارد موجود در گزینه های زندگی علاوه بر مزایای آن ، خطرات خود را نیز دارد.
اولا ، گزینه ها فروشندگان (نه خریداران) را در معرض ضررهای نامحدود قرار می دهند. هنگامی که یک سرمایه گذار مطرح می کند ، او موظف است سهام را با قیمت مشخص در چارچوب زمانی قرارداد بفروشد ، حتی اگر قیمت در برابر آنها باشد و هیچ محدودیتی در افزایش قیمت سهام وجود ندارد.
ثانیاً ، معامله گران گزینه ها به دنبال سرمایه گذاری در حرکت قیمت کوتاه مدت هستند که آنها را ملزم به انتخاب نه تنها زمان مناسب برای خرید بلکه همچنین چه زمانی قبل از منقضی شدن گزینه است.
بهترین گزینه ها استراتژی های معاملاتی برای مبتدیان
1 تماس طولانی
تماس طولانی به سادگی خرید گزینه تماس است. اگر فکر می کنید سهام در حال افزایش است ، گزینه تماس را خریداری می کنید.
به عنوان مثال ، بیایید بگوییم که یک سهام با 40 دلار معامله می شود. اگر اعتقاد دارید که سهام بالا خواهد رفت ، می توانید یک تماس 45 دلاری را در نظر بگیرید. با حق بیمه 2 دلار.
اگر سهام پس از انقضا زیر 45 دلار بسته شود ، 2 دلار حق بیمه را از دست می دهید اما افزایش حداکثر و مادر به طور بالقوه نامحدود است.
Breakeven قیمت اعتصاب و حق بیمه است. در این مثال ، اگر سهام با 47 دلار بسته شود ، شما 2 دلار برای تجارت خود (خرید 45 دلار و 47 دلار به فروش می رسد) به دست می آورید. این می تواند 2 دلار در مبلغ حق بیمه را خنثی کند.

2 قرار دادن طولانی
Long Put یک استراتژی در معاملات گزینه ها است که سرمایه گذار گزینه ای را برای سودآوری از این عقیده که قیمت دارایی زیربنایی قبل از تاریخ انقضا زیر قیمت اعتصاب خواهد بود ، خریداری می کند.
به عنوان مثال ، یک معامله گر معتقد است که روشه در طی چند ماه کاهش می یابد. یک قرارداد گزینه طولانی مدت می تواند به دست آورد ، در سه ماه منقضی می شود ، با قیمت اعتصاب 100 دلار در هر سهم و حق بیمه 3 دلار در هر سهم.
سرانجام ، سهام سقوط می کند و با قیمت 50 دلار به فروش می رسد. شما سهام را با قیمت 50 دلار خریداری می کنید ، از گزینه خود استفاده می کنید و هرکدام آنها را با 100 دلار می فروشید و در هر فرآیند 47 دلار برای هر سهم درآمد. با این حال ، اگر سهام به 150 دلار افزایش یابد ، معامله گر فقط حق بیمه ای را که 3 دلار برای هر سهم پرداخت کرده است از دست می دهد.

منبع: optionclue.com
3. قرار دادن کوتاه
یک نکته کوتاه زمانی است که یک سرمایه گذار حق فروش دارایی زیرین گزینه را با قیمت خاص را به فروش می رساند.
به عنوان مثال ، بیایید بگوییم که یک معامله گر گزینه کوتاهی را می نویسد و برای هر سهم حق بیمه 2 دلار دریافت می کند. معامله گر (نویسنده گزینه) قیمت اعتصاب 15 دلاری را صادر می کند.
تا زمانی که قیمت بالاتر از 15 دلار در هر سهم باقی بماند ، خریدار گزینه Put هیچ دلیلی برای استفاده از گزینه نخواهد داشت و معامله گر (فروشنده) می تواند سود کامل 40 دلار را از حق بیمه کسب کند. اگر با این حال ، قیمت دارایی زیرین به 10 دلار کاهش یابد. سرمایه گذار سپس به خریدار گزینه این امکان را می دهد تا سهام را با سطح سهم 15 دلار بفروشد. فروشنده با اتخاذ موقعیت بازار که برای هر سهم 5 دلار ضرر دارد ، وارد بازار می شود.
این ضرر تا حدودی با حق بیمه 2 دلار برای هر سهم که وی برای فروش این گزینه دریافت کرده است ، باطل می شود ، به این معنی که ضرر خالص 3 دلار برای هر سهم یا 60 دلار در کل خواهد بود.

4. تماس های تحت پوشش
یک تماس تحت پوشش با نگه داشتن تجارت طولانی در انبار و همچنین فروش گزینه های تماس در همان سهام با همان اندازه تجارت طولانی انجام می شود.
هدف از انجام این کار ، درآمدزایی از مالکیت سهام در حالی که سهام مسطح است یا محدود کردن ریسک نزولی در صورت پایین آمدن سهام است.
به عنوان مثال ، بیایید فرض کنیم یک سرمایه گذار سهام XYZ را با 50 دلار برای هر سهم خریداری می کند که معتقد است طی یک سال به 60 دلار افزایش می یابد. آنها مایل به فروش گزینه تماس با 55 دلار در طی شش ماه هستند ، به طور بالقوه در صورت افزایش سهام با حق بیمه ، سودهای بلند مدت بیشتری را از دست می دهند.
اگر قیمت زیرین ظرف 6 ماه به 55 دلار برسد. سرمایه گذار می تواند 4 دلار را در پیش از ظهر به علاوه 55 دلار از فروش سهم ، برای کل 59 دلار یا بازگشت 18 ٪ در طی شش ماه نگه دارد. با این حال ، اگر به عنوان مثال سهام به 40 دلار کاهش یابد ، آنها در موقعیت اصلی با ضرر 10 دلار روبرو هستند اما می توانند 4 دلار حق بیمه را از فروش گزینه تماس حفظ کنند و کل ضرر را از 10 دلار به 6 دلار برای هر سهم کاهش دهند.

منبع: optionclue.com
5. متاهل
متاهل یک استراتژی معاملاتی گزینه هایی است که شامل یک سرمایه گذار است که گزینه ای را برای سهام موجود در آن خریداری می کند.
این امر معمولاً در صورتی انجام می شود که سرمایه گذار بخواهد موقعیت طولانی را حفظ کند اما معتقد است که سهام در کوتاه مدت کاهش می یابد (قبل از انقضا گزینه قرار داده شده) ، و محافظت از نزولی را ارائه می دهد. به عنوان مثال ، سهام در هر سهم 50 دلار معامله می شود.
یک سرمایه گذار ممکن است برخی از سهام را با گزینه 45 دلاری با حق بیمه 2 دلار خریداری کند. اگر قیمت سهام به 42 دلار برای هر سهم کاهش یابد ، ضرر به 5 دلار در هر سهم (50 تا 45 دلار) به علاوه پیش از مبلغ 2 دلار در هر سهم محدود می شود. به این دلیل است که گزینه Put می تواند با 45 دلار اعمال شود ، به این معنی که ضرر و زیان کم 45 با سود از گزینه مطابقت دارد.
از طرف دیگر ، اگر قیمت سهام به 80 دلار افزایش یابد. سرمایه گذار می تواند گزینه Put را بی ارزش منقضی کند زیرا با استفاده از آن چیزی برای به دست آوردن وجود ندارد. سرمایه گذار می تواند سهام خریداری شده در ابتدا با 50 دلار با سود 30 دلار ، منهای حق بیمه 2 دلار که برای گزینه Put پرداخت شده است ، بفروشد.

منبع: poweropt.com
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

بسیاری از دانش آموزان و مخاطبان من از من می پرسند که با کدام کارگزار فارکس با آنها تجارت می کنم یا آنها را به تجارت توصیه می کنم ، بنابراین من مقاله ای را نوشتم که از ویژگی های کلیدی که در یک کارگزار برای پیوستن به آن می گردم ، نوشتم و در آن مقاله به 2 نام کارگزاران مراجعه کردمو اطلاعات مربوط به کارگزار برای انتخاب.
دوره
برای کسب اطلاعات بیشتر در مورد همبستگی جفت ارز و نحوه انتخاب بهترین جفت ارز ، با استفاده از همبستگی جفت ارز و تجزیه و تحلیل قدرت نسبی ارزها ، می توانید در آخرین دوره من ثبت نام کنید -
استراتژی انتخاب جفت ارز سودآور - تجارت فارکس
برای کسب اطلاعات بیشتر اینجا را کلیک کنید ، یا در دوره ثبت نام کنید!
چرا درک همبستگی جفت ارز بسیار مهم است؟
درک همبستگی جفت ارز برای یک معامله گر فارکس به منظور حفظ مدیریت مناسب پول و عدم تکثیر اندازه ریسک در هر یک از تجارت واحد بسیار مهم است.
به هر دو تصویر نمودار زیر نگاه کنید ، قسمت برتر EURUSD و قسمت پایین GBPUSD است. هر دوی این نمودارها در بازه زمانی روزانه قرار دارند و این بدان معنی است که هر یک از میله های شمعدان نمایانگر یک روز حرکت قیمت هستند.
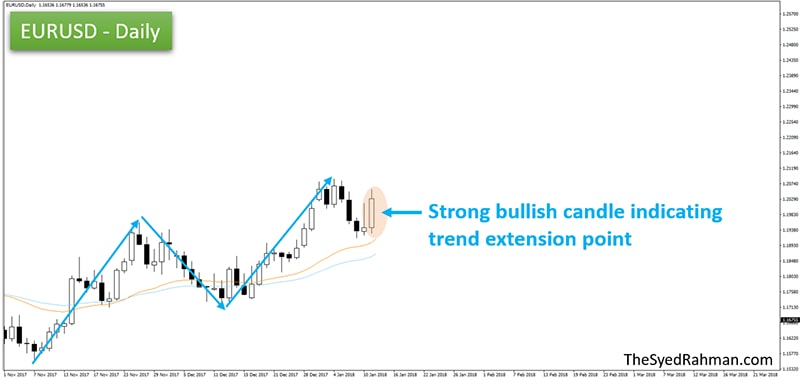
GBPUSD با EURUSD همبستگی مثبت خوبی دارد
حال اگر با دقت نگاه کنید ، متوجه خواهید شد که هر دو اقدام قیمت نمودار تقریباً یکسان هستند. هر دوی این جفت ها به طور همزمان به سمت بالا می روند ، هرچند که مقدار PIP کمی متفاوت از یکدیگر است.
این بدان معناست که ، اگر یک سیگنال تجاری قوی را در EURUSD پیدا کنید ، به احتمال زیاد شما نیز همان نوع سیگنال تجاری را در GBPUSD پیدا خواهید کرد. در این حالت ، اگر EURUSD بالا برود ، قیمت GBPUSD نیز افزایش می یابد.
پس از چند روز بعد ، تصاویر مشابه نمودار را در زیر مشاهده کنید-
از تصاویر نمودار فوق می بینید که چگونه GBPUSD به زیبایی از جهت EURUSD یا برعکس پیروی کرده است.
حال ، آیا باید همزمان هر دو این جفت ارز را تجارت کنید؟
جواب نه. شما نباید به طور همزمان هر دو جفت ارز را در هر دو جفت ارز انجام دهید. از آنجا که این تنها خطر از دست دادن سرمایه بیشتر را افزایش می دهد.
به عنوان مثال ، اگر به طور همزمان در هر دو شمع صعودی EURUSD و GBPUSD معامله کردید ، می توانید بیش از 500 پیپ را روی EURUSD و 800+ پیپ در GBPUSD بگیرید. این سود زیادی است ، درست است؟
اما اگر قیمت حرکت خود را تغییر دهد و پس از معامله طولانی در هر دو این جفت ارز شروع به سقوط کند ، چه می شود؟پس از آن می توانید دو برابر ضرر را از دست دهید زیرا هر دو جفت ارز به ضرر توقف شما ضربه می زنند. که هیچ کس دوست ندارد با آن روبرو شود.
بنابراین ، چرا هر دو این جفت ارز تمایل به حرکت در یک جهت دارند؟
دلیل این امر به این دلیل است که هر دو EURUSD و GBPUSD همبستگی مثبت خوبی با یکدیگر دارند. همبستگی جفت ارز ، رابطه بین دو جفت ارز.
جفت های ارز با همبستگی مثبت آنهایی هستند که در همان زمان با همان جهت حرکت می کنند و تقریباً با همان نوع الگوی عملکرد قیمت در بازار بسته به قدرت همبستگی آنها حرکت می کنند. این می تواند در بازار صعودی و نزولی نیز اتفاق بیفتد.
بنابراین ، در سناریوهای فوق ، EURUSD و GBPUSD هر دو جفت ارز با همبستگی مثبت هستند زیرا هر دو تمایل دارند در همان زمان حرکت کنند.
همبستگی بین EURUSD و GBPUSD بسیار قوی است و می توانیم ببینیم که با ارزش ضریب همبستگی آنها که کم و بیش +0. 85 است. مقدار همبستگی جفت ارز بیشتر با سایر جفت ارز به مقدار 1+ مثبت می رسد ، بیشتر جفت های ارز با یکدیگر ارتباط زیادی دارند.
شما می توانید لیست کاملی از 28 جفت ارز معامله شده را با مقادیر ضریب همبستگی آنها با یکدیگر بارگیری کنید.
با این حال ، به غیر از GBPUSD ، EURUSD با برخی دیگر از جفت های ارزی مانند AudUSD ، NZDUSD و غیره ارتباط مثبت مثبت دارد.
اکنون ، یک طرف دیگر از همبستگی جفت های ارزی وجود دارد که این همبستگی منفی است.
جفت های ارزی با همبستگی منفی آنهایی هستند که با ایجاد تقریباً همان نوع الگوی عملکرد قیمت در بازار بسته به قدرت همبستگی آنها ، در جهت مخالف یکدیگر حرکت می کنند.
بیایید نگاهی به همان تصویر نمودار روزانه EURUSD بیندازیم ، اما این بار با یک جفت ارز دیگر که USDCHF است
در تصاویر نمودار فوق ، اولین نمودار EURUSD است که قبلاً در مثال اولیه ما دیده اید ، اما این بار 2 مورد نمودار روزانه USDCHF است.
از نمودار نمودارهای بالا ، می بینید که USDCHF با ساختن الگوهای عملکرد قیمت مخالف ، که به نظر می رسد مانند تصویر آینه ای از یکدیگر است ، دقیقاً در جهت مخالف EURUSD حرکت می کند.
در اینجا ، اگر قیمت یوروسی افزایش یابد ، قیمت USDCHF تمایل به سقوط خواهد داشت ، زیرا USDCHF همبستگی منفی بسیار قوی با EURUSD و سایر جفت های همبستگی مثبت آن دارد.
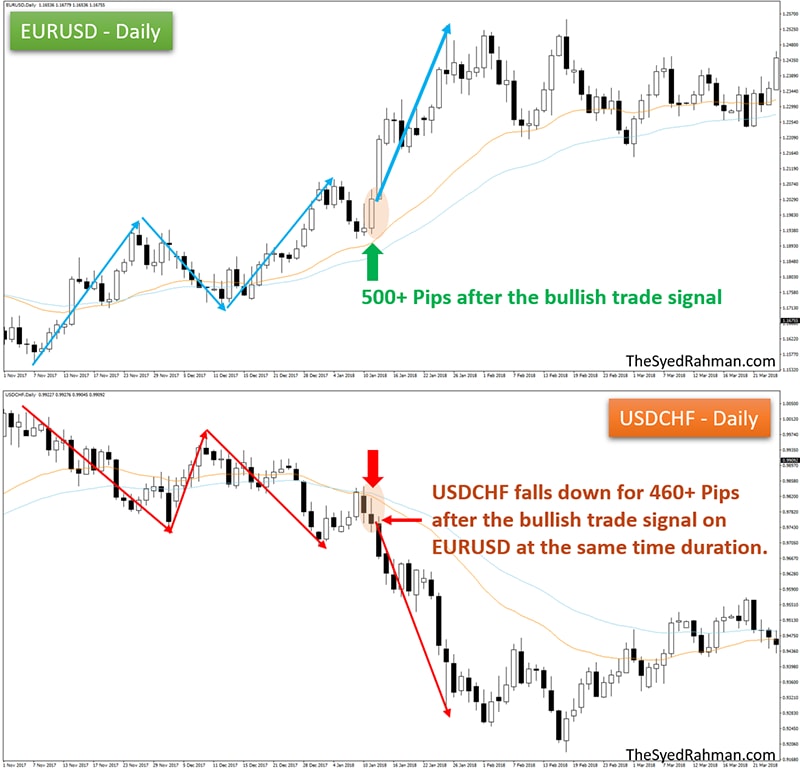
بنابراین ، اگر سیگنال خرید را در EURUSD پیدا کنید ، احتمالاً سیگنال تجارت فروش را در USDCHF پیدا خواهید کرد. و شما هرگز نباید هر دو خرید را در EURUSD تجارت کنید و همزمان با USDCHF بفروشید.
از آنجا که ، اگر قیمت EURUSD در جهت مخالف تجارت شما باشد ، قیمت USDCHF نیز در جهت مخالف تجارت USDCHF شما قرار خواهد گرفت. این چیز فقط دو برابر ضرر تجارت شما خواهد بود.
به همین دلیل است که شما باید همبستگی بین جفت های ارزی را بدانید تا از باز کردن چندین تجارت در چندین جفت ارز همبسته جلوگیری کنید و سپس در نهایت ضررهای ناخواسته را بدست آورید.
شما نباید فقط 7 تا 8 معاملات را در چندین جفت ارز همبسته باز کنید در حالی که همبستگی آنها می تواند بر کل سرمایه تجاری شما تأثیر بگذارد و شما را از بازار خارج کند!
28 جفت ارز معامله شده در فارکس:
8 جفت ارز عمده وجود دارد که بیشتر ارزهای معامله شده در بازار فارکس هستند. که USD ، EUR ، GBP ، CAD ، AUD ، JPY ، NZD و CHF است.
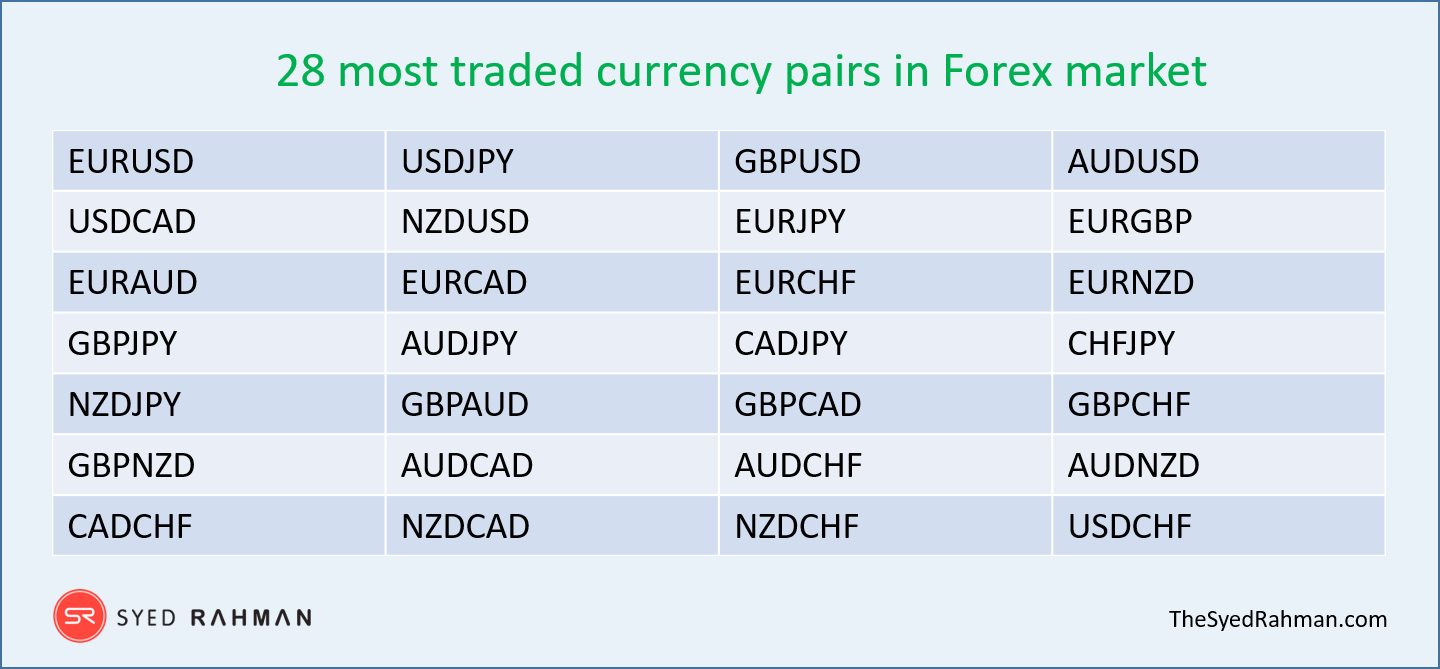
وقتی این ارزها با یکدیگر جفت شوند ، می توانیم 28 جفت ارز داشته باشیم.
این جفت های ارزی ، بسیار بی ثبات و نقدینگی در بازار ارز است. شما می توانید فرصت های تجاری سودآور زیادی را در این جفت های ارزی پیدا کنید ، مهم نیست که کدام یک از بازه های زمانی را دنبال می کنید.
اگرچه ما 28 جفت ارز عمده برای تجارت داریم ، اما نباید هر زمان که فرصت های تجارت را در این جفت ها مشاهده کنیم ، همه آنها را تجارت کنیم.
زیرا تقریباً هر یک از جفت ارز با 27 جفت ارز دیگر در این لیست ارتباط دارد.
بنابراین ، اگر یک سیگنال تجاری در Eurjpy پیدا کنید ، احتمالاً سیگنال تجاری را در جفت ارز همبسته آن مانند GBPJPY ، CHFJPY ، GBPUSD و غیره پیدا خواهید کرد.
به همین دلیل است که شما باید بدانید که جفت ارز همبسته و قدرت همبستگی یا ضریب همبستگی آنها با 27 جفت دیگر ارز دیگر ، برای تصمیم گیری در مورد تجارت صحیح و یک معامله گر سودآور فارکس است.

شما می توانید آخرین گزارش همبستگی جفت ارز را که من برای تجارت خودم استفاده می کنم بارگیری کنید.
در این گزارش لیستی از 28 جفت ارز معامله شده در فارکس را با قدرت همبستگی آنها در چندین بازه زمانی و نوع همبستگی (مثبت ، منفی ، خنثی) هر یک از جفت ارز با 27 جفت ارز دیگر پیدا خواهید کرد. بشر
هر زمان که سیگنال تجاری را در جفت های مختلف ارز مشاهده کردید ، فقط این پرونده گزارش همبستگی را باز کنید و ببینید که آیا جفت ارز با یکدیگر ارتباط دارد یا خیر ، تا خود را از ایجاد ورودی های تجاری در جفت های ارز به شدت همبسته جلوگیری کنید.
این به شما کمک می کند تا هر زمان که چندین معاملات را در چندین جفت ارز باز کنید ، اندازه ریسک را به حداقل برسانید.
دوره
برای کسب اطلاعات بیشتر در مورد همبستگی جفت ارز و نحوه انتخاب بهترین جفت ارز ، با استفاده از همبستگی جفت ارز و تجزیه و تحلیل قدرت نسبی ارزها ، می توانید در آخرین دوره من ثبت نام کنید -
استراتژی انتخاب جفت ارز سودآور - تجارت فارکس
برای کسب اطلاعات بیشتر اینجا را کلیک کنید ، یا در دوره ثبت نام کنید!
مانده تجارت خود را با پاداش 100 ٪ سپرده FBS دو برابر کنید. FBS یک کارگزار پیشرو Forex است.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
اگر به فارکس علاقه دارید و تمام تحلیل ها و نظرات را بخوانید ، احتمالاً قبلاً با اصطلاح پیپ یا پیپ ها روبرو شده اید.
PIP در فارکس و در بقیه بازارها ، در هنگام کار و محاسبه سود و زیان ، در اصطلاحات فنی تجارت و یک عنصر اصلی بسیار رایج است. PIP نشان دهنده تغییر در قیمت دارایی است.
بنابراین PIP در فارکس چیست؟چگونه می توان مقدار PIP را در فارکس محاسبه کرد؟چگونه از معاملات PIP استفاده کنیم؟

در این مقاله به نکات زیر نگاه خواهم کرد:
- پیپ چیست و برای چیست؟
- ارزش پیپ در فارکس چقدر است؟
- ماشین حساب پیپس فارکس
- نمونه هایی از نحوه محاسبه مقدار PIP در دارایی های مختلف
- نحوه اندازه گیری پیپ ها در متاترادر
من همچنین توضیح خواهم داد که این مفهوم در فارکس ، بازارهای مالی و به طور کلی دنیای مالی چقدر اساسی است.
PIP در تجارت فارکس چیست و برای آن چیست؟
اصطلاح پیپ به معنای درصد درصد است. این یک حرکت افزایشی قیمت است ، با یک ارزش خاص که به بازار مورد نظر بستگی دارد. به عبارت ساده ، این یک واحد استاندارد برای اندازه گیری میزان تغییر قیمت دارایی است.
در ابتدا ، یک PIP به طور مؤثر کوچکترین افزایشی بود که در آن قیمت یک جفت ارز حرکت می کند. ظهور سایر روشهای دقیق تر تنظیم قیمت (با مکان های اعشاری بیشتر) این تعریف را باطل می کند.
به طور سنتی ، قیمت ارز به تعداد مشخصی از مکان های اعشاری (اغلب چهار مکان اعشاری) نقل می شود ، و در اصل PIP حرکت یک نقطه به آخرین مکان اعشاری بود.
بسیاری از کارگزاران اکنون به نقل قول های خود یک اعشاری اضافه می کنند. این بدان معنی است که PIP اغلب دیگر اعشار در یک نقل قول نیست.
اما ، به عنوان یک قاعده کلی ، یک پیپ در فارکس حرکت به مکان اعشاری چهارم ، در بیشتر جفت های ارزی است
PIP برای همه کارگزاران و سیستم عامل های معاملاتی یک ارزش استاندارد است ، بنابراین به عنوان اقدامی بسیار مفید است که به هر معامله گر اجازه می دهد همیشه با همان شرایط بدون سردرگمی و با سهولت ارتباط برقرار کند.
در حقیقت ، بسیار ساده تر می توان گفت که یک جفت ارز با 55 پیپ افزایش یافته است از آنچه گفته می شود 0. 0055 افزایش یافته است.
بدون این واحد خاص ، خطر مقایسه سیب با پرتقال هنگام صحبت به صورت عمومی مانند نقاط یا کنه وجود خواهد داشت.
امتیازات و پیپ ها در نقل قول های فهرست چیست؟
PIP در شاخص ها نیز به عنوان نقطه شاخص نامیده می شود. در حقیقت ، برخلاف PIP Forex ، PIP in Indies به اعشاری بلکه به یک واحد شاخص اشاره نمی کند. همچنین ، جالب است که توجه داشته باشید که ما به ندرت در مورد PIP در شاخص ها صحبت می کنیم ، در اصطلاحات سرمایه گذاران شاخص ، ما ترجیح می دهیم در مورد "نقطه شاخص" صحبت کنیم.
همچنین ، اگرچه بیشتر شاخص ها به دو مکان اعشاری نقل شده است ، یک پیپ یا نقطه به معنای تغییر 1. 00 در یک شاخص است
ارزش پیپ در فارکس چقدر است
همانطور که بحث کردیم ، برای اکثر جفت های ارز ، PIP یک حرکت به مکان اعشاری چهارم است. قابل توجه ترین استثنائات جفت فارکس است که ین ژاپنی را درگیر می کند.
برای جفت هایی که JPY را درگیر می کنند ، یک پیپ در اعشاری دوم حرکتی است
مقدار PIP فارکس مربوط به اندازه قرارداد یا حجم تعداد زیادی است که در بازار فارکس باز است. به طور پیش فرض ، مقدار PIP در فارکس مقدار PIP را برای قرارداد یک قطعه استاندارد ، یعنی برای یک قرارداد با ارزش 100000 مشخص می کند.
ارزش PIP همیشه در ارز همتای جفت ارز ، یعنی ارز حق در یک برابری یا ارز نقل قول بیان می شود.
به همین دلیل است که ارزش یک PIP در فارکس برای یک قطعه استاندارد همیشه برابر با 10 ارز نقل شده است ، به جز در جفت ارز که ین ژاپنی ارز همتایی است ، در این صورت مقدار PIP 1000 است.
جدول زیر مقادیر PIP در فارکس را برای برخی از جفت های مشترک ارز نشان می دهد:
اما بیایید استدلال این ادعاها را توضیح دهیم.
نحوه محاسبه مقدار PIP در فارکس
برای فهمیدن چقدر PIP در فارکس ، فقط باید یک محاسبه بسیار ساده انجام دهید تا مقدار PIP را برای یک قطعه استاندارد پیدا کنید.
به سادگی ارزش یک قرارداد استاندارد را با یک PIP Forex ضرب کنید ، که برای بیشتر جفت های ارز 100000 0. 0001 است و برای جفت های ارزی که شامل JPY است ، 100000 x 0. 01 است.
بیایید تصور کنیم که می خواهیم 1 قطعه به یورو / دلار بخریم:
- یک قطعه برابر با 100000 یورو است.
- یک پیپ برای یورو / دلار 0. 0001 است.
- بنابراین مقدار یک پیپ فارکس برای یک قطعه 100000 x 0. 0001 = 10 دلار است
نمونه ای از ارزش پیپ در فارکس
- قیمت خرید یورو / دلار 1. 16650 است
- و سپس موقعیت خود را با قیمت فروش 1. 16660 می بندید
چگونه می توان پیپ های سود را محاسبه کرد؟کاهش قیمت فروش و قیمت خرید: 1. 16660 - 1. 16650 = 0. 0001. به عبارت دیگر ، تفاوت 1 پیپ است. بنابراین شما 10 دلار برنده خواهید شد.
ما همیشه به شما توصیه می کنیم که با یک کارگزار قابل اعتماد تجارت کنید ، روی تصویر زیر کلیک کنید و امروز تجارت را شروع کنید!
ممکن است شما یک ماشین حساب PIP مفید نداشته باشید ، یا به سادگی ترجیح می دهید از آن استفاده نکنید.
به همین دلیل است که ما می خواهیم این محاسبه PIP را در فارکس به دنبال یک روش دیگر مشاهده کنیم:
شما موقعیت EURUSD خود را در 1. 16650 باز کردید و یک قرارداد خریداری کردید. ارزش این قرارداد 100000 یورو است. از نظر تئوری ، شما برای خرید یورو دلار می فروشید. ارزش دلار که می فروشید با نرخ ارز دیکته می شود.
- 100،000 یورو 1،16650 USD / EUR = 116،650 دلار
شما موقعیت خود را با فروش قرارداد در 1. 16660 می بندید. از نظر تئوری ، شما یورو می فروشید و دلار خریداری می کنید.
- 100،000 یورو 1،16660 USD / EUR = 116،660 USD
این بدان معناست که شما 166،650 دلار فروش کرده اید و 166،660 دلار دریافت کرده اید. یعنی سود شما 10 دلار است. این نشان می دهد که یک حرکت PIP به نفع شما سود 10 دلار به شما داده است.
در حقیقت ، این مقدار PIP فارکس در تمام جفت های ارز نقل شده به چهار مکان اعشاری سازگار است: حرکت یک پیپ در نرخ ارز 10 واحد از ارز نقل شده (یعنی ارز دوم) در صورت تجارت زیاد (تجارت زیادی) (یعنی ارز دوم) است (که همیشه 100000 واحد از ارز پایه است).
حرکت 10 پیپ برابر با 100 واحد از ارز نقل شده است. حرکت 100 پیپ برابر با 1000 واحد از ارز نقل قول و غیره است.
ارزش پیپ در ارزهای ثبت نشده به 4 مکان اعشاری

قابل توجه ترین ارز در این مورد ین ژاپنی است. جفت های ارزی که ین را تشکیل می دهند به طور سنتی به دو مکان اعشاری نقل می شوند و از این رو پیپ های فارکس برای این جفت ها توسط مکان اعشاری دوم اداره می شوند.
بیایید نگاهی به نحوه محاسبه پیپ ها با USD / JPY بیندازیم.
اگر مقدار زیادی USD / JPY بفروشید ، یک افت قیمت یک پیپ به شما 1000 ین بازپرداخت می کند. بیایید مثالی را طی کنیم تا ببینیم چرا.
نمونه ای از نحوه محاسبه مقدار PIP در USD JPY
- بیایید بگوییم که شما دو دلار / jpy را در 113،607 می فروشید. یک دلار / JPY با 100000 دلار برابر است.
- بنابراین شما برای خرید 2 x 100،000 x 113،607 = 22،721،400 ین در حال فروش 2 x 100،000 $ = 200،000 دلار هستید.
- اکنون قیمت علیه شما حرکت می کند و تصمیم می گیرید ضررهای خود را کاهش دهید.
- در 114. 107 بسته می شود. پیپ برای USD / JPY حرکت به مکان اعشاری دوم است. قیمت در برابر شما 0. 50 یا همان چیزی است که 50 پیپ است.
- شما با خرید 2 دلار / JPY در 114. 107 موقعیت خود را بستید. خرید دوباره 200،000 دلار در این نرخ ارز 2 x 100،000 x 114. 107 = JPY 22،821،400 هزینه دارد.
- این jpy 100000 بیشتر از فروش دلار اصلی است ، بنابراین شما 100،000 ضرر JPY دارید.
- از دست دادن 100000 JPY برای حرکت 50 پیپ به این معنی است که برای هر پیپ 100000 /50 = 2000 JPY را از دست داده اید.
- از آنجا که فروش 2 قطعه را انجام داده اید ، ارزش PIP 1000 JPY در هر قطعه است.
اگر حساب شما به ارز باز باشد که با ارز نقل شده متفاوت باشد ، این وضعیت بر ارزش PIP فارکس تأثیر می گذارد. برای محاسبه مقدار PIP می توانید از ماشین حساب معاملاتی ما استفاده کنید.
نحوه محاسبه مقدار PIP در یک فهرست
در بازار شاخص ، PIP با یک نقطه از شاخص ، یعنی 1
برای دانستن مقدار PIP در شاخص ها ، فقط باید همان فرمول را اعمال کنید تا مقدار PIP را در فارکس محاسبه کنید.
پیپ در شاخص ها = ارزش پیپ در هر قرارداد * اندازه قرارداد
بسیاری از معامله گران خصوصی و حرفه ای نسبت به بازار شاخص اشتیاق دارند ، اما گاهی اوقات یافتن ارزش نقطه ای از شاخص مورد نظر برای حدس زدن را دشوار می کنند.
نمونه ای از نحوه محاسبه مقدار PIP در DAX 30
- اگر موقعیت خرید را در CFD DAX30 با قیمت 11،000. 00 برای 3. 7 قرارداد باز کنید و ارزش نقطه CFD DAX30 1 یورو برای 1 قرارداد است:
- 3. 7 قرارداد x 1 یورو = 3. 7 یورو
- اگر موقعیت خود را با فروش 3. 7 قرارداد DAX30 CFD در 11 035. 00 ببندید:
- 11،035. 00 - 11،000 = 35 امتیاز
- این بدان معنی است که شما برنده شده اید:
- 35 امتیاز x 3. 7 یورو = 129. 5 یورو
- بنابراین با خرید 3. 7 قرارداد CFD DAX30 با 11،000 یورو ، با قیمت 11،035 یورو ، با 35 امتیاز در DAX30 با 3. 7 یورو در موقعیت خود سود 129. 5 یورو درآمد کسب می کنید.
ارزش پیپ طلایی چقدر است؟
برای CFDS در کالاهایی مانند طلا (Xauusd) ، مرحله نقل قول با رقم سوم پس از نقطه اعشاری مطابقت دارد.
مثال: برای 1 قرارداد طلای CFD ، یعنی 100 اونس طلا ، مقدار مرحله نقل قول 0. 08 یورو برای تغییر 0. 001 است. بنابراین اگر طلا (Xauusd) از 1947. 60 دلار به 1947. 70 دلار برود ، حساب معاملات شما سود یا ضرر 8 یورو را نشان می دهد.
نکته مهم: همانطور که در مثال بالا مشاهده می کنید ، نوسانات کوچک در طلا تأثیر زیادی بر سرمایه حساب شما دارد. همچنین ، هنگام تجارت دارایی مانند طلا ، باید هوشیار تر باشید و خطرات را محدود کنید. قراردادهای CFD کالاها ابزاری با نوسانات بالا (نوسان) هستند.
نحوه محاسبه PIP ها در MT4

تصویر زیر نمودار سفارش GBP / USD در Metatrader 4 را نشان می دهد:
نقل قول نشان داده شده در تصویر 1. 29969 / 1. 29978 است. می بینیم که ارقام موجود در اعشاری آخر از سایر اعداد کوچکتر است. این نشان می دهد که این نقاط کسری هستند.
تفاوت بین قیمت خرید و قیمت فروش 0. 9 پیپ است. اگر فوراً با این قیمت خریداری و فروخته اید ، ارزش PIP 0. 9 خواهد بود و 9 دلار ضرر خواهید داشت.
نکاتی برای محاسبه مقدار PIP
برای هر حساب بازرگانی که با بازارهای دریاسالار افتتاح شده است ، شما به پلت فرم معاملاتی اختصاصی نسخه عالی Metatrader دسترسی دارید.
در هر دو MT4 و MT5 می توانید از مشاور متخصص ترمینال ترمینال بهره مند شوید.
در این نسخه جدید ، مینی ترمینال دارای یک برنامه افزودنی است که عملکردهای بیشتری را ارائه می دهد ، از جمله اینکه چگونه می دانیم PIP برای هر دارایی چقدر ارزش دارد.
این ترفند کوچک ساده است و فقط چند ثانیه برای محاسبه شما خواهد داشت. شما می توانید مقدار PIP را برای تعداد تعداد زیادی انتخاب کنید (0. 01 ؛ 0. 1 ؛ 1 ؛ 2 ؛ 3) در:
- دلار یورو - EURUSD
- شاخص سهام اسپانیایی - CFD IBEX 35
- شاخص سهام آلمان - CFD DAX 30
- طلا - طلای CFD
- روغن - CFD WTI
- ارزهای رمزنگاری - BTCUSD CFD
فرض کنید می خواهید تجارت GBPUSD را باز کنید. شما باید در مورد محافظت از خود فکر کنید ، به همین دلیل است که از ضرر توقف استفاده می کنید.
شما تصمیم می گیرید که از دست دادن توقف در فاصله 10 پیپ قرار دهید.
اما ، چگونه می توانیم مقدار مقدار زیادی را که لازم داریم بدانیم تا این 10 پیپ بسته به سرمایه و مشخصات شما به عنوان یک معامله گر مبلغ قابل قبولی را نشان دهد؟
اینجاست که ترمینال مینی وارد می شود! این ابزار برای حل این محاسبه پیچیده تنها در چند ثانیه طراحی شده است. بسیار ساده است ، شما می توانید:
- براساس درصدی از بودجه خود انتخاب کنید
- براساس درصدی از مانده حساب خود انتخاب کنید
- بر اساس مبلغ ثابت یورو انتخاب کنید
بنابراین ، خطر 50 یورو برای از دست دادن 10 پیپ با 0. 55 قطعه مطابقت دارد ، ارزش PIP در هر قطعه 9. 02 یورو (معادل 10 دلار) مطابق با ترمینال مینی است.
دانستن ارزش PIP ، بسته به تعداد تعداد زیادی و دارایی برای مدیریت خوب سرمایه شما ضروری است.
رابطه بین PIP و Forex گسترش یافته است
در بازار فارکس ، مانند بازار سهام به طور کلی ، گسترش تفاوت بین قیمت خرید و قیمت فروش ، پیشنهاد و درخواست است.
تفاوت بین قیمت خرید و قیمت فروش در PIPS یا امتیاز اندازه گیری می شود. این گسترش در تمام دارایی های اساسی وجود دارد.
رابطه مثال بین PIP و گسترش در EURUSD
اگر نرخ ارز EUR / USD 1. 12340 / 1. 12350 باشد ، تفاوت بین عرضه و تقاضا 0. 0001 است. این بدان معنی است که گسترش 1 پیپ یا 1 نقطه است.
پیپ در بورس سهام چیست
اگر علاقه مند به تجارت سهام هستید ، ممکن است تعجب کنید که آیا چنین چیزی مانند PIP سهام وجود دارد یا خیر.
در واقعیت ، از پیپ ها هنگام صحبت از سهام استفاده نمی شود ، زیرا شرایط از پیش تعیین شده برای برقراری ارتباط قیمت وجود دارد: به طور خاص ، سکه ها و سنت ها.
به عنوان مثال ، تصویر زیر بلیط سفارش IBM را نشان می دهد:

کل اعداد موجود در نقل قول نشان دهنده قیمت در USD است و اعداد اعشاری نمایانگر سکه ها هستند.
بنابراین ، لازم نیست که یک اصطلاح اضافی مانند PIP ها وارد شود ، اگرچه گاهی اوقات ژارگون بازار ممکن است شامل اصطلاح عمومی باشد تا نشان دهنده حرکت کوچکترین افزایش ممکن باشد ، در این حالت یک پنی.
نحوه اندازه گیری شمع در پیپ در متاترادر
برای اندازه گیری پیپس شمع در Metatrader 5 باید صلیب را در میانبرها در بالای پلت فرم تجارت فشار دهید.
برای اندازه گیری اندازه شمع شما فقط نیاز دارید:
- خود را در بالا یا پایین شمع مورد نظر قرار دهید.
- روی دکمه سمت چپ ماوس خود کلیک کنید.
- دکمه سمت چپ را نگه دارید.
- به پایین یا بالای شمع بروید.
- اطلاعات نمایش داده شده در سمت راست نماد صلیب را بخوانید.
لازم به ذکر است که:
- اولین اطلاعات در سمت چپ نشان دهنده قیمتی است که در حال حاضر نماد صلیب در آن قرار دارد.
- دوم تعداد شمع ها را به ما نشان می دهد.
- سوم نشان دهنده تعداد امتیاز یا پیپ است ، یعنی چقدر شمع ژاپنی اقدامات می کند
- سرانجام ، درصد تغییر قیمت ظاهر می شود.

نتیجه گیری PIP - Reddit چیست
آشنایی با واحد نرخ ارز اندازه گیری ، اولین قدم اساسی برای تبدیل شدن به یک معامله گر صالح است. امیدوارم این مقاله به شما پایه و اساس محکمی در مورد PIP و چقدر مهم در تجارت به شما داده است.
صرف نظر از آنچه می خواهید تجارت کنید ، خواه در Forex یا سهام آن CFDS باشد ، می خواهید از بهترین پلتفرم تجارت موجود استفاده کنید. به همین دلیل ما به شما توصیه می کنیم از نسخه عالی MT5 استفاده کنید
به همین دلیل باید افزونه Metatrader Supreme Edition را امتحان کنید. این یک افزونه برش برای پلت فرم Metatrader است ، انتخاب بسیار گسترده تری از شاخص ها و ابزارهای معاملاتی نسبت به نسخه استاندارد ارائه می دهد.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

الگوهای مداوم نشان می دهد که روند فعلی به جای معکوس شدن روند ، احتمال بیشتری برای ادامه دارد. الگوهای مداوم به طور کلی در یک روند موجود شکل می گیرد که عمل قیمت وارد یک دوره نسبتاً کوتاه از ادغام می شود. در طی این مرحله ادغام ، به نظر می رسد که این روند با سود حاصل می شود. با این حال ، ادامه روند قبلی پس از اتمام ادغام محتمل تر است.
برخی از الگوهای اصلی ادامه شمعدان شامل الگوی سه روش ، الگوی Tasuki ، الگوی سه سرباز سفید یا
الگوهای معکوس

الگوی دوتایی
الگوهای معکوس نقطه عطف یک روند موجود را نشان می دهد و شاخص های خوبی برای سودآوری یا معکوس کردن موقعیت شما هستند. به طور کلی ، الگوهای معکوس روند نشان می دهد که یک سطح پشتیبانی در پایین آمدن یا سطح مقاومت در یک صعود نگه داشته می شود و روند پیش بینی شده شروع به برعکس می کند. این الگوهای به شما امکان می دهد در اوایل تأسیس روند جدید وارد شوید و معمولاً منجر به معاملات بسیار سودآور می شود.
الگوهای متمایز متداول شامل تاپ های دوتایی و پایین دوتایی ، تاپ های سه گانه و پایین سه گانه ، گسترش تاپ ها و گسترش پایین است.
سه سرباز سفید پوست

سه سرباز سفید پوست
سه سرباز سفیدپوست که گاهی اوقات به عنوان سه سرباز سفید پوست گفته می شود ، الگوی معکوس روند متوسط است که شبیه به بلوک پیشرفت و الگوی متوقف شده است. هر سه الگوی الگوی متوسط هستند که نشان دهنده تضعیف روند موجود است. در حالی که بلوک پیشرفته و الگوهای متوقف شده در یک صعود موجود ظاهر می شوند ، سه سرباز سفیدپوست پیشرو باید در یک روند صعودی تعیین شده ظاهر شوند که معمولاً نشانگر تضعیف روند نزولی و ظهور بالقوه یک صعود است.
سه الگوی پیشرو سرباز سفید نیز برعکس الگوی سه کلاغ سیاه است. به آن سه الگوی سرباز سفید پیشروی می گویند زیرا شامل سه شمعدان صعودی نسبتاً طولانی (پیشروی) است که از نظر رنگ سبک هستند. هر یک از این سه شمعدان باید برای دوره بسته یا نزدیک به قیمت بالا باشد و هر یک از شمعدان ها پیشرفت های پایدار در قیمت داشته باشند. هر شمعدان نباید سایه های فوقانی یا فتیله ای طولانی داشته باشد و ترجیحاً باید در بدن واقعی شمعدان قبلی در این الگوی باز شود ، اگرچه دومی ضروری نیست. هنگامی که این الگوی در یک روند نزولی ظاهر می شود ، نشانگر ظهور بالقوه قدرت و وارونگی روند احتمالی است. با این حال ، اگر سه شمعدان بیش از حد گسترش یافته و پیشرفت های قابل توجهی داشته باشید ، ممکن است نیاز به احتیاط از شرایط بیش از حد داشته باشید.
خطوط نگهدارنده کمربند

خطوط نگهدارنده کمربند
الگوی شمعدان نگهدارنده کمربند یک الگوی معکوس روند جزئی است. این یک الگوی شمعدانی واحد است که از یک شمعدان Marubozu تشکیل شده است که می تواند صعودی یا نزولی باشد. یک خط نگهدارنده کمربند نزولی از یک شمعدان سیاه منفرد تشکیل شده است که در نزدیکی آن باز می شود و در نزدیکی آن بسته می شود و یا در نزدیکی آن بسته می شود ، در حالی که یک خط نگهدارنده کمربند صعودی شامل یک شمعدان در حال افزایش است که در آن نیز باز می شود یا در نزدیکی آن بسته می شود و بسته می شود و بسته می شوددر یا در نزدیکی آن
طول این شمعدان ها نشانگر میزان اهمیت آن است ، که وقتی در نزدیکی افراط و تفریط بازار ظاهر می شود ، بیشتر افزایش می یابد.
آویزان مرد / چکش

الگوهای شمعدانی مرد آویزان و چکش الگوهای معکوس روند مرتبط هستند که به ترتیب در انتهای یک صعود یا پایین آمدن ظاهر می شوند. این یک الگوی شمعدانی واحد است که با یک بدن واقعی کوتاه ، سایه فوقانی یا بدون سایه بلند و سایه ای پایین که باید حداقل دو برابر طول بدن واقعی باشد. رنگ شمع واردات نیست ، فقط موقعیت آن در روند فعلی است.
الگوی چکش به زبان ژاپنی یک تاکوری نامیده می شود و این به معنای آزمایش آب برای عمق آن است. این نسخه صعودی الگوی در حالی که نزولی است.
الگوی موچین

الگوهای پایین Tweezers Top و Tweezers الگوهای معکوس روند جزئی هستند که از دو شمعدان تشکیل شده است که به ترتیب تقریبی تقریبی یا یکسان تقریبی مشابه دارند. این دو شمعدان باید دارای رنگ های متناوب با اولین تأیید روند فعلی و دوم نشانگر ضعف در روند باشد. قابلیت اطمینان این الگوهای هنگامی افزایش می یابد که شمعدان اول دارای بدن واقعی بزرگی باشد در حالی که شمعدان دوم دارای یک بدن واقعی کوتاه است.
در الگوی Tweezers Top ، اولین شمعدان باید یک شمعدان صعودی با نسبتاً بزرگ باشد.
الگوی درگیر کردن
الگوی Engulfing یک الگوی معکوس روند است که می تواند در انتهای یک صعود یا در انتهای یک روند نزولی ظاهر شود. اولین شمعدان در این الگوی توسط یک بدن کوچک مشخص می شود و توسط یک شمعدان بزرگتر دنبال می شود که بدن آن کاملاً بدن شمعدان قبلی را درگیر می کند.
رنگ شمعدان هایی که الگوی مشروبات الکلی را تشکیل می دهند بسیار مهم هستند. هنگامی که الگوی Engulfing در انتها یک صعود ظاهر می شود ، یک سیگنال معکوس نزولی است و نشان دهنده ضعف در صعود و زمان ظاهر شدن این الگوی است.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

این برنامه ای برای نحوه نزدیک شدن به تجارت سهام است. چنین استراتژی مجموعه ای از قوانین برای خرید و فروش ، موقعیت های در حال اجرا و مدیریت وجوه موجود را فراهم می کند. از استراتژی های معاملاتی واقعاً دقیق می توان برای الگوبرداری از چگونگی سودآوری استراتژی مورد نظر استفاده کرد.
در مورد استراتژی های معاملاتی کجا شنیده اید؟
به عنوان یک سرمایه گذار ، ممکن است شما توسط مشاور مالی خود مشاوره داده شود که یک استراتژی تجاری مناسب را در برابر تکیه بر مشاغل مبهم برای هدایت اقدامات بازار خود تهیه کنید. رسانه های مالی شخصی ممکن است هر از گاهی به نیاز سرمایه گذاران برای تدوین استراتژی های معتبر معاملاتی مراجعه کنند.
آنچه شما باید در مورد استراتژی های تجارت بدانید.
استراتژی های معاملاتی شامل قوانین و اصولی است که یک معامله گر برای خود تعیین کرده است. آنها احتمالاً برای جلوگیری از دور شدن از یک معامله گر از استراتژی در دستیابی به آنچه به نظر می رسد فرصت های مطمئن است ، کاملاً گرانول هستند. استراتژی های مختلف معاملاتی مختلف وجود دارد و برخی از معامله گران استراتژی های تعیین شده ای را برای تولید یکی از آنها که منحصر به فرد خودشان است ، مخلوط و مطابقت خواهند داد. نکته اصلی هر استراتژی معیارهای ورود به بازار و ترک آن است ، همراه با پیروی دقیق به سیستم انتخاب دارایی که در این استراتژی حاکم است.
درباره استراتژی های معاملاتی اطلاعات بیشتری کسب کنید.
اکنون که تعریف یک استراتژی تجارت را می دانید ، زمان آن رسیده است که در مورد انواع و تکنیک های آن و همچنین مزایا و مضرات آنها با راهنمای جامع استراتژی های معاملاتی ما برای تسلط بر بازارهای جهانی امروز کسب کنید.

آیا می خواهید در مورد تجارت CFD اطلاعات بیشتری کسب کنید؟

جدید برای تجارت؟تجارت با Capital.com را بیاموزید
آخرین مقالات

هفته پیش: USD ، S& P 500 ، NASDAQ ، GBP ، EUR ، JPY ، GOLD

پیش بینی قیمت بنزین 2022-2030: آیا قیمت می تواند تقاضای بازگشت چین را برگرداند؟

بزرگترین شرکت های وسایل نقلیه الکتریکی: آیا تسلا می تواند تاج سگ برتر را حفظ کند؟

پیش بینی قیمت Shiba Inu: آیا سکه Meme می تواند بر سود اخیر ایجاد شود؟
هنوز به دنبال یک کارگزار هستید که می توانید به آن اعتماد کنید؟
به 500000+ معامله گران در سراسر جهان بپیوندید که تجارت با Capital.com را انتخاب کردند
1. حساب خود را ایجاد و تأیید کنید 2. اولین سپرده خود را انجام دهید. 3. همه شما تنظیم شده اید. تجارت را شروع کنید شریک قابل اعتماد نیرو نهاد مادر گروه توسط حسابرسی می شود 4. 59 بررسی 8،975 رتبه بندی و بررسی 4. 7 بررسی 1،5k رتبه بندی و بررسی 4. 4 بررسی 40،8k 4. 3 8،774 بررسی • عالی محصولات بستر، زمینه به روزرسانی های بازار ویژه با ما شریک شوید
CFD ها ابزارهای پیچیده ای هستند و به دلیل اهرم خطر بالایی برای از دست دادن سریع پول دارند. 84 ٪ از حساب های سرمایه گذار خرده فروشی هنگام تجارت CFD با این ارائه دهنده ، پول خود را از دست می دهند. باید در نظر بگیرید که آیا می دانید CFD ها چگونه کار می کنند و آیا می توانید از دست دادن پول خود در معرض خطر بالایی قرار بگیرید. لطفاً به بیانیه افشای خطر ما مراجعه کنید
ارزش سهام و ETF های خریداری شده از طریق یک حساب معاملات سهام می تواند سقوط کند و همچنین افزایش می یابد ، که می تواند به معنای بازگشت کمتر از آنچه در ابتدا قرار داده اید ، برگردد. عملکرد گذشته هیچ تضمینی برای نتایج آینده نیست.
هشدار ریسک: انجام عملیات با ابزارهای بدون نسخه غیرقابل تحویل یک فعالیت خطرناک است و می تواند نه تنها سود بلکه ضرر را نیز به همراه آورد. اندازه ضرر بالقوه محدود به وجوهی است که از طرف ما و از طرف شما در رابطه با حساب معاملاتی شما انجام می شود. سود گذشته سود آینده را تضمین نمی کند. از خدمات آموزشی شرکت ما برای درک خطرات قبل از شروع عملیات استفاده کنید.
سرمایه گذاری سرمایه گذاری محدود توسط کمیسیون بورس و اوراق بهادار قبرس (CYSEC) تحت شماره مجوز 319/17 تنظیم می شود. سرمایه Com Com SV Investments Limited ، شماره ثبت شرکت: 354252 ، آدرس ثبت شده: 28 Octovriou 237 ، Lophitis Business Center II ، طبقه 6 ، 3035 ، Limassol ، Cadprus.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
Tether نوعی cryptocurrency دیجیتالی است که به آن سکه USDT نیز گفته می شود. از این صفحه استفاده کنید تا قیمت Tether Price Live ، Cryptocurrency News ، Capt Market Tether و به روزرسانی ها را دنبال کنید. هشدارها ایجاد کنید ، نظر و تحلیل را دنبال کنید و داده های بازار زمان واقعی را مشاهده کنید. قیمت سهام Tether Crypto در زمان واقعی به روز می شود.
هشدار ایجاد کنید هشدار ایجاد کنید
- به عنوان یک اعلان هشدار
- برای استفاده از این ویژگی ، مطمئن شوید که به حساب خود وارد سیستم شده اید
برنامه همراه
- برای استفاده از این ویژگی ، مطمئن شوید که به حساب خود وارد سیستم شده اید
- اطمینان حاصل کنید که با همان نمایه کاربر وارد سیستم شده اید
برای همه نسخه های آینده فقط برای نسخه آینده یک روز معاملاتی 1 یادآوری را برای من ارسال کنید
افزودن/حذف از لیست تماشای اضافه به لیست تماشای اضافه کردن به لیست تماشای موقعیت را اضافه کنید
موقعیت با موفقیت به:
1 USDT = 1. 0001 دلار 0. 0001 0 ٪ قیمت شاخص جفت کراک بیت خط 04:41:35 - داده های زمان واقعی.( سلب مسئولیت ) Investing.com فهرست 1d 1w 1m 6m 1y 5y حداکثر
اخبار تتر
مدیرعامل دایره می گوید SEC تنظیم کننده مناسبی برای cryptocurrency stablecoins نیست
جرمی آلیر ، مدیرعامل دایره اخیراً گفت که SEC نباید تنظیم کند.
cryptocurrency matic 6+٪ پس از انتقال نهنگ 8 متر توکن به binance
مجدداً تأیید می کند که stablecoins cryptocurrency و اتر "کالایی خواهد بود".
cryptocurrency binance 11 نشانه به POR اضافه می کند ، 63B دلار در ذخایر ادعا می کند
Cryptocurrency معامله بزرگ نهنگ منجر به افزایش 27 ٪ قیمت برای ماسک می شود
تجزیه و تحلیل تتر
در اینجا به همین دلیل است که اتریوم بسته بندی شده توسط توجیهی رمزنگاری - 29 نوامبر 2022 دچار مشکل نیست
کمپین اخیر FUD که توسط اعضای جامعه Crypto ساخته شده است.
FTX با هک نه شکل به عنوان Meltdown با توجیهی رمزنگاری ادامه می یابد - 13 نوامبر 2022
یکی از بزرگترین درام های تاریخ cryptocurrency ادامه دارد.
Tether Findes Finds USD FTX توسط توجیهی Crypto - 11 نوامبر 2022
Tether در حال یخ زدن کیف پول های USDT متعلق به FTX است. حداقل.
Tether USDT را در نزدیکی شبکه راه اندازی کرد و سیزدهمین blockchain را نشان داد.
دستورالعمل های نظر
ما شما را ترغیب می کنیم تا از نظرات برای تعامل با سایر کاربران ، به اشتراک گذاشتن دیدگاه خود و سؤال از نویسندگان و یکدیگر استفاده کنید. با این حال ، برای حفظ سطح بالای گفتمان ، همه ما به ارزش خود رسیده ایم و انتظار داریم ، لطفاً معیارهای زیر را در خاطر داشته باشید:
- مکالمه را غنی کنید ، آن را زباله نکنید.
- متمرکز و در مسیر باشید. فقط مطالب مربوط به موضوع مورد بحث را ارسال کنید.
- با احترام رفتارکن. حتی نظرات منفی را می توان به صورت مثبت و دیپلماتیک قاب بندی کرد. از حملات ، تهمت یا حملات شخصی که به یک نویسنده یا کاربر دیگر هدایت می شود ، خودداری کنید. نژادپرستی ، سکسیسم و سایر اشکال تبعیض تحمل نمی شود.
- از سبک نوشتن استاندارد استفاده کنید. شامل نگارشی و موارد فوقانی و پایین. نظرات که در تمام کلاه ها نوشته شده و حاوی استفاده بیش از حد از نمادها هستند ، حذف می شوند.
- توجه: پیام های اسپم و/یا تبلیغاتی و نظرات حاوی پیوندها حذف می شوند. شماره تلفن ، آدرس های ایمیل ، پیوندها به وب سایت های شخصی یا تجاری ، آدرس های اسکایپ/تلگرام/واتس اپ و غیره (از جمله پیوندها به گروه ها) نیز حذف می شوند. مطالب خودآموزی یا درخواست های مربوط به مشاغل یا روابط عمومی (یعنی برای سیگنال ها/مشاوره و غیره با من تماس بگیرید) و/یا هر اظهار نظر دیگری که حاوی مشخصات تماس شخصی یا تبلیغات است نیز حذف می شود. علاوه بر این ، هر یک از نقض های فوق ممکن است منجر به تعلیق حساب شما شود.
- doxxingما اجازه اشتراک تماس خصوصی یا شخصی یا اطلاعات دیگری را در مورد هر فرد یا سازمان نمی دهیم. این منجر به تعلیق فوری مفسران و حساب وی خواهد شد.
- مکالمه را انحصار نکنید. ما از اشتیاق و اعتقاد قدردانی می کنیم ، اما ما نیز به شدت اعتقاد داریم که به همه فرصتی می دهیم تا دیدگاه خود را پخش کنند. بنابراین ، علاوه بر تعامل مدنی ، ما انتظار داریم که مفسران عقاید خود را بطور خلاصه و متفکرانه ارائه دهند ، اما نه آنقدر مکرر که دیگران اذیت یا توهین شوند. اگر در مورد افرادی که موضوع یا انجمن را به دست می گیرند شکایتی دریافت کنیم ، ما این حق را داریم که بدون مراجعه به آنها ممنوعیت آنها را از سایت ممنوع کنیم.
- فقط نظرات انگلیسی مجاز خواهد بود.
- هر نظری که شما منتشر می کنید ، به همراه نمایه Investing.com خود ، در Investing.com عمومی خواهد بود و ممکن است از طریق موتورهای جستجوی شخص ثالث مانند Google فهرست بندی و در دسترس باشد.
عاملان هرزنامه یا سوءاستفاده از سایت حذف می شوند و از ثبت نام آینده به اختیار Investing.com ممنوع می شوند.
من دستورالعمل نظرات Investing.com را خوانده ام و با شرایط شرح داده شده موافقم.
مباحث مربوطه

افکار خود را در مورد Tether بنویسید آیا مطمئن هستید که می خواهید این نمودار را حذف کنید؟ ارسال همچنین به: نمودار پیوست شده را با نمودار جدید جایگزین کنید؟ 1000
توانایی اظهار نظر شما در حال حاضر به دلیل گزارش های منفی کاربر به حالت تعلیق در آمده است. وضعیت شما توسط مجریان ما بررسی خواهد شد.
لطفاً یک دقیقه صبر کنید تا دوباره سعی کنید نظر دهید.
بابت نظراتتون ممنونم. لطفاً توجه داشته باشید که تمام نظرات تا زمان تأیید توسط مجریان ما در انتظار هستند. بنابراین ممکن است مدتی طول بکشد تا در وب سایت ما ظاهر شود.
Karbino Giel Makor 01 مارس ، 2023 1:33 AM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است سلام آنتونیو فراری 19 فوریه 2023 10:18 AM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است دانیل ولبولت 13 فوریه 2023 10:00 صبح ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است تتر خوب است جوزف چوی 16 ژانویه ، 2023 7:33 AM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است
شرکت ما گیرنده پایان است که به دنبال فرستنده واقعی USDT یا فرستنده ای است که می خواهند از USDT خود درآمد کسب کنند. ما می توانیم در طی روز کاری 24 تا 48 ساعت پرداخت کنیم به ارز بستگی دارد.
Erfan Farzipor 16 ژانویه ، 2023 7:33 AM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است MAMO002 25 دسامبر ، 2022 2:40 PM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است USD به دلیل تنش در آینده ممکن است در انرژی مانند روغن اتفاق بیفتد مار سامون دسامبر 08 ، 2022 3:28 PM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است کمکم کنید MAMO002 دسامبر 08 ، 2022 3:28 PM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است تجارت و سرمایه گذاری بر روی انرژی مانند روغن متیو لانگ 29 نوامبر ، 2022 8:33 AM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است
این یک چیز خوب است که ما در میان این دوره نزولی برای همه رمزنگاری یک سکه پایدار داریم. گذشته از تغییر مداوم در قیمت که Tether ندارد ، می توان از طریق سرمایه گذاری های جعلی رمزنگاری یا معامله گران پول خود را از دست داد. من یک بار قربانی بودم تا اینکه از متخصصان کمک گرفتم.
متیو لانگ 29 نوامبر ، 2022 8:33 AM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است
از Fortsolution Tech بخاطر کمک های حرفه ای آنها در یافتن تتریک به سرقت رفته من متشکریم. من برای همیشه از آنها سپاسگزارم. در صورت نیاز به کمک ، یک جستجوی آنلاین ساده باید شما را به وب سایت رسمی خود ببرد.
دانیل مک گی 27 نوامبر ، 2022 4:45 AM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است کوتاه این رابرت دوشنبه 17 نوامبر ، 2022 11:54 PM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است
با تشکر از من به تازگی 6. 000 BTC Giveaway توسط Changpeng Zhao به BTC-GEN.com بروید و همچنین از این بخش از Binance لذت ببرید.
Harissou Zakari 15 نوامبر ، 2022 1:22 PM ET این پست را دنبال کنید این پست را باز نکنید ذخیره. موارد ذخیره شده را ببینید. این نظر قبلاً در موارد ذخیره شده شما ذخیره شده است سلام
آیا مطمئن هستید که می خواهید این نمودار را حذف کنید؟ نمودار پیوست شده را با نمودار جدید جایگزین کنید؟ 1000
توانایی اظهار نظر شما در حال حاضر به دلیل گزارش های منفی کاربر به حالت تعلیق در آمده است. وضعیت شما توسط مجریان ما بررسی خواهد شد.
لطفاً یک دقیقه صبر کنید تا دوباره سعی کنید نظر دهید. نمودار را برای اظهار نظر اضافه کنید بلوک تأیید
آیا مطمئن هستید که می خواهید ٪ user_name ٪ را مسدود کنید؟
با این کار ، شما و ٪ user_name ٪ قادر به دیدن پست های سرمایه گذاری یکدیگر نخواهید بود.
٪ user_name ٪ با موفقیت به لیست بلوک شما اضافه شد
از آنجا که فقط این شخص را مسدود کرده اید ، باید 48 ساعت قبل از تجدید بلوک صبر کنید.
گزارش این نظر
احساس می کنم این نظر است:
نظر پرچم گذاری شده
گزارش شما برای بررسی به مجریان ما ارسال شده است
بیت کوین 19،865. 1 $ BT C-8. 19 ٪ Ethereum 1،399. 78 $ ET H-8. 63 ٪ سکه USD 1. 0000 $ USD C-0. 01 ٪ BNB 268. 53 $ BN B-6. 76 ٪ XRP 0. 36588 XR P-7. 32 ٪
- انرژی الکترونیکی تکمیل شد (500)
- تتر چیست؟
Tether یک پیشنهاد از شرکت فناوری مستقر در هنگ کنگ Tether Holdings است. Tether یا USDT برای رفع نگرانی های نوسانات که در حال حاضر صنعت رمزنگاری را طاعون می کند ، ایجاد شده است. با توجه به این ، Tether توسط Fiat پشتیبانی می شود و یک Stablecoin است که هدف آن ردیابی ارزش دلار آمریکا است. با تمدید ، هدف از آن است که ارزیابی رمزنگاری را پایدار کند. Tether به عنوان اولین دارایی دیجیتالی که توسط بیشتر سرمایه گذاران رمزنگاری شده در ارتباط با فضای رمزنگاری استفاده می شود ، خدمت می کند.
Tether را می توان از بیشتر مبادلات رمزنگاری شده در اکوسیستم blockchain خریداری کرد. بسیاری از سرمایه گذاران رمزنگاری از آن به عنوان راه آهن پرداخت برای خرید سایر ارزهای رمزپایه استفاده می کنند و آن را بسیار محبوب می کنند. صرافی هایی مانند Binance ، Huobi Global ، Coinbase ، Gate. io ، Kucoin و چند نفر دیگر خرید تتر را ارائه می دهند. Tether ساده ترین رمزنگاری برای قرار دادن دستان شما است.
Tether حرکت قیمت دلار آمریکا را ردیابی می کند ، و از آنجا که سکه یک stablecoin است ، Tether نمی تواند با برخی از تغییرات کمی پایین تر یا بالاتر از 1 دلار باشد. به همین دلیل است که هر سکه تتر در گردش باید به درستی توسط مبلغ متناسب پول فیزیکی یا ابزار مالی مناسب پشتیبانی شود.
اگرچه Tether یک ارز دیجیتالی مانند بیت کوین است ، اما نمی توان آنرا استخراج کرد زیرا ذاتاً به Greenback ایالات متحده چسبیده است. Mining Tether مخالف دلیل ایجاد این رمزنگاری است. تنها راه برای بدست آوردن سکه های تتر بیشتر خرید آنها است.
چگونه Tether درآمد کسب می کند؟Tether درآمد کسب نمی کند. در مقابل ، پول از دست می دهد زیرا به یک دارایی در دنیای واقعی گره خورده است. با این وجود ، آن را به عنوان روان کننده برای بازار رمزنگاری سریع در حال تحول عمل می کند.
Tether Coin درگیر بحث و گفتگو در مورد اتهامات مبنی بر شفافیت با ذخایر آن بوده است. شرکت Stablecoin پس از دادخواستی که توسط دفتر دادستان کل نیویورک (NYAG) ارائه شده بود ، باید سوابق سه ماهه ارزهای ذخیره Fiat خود را ارسال کند. این شرکت اخیراً سوابق خود را منتشر کرده و نشان می دهد که تنها 10 ٪ از بیش از 69 میلیارد دلار سکه های Tether با پول نقد واقعی و ابزارهای مالی مشابه پشتیبانی می شود. این رکورد باعث تنظیم مجدد تنظیم کننده ها و منتقدین شده است که ادعا می کنند StableCoin در حال چاپ پول است. این شرکت اخیراً در سوءاستفاده مالی با Crypto Exchange Bitfinex پذیرفته شده بود که دید که با جریمه 18 میلیون دلاری مورد ضرب و شتم قرار گرفته است.
investing.com
برنامه های ما ما را دنبال کنید
- شرایط و ضوابط
- سیاست حفظ حریم خصوصی
- هشدار خطر
© 2007-2023 Fusion Media Limited. کلیه حقوق محفوظ است.
افشای ریسک: تجارت در ابزارهای مالی و/یا ارزهای رمزنگاری شامل ریسک های بالایی از جمله خطر از دست دادن برخی یا همه مبلغ سرمایه گذاری شما است و ممکن است برای همه سرمایه گذاران مناسب نباشد. قیمت ارزهای رمزپایه بسیار بی ثبات است و ممکن است تحت تأثیر عوامل خارجی مانند رویدادهای مالی ، نظارتی یا سیاسی باشد. تجارت در حاشیه خطرات مالی را افزایش می دهد. قبل از تصمیم گیری برای تجارت در ابزار مالی یا ارزهای رمزنگاری شده باید از خطرات و هزینه های مرتبط با تجارت بازارهای مالی کاملاً آگاه باشید ، اهداف سرمایه گذاری خود ، سطح تجربه و اشتهای ریسک خود را با دقت در نظر بگیرید و در صورت لزوم به دنبال مشاوره حرفه ای باشید. Fusion Media می خواهد به شما یادآوری کند که داده های موجود در این وب سایت لزوماً در زمان واقعی و نه دقیق نیست. داده ها و قیمت های موجود در وب سایت لزوماً توسط هیچ بازار یا مبادله ای ارائه نمی شود ، اما ممکن است توسط سازندگان بازار تهیه شود ، بنابراین ممکن است قیمت ها دقیق نباشند و ممکن است با قیمت واقعی در هر بازار مشخص متفاوت باشد ، به این معنی که قیمت ها نشانگر هستند و نهمناسب برای اهداف تجاری. Fusion Media و هر ارائه دهنده داده های موجود در این وب سایت ، مسئولیت هرگونه ضرر یا خسارت را در نتیجه تجارت شما یا اعتماد شما به اطلاعات موجود در این وب سایت نمی پذیرند. استفاده ، ذخیره ، بازتولید ، نمایش ، اصلاح ، انتقال یا توزیع داده های موجود در این وب سایت بدون اجازه کتبی قبلی رسانه های فیوژن و/یا ارائه دهنده داده ممنوع است. کلیه حقوق مالکیت معنوی توسط ارائه دهندگان و/یا مبادله ارائه داده های موجود در این وب سایت محفوظ است. Fusion Media ممکن است براساس تعامل شما با تبلیغات یا تبلیغ کنندگان ، توسط تبلیغ کننده هایی که در وب سایت ظاهر می شوند جبران شود.
- به صورت رایگان ثبت نام کنید و دریافت کنید:
- هشدارهای زمان واقعی
- ویژگی های پیشرفته نمونه کارها
- نمودارهای شخصی
- برنامه کاملاً همزمان
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

چرا چنین تقاضای بزرگی برای روبات های تجاری وجود دارد؟این چیز جدیدی نیست و از زمان محبوبیت و موفقیت معاملات اتوماتیک تا کنون مشاهده می شود.
اگر به تجارت فارکس علاقه دارید ، می دانید که مبتدیان و همچنین معامله گران باتجربه همیشه به دنبال بهترین روبات های تجارت فارکس هستند. معامله گران با امید به سرمایه گذاری و درآمد ، در جستجوی روبات هایی هستند که می توانند در معاملات برنده شوند. بنابراین ، تقاضا برای این روبات ها هرگز از بین نمی رود زیرا سرمایه گذاران همیشه به دنبال بهترین مواردی هستند که می توانند برای آنها تجارت کسب کنند.
مبتدیان اغلب درک چندانی ندارند و از سرمایه گذاری پول خود نگران هستند. دلایل زیادی برای افزایش تقاضا برای این روبات ها وجود دارد.
اثربخشی روبات ها:
یکی از دلایل بسیاری برای محبوبیت و تقاضای مداوم آنها توانایی آنها در کسب تجارت است. اگرچه هزاران محصول جعلی یا کلاهبرداری در بازارها وجود دارد ، اما بسیاری از محصولات واقعی وجود دارند که می توانند به پیروزی کمک کنند.
اگر یک معامله گر موفق به انتخاب یک ربات مؤثر شود ، می تواند یک مزیت بزرگ باشد. حداقل ، اطمینان وجود دارد که معامله گر کلاهبرداری نخواهد شد.
بنابراین ، این روبات ها چقدر مؤثر هستند؟
خوب ، برای پاسخ به این سوال ، به اندازه کافی چالش برانگیز است. برای حفظ ربات 100 ٪ در تمام مدت ، محیط آن باید یکسان باشد ، یا ربات باید خود را با تغییرات سازگار کند. اعتقاد بر این است که روبات های FX در دراز مدت تجارت سودآور را ارائه می دهند ، اما در واقعیت ، این همه چیز مانند این کار نمی کند.
در واقع ، درست است که مزایای استفاده از یک ربات FX چندین مزیت وجود دارد ، به ویژه برای کسانی که فاقد آگاهی از بازار هستند. یکی از بهترین مزایا این است که شما می توانید بدون وقفه در فعالیت های تجاری شرکت کنید زیرا سیستم می تواند از طرف شما نمودارهایی ایجاد کند. همچنین مشخص شده است که کل فرآیند نیز بسیار صرفه جویی در زمان است زیرا روبات های FX می توانند چندین معاملات را در عرض چند ثانیه انجام دهند. این ، به نوعی ، در به حداکثر رساندن پیشرفت سود عمل می کند. سرانجام ، در مورد روبات ها ، در هنگام تصمیم گیری مربوط به تجارت مانند انسان ، هیچ دخالتی در احساسات وجود ندارد. احساسات غالباً انسان را محدود می کند و می تواند از تصمیم گیری درست بازرگانان جلوگیری کند. این خطری است که در روبات ها وجود ندارد.
بهترین راه برای استفاده از یک ربات فارکس در واقع با ترکیب توانایی ها با دانش و مهارت های شما است. استفاده صحیح از ربات می تواند به شما در از بین بردن بار کاری تکراری برای پوشیدن شانه خود با تمرکز بر روی رویکرد بهتر محور انسان کمک کند. این موارد ممکن است شامل مشاهده مناسب از تغییرات ناگهانی در روند بازار باشد.
نکته ای که باید در نظر داشته باشید این است که یک ربات فارکس محدودیت هایی در مورد صحت دارد که معامله گران باید از آن آگاه باشند. چندین روبات رایگان وجود دارد که کلاهبرداری هستند ، اما از طرف دیگر ، شما همچنین روبات هایی اختصاص داده اید که به طرز شگفت آور خوب کار می کنند. به همین دلیل شما باید تحقیقات مناسب خود را انجام دهید و گزینه های قابل اعتماد را در نظر بگیرید.
معاملات خودکار بسیار امیدوار کننده است اما فقط با حضور یک روند روشن کار می کند. یک ربات خوب می تواند برای مقیاس بندی استراتژی کوتاه مدت فارکس برای ارائه موقعیت های ورود و خروج معامله گر بسیار مفید باشد. اما شما باید در مورد نوسانات قیمت بزرگتر مراقب باشید ، که می تواند سود شما را در عرض چند ثانیه تقسیم کند.
شما باید ربات خود را آموزش دهید تا تغییرات سریع را به طور صحیح مشاهده کنید. این به ربات کمک می کند تا روندهای منفی و نوسانات بازار را به روشی بهتر شناسایی کند.
این نشان می دهد که شما باید از یک سیستم معاملاتی خودکار برای روندهای قوی استفاده کنید و از تغییر سریع تصمیمات خودداری کنید.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

Project Portfolio Management یک سیستم ترکیبی از ابزارها ، روشها و فرآیندهای پشتیبانی از سازمان شما در واکنش به تغییر با سرعتی است که برای شکوفایی سازمان شما لازم است. این به شما کمک می کند تا پروژه های مناسب را انجام دهید و به درستی پروژه ها انجام دهید.
مدیریت نمونه کارها پروژه (PPM) شامل ایجاد گزینه های پروژه بر اساس معیارهای پذیرش ثابت نیست. درعوض ، تصمیم گیری برای افزودن یا تفریق پروژه ها از نمونه کارها بر اساس چهار هدف PPM است:
اما چگونه این به سازمان شما کمک می کند؟چرا اجرای آن منطقی است؟در زیر ده مزیت کاملاً قابل اندازه گیری پیدا خواهید کرد که می توانید هنگام اجرای PPM در سازمان خود انتظار داشته باشید. بیایید هر یک از این مزایا را با جزئیات بررسی کنیم.
1) تصمیم گیری روشنگری بیشتر
اولین مزیت PPM مربوط به توانایی آن در تصمیم گیری های بهتر تجاری است. برای تصمیم گیری خوب به داده های خوب نیاز دارید ، و به همین دلیل دید ، هم از دیدگاه استراتژیک ، از بالا به پایین و هم از دید تاکتیکی و از پایین به بالا ، بسیار مهم است.
هر چیزی که قابل اندازه گیری باشد می تواند بهبود یابد. با این حال ، سازمان ها همیشه نظارت کافی انجام نمی دهند. تعداد کمی از سازمان ها در واقع عملکرد پروژه و نمونه کارها را در برابر معیارها ردیابی می کنند. از همه بدتر ، ابتکارات چند ساله استراتژیک کمترین احتمال را دارند که به روشی کمی و عینی ردیابی شوند. برای سازمان های کوچکتر ، عدم وجود چنین فرآیندی ممکن است قابل درک باشد ، اما برای یک سازمان بزرگ ، ردیابی یک ضرورت است.
عدم نظارت بر نتایج پروژه یک حلقه شرور ایجاد می کند: اگر نتایج ردیابی نشود ، پس چگونه می توان مدیریت نمونه کارها و روند برنامه ریزی استراتژیک اعتبار داشت؟این احتمال وجود دارد که با گذشت زمان ، و با گذشت زمان ، این خطر این است که تخمین ها بیشتر به عنوان وسیله ای برای ساختن یک پروژه از بودجه استفاده می شوند تا به عنوان مکانیسم تخمین قوی نتایج آینده. بدون ردیابی ، هیچ مکانیسمی برای اطمینان از برآورد اولیه هزینه ها و مزایا واقع بینانه وجود ندارد.
هنگامی که شما در معیارهای پروژه گذشته کار خوبی دارید ، پیش بینی عوامل آینده مانند پیچیدگی ، مدت زمان ، خطرات ، ارزش مورد انتظار و غیره را بسیار ساده تر می کند و وقتی در مورد آنچه در نمونه کارها پروژه فعلی خود اتفاق می افتد ، دسته خوبی داریدمی توانید دریابید که کدام پروژه ها به استراتژی شما کمک نمی کنند ، مانع سایر پروژه های مهم تر یا عدم کمک به ارزش کافی نمی شوند.
مرور داده های نمونه کارها پروژه شما به شما تاریخچه پروژه می دهد که منعکس کننده رابطه همزیستی بین پول ، زمان ، مردم ، ارزش و پروژه ها است. تصمیم گیری آگاهانه شما را وادار می کند تا به جای منافع شخصی ، یافته ها را بر اساس مزایای گسترده سازمان ترسیم کنید و به موفقیت کلی نمونه کارها کمک می کند.
پروژه های با ارزش بالا آنهایی هستند که از لحاظ استراتژیک با اهداف بلند مدت سازمان مطابقت دارند. مدیریت مؤثر نمونه کارها اطلاعاتی را از آن دسته از ابتکارات پروژه جمع آوری می کند که در گذشته عملکرد خوبی داشته و ارزش تجاری را با موفقیت تحویل داده است. این احتمال وجود پروژه های مشابه در حال جریان در خط لوله را بررسی می کند و مردم شما را برای به دست آوردن توجیهی و آموزش مناسب از قبل آماده می کند.
سازمان شما به اندازه داده های شما خوب است. هرچه بیشتر به اطلاعات منسوخ یا بی ربط متکی باشید ، بیشتر در تاریکی حدس می زنید و کار می کنید. PPM یک استراتژی گزارشگری و نظارت را به شما می دهد که به شما کمک می کند تا بینش مورد نیاز خود را بدست آورید. برای اطلاعات بیشتر به "نحوه نظارت بر نمونه کارها خود" مراجعه کنید.
2) مدیریت بهتر ریسک
برای سازمانها مهم است که اوراق بهادار ایجاد کنند که خطرات را کاهش می دهد ، اما در عین حال ، لازم است خطرات کافی را برای پیشبرد و حضور در رقابت داشته باشید. شما باید یک نقطه را در مقیاس بین بازی آن چنان ایمن هدف قرار دهید که هرگز به پتانسیل کامل خود نرسید ، و خطر زیادی را به خود اختصاص دهید و همه چیز را از دست بدهید.
جایی که این نکته به اشتها برای ریسک بستگی دارد ، مرحله سازمان ، صنعت شما و بسیاری از عوامل دیگر که شما بهتر از من می دانید. پس از تصمیم گیری در مورد این نکته ، نمونه کارها پروژه شما باید به گونه ای متعادل شود که مجموعه ترکیبی از پروژه ها دارای مشخصات ریسک و پتانسیل صعودی مورد نظر شما باشد.
PPM به شما کمک می کند تا با ایجاد تعادل خطر در مقابل ارزش قابل مشاهده ، شفاف و بخشی از فرآیند تصمیم گیری ، این تعادل را ایجاد کنید. برای اطلاعات بیشتر به "نحوه ارزیابی نمونه کارها خود" مراجعه کنید.
3) استفاده از منابع بهینه شده (حداکثر) با انجام تعداد مناسب پروژه ها
مدیریت نمونه کارها پروژه سنتی همه چیز در مورد بهینه سازی ارزش و بهینه سازی تخصیص منابع است. هر دو به گونه ای طراحی شده اند که به نظر من برعکس خواهد شد. همانطور که بارها و بارها دیدیم ، اجرای پروژه ها با استفاده از صد درصدی یک فاجعه اقتصادی است. هر مقدار کمی از کارهای غیر برنامه ریزی شده باعث تاخیر می شود ، که به دلیل زمان صرف برنامه ریزی مجدد ، حتی بدتر می شود و ارزش فقط در هنگام تحویل ایجاد می شود و نه در هنگام برنامه ریزی. از این رو ، ما باید در محدودیت های داده شده خود روی تحویل ارزش هرچه سریعتر متمرکز شویم.
این ما را به تفکر لاغر سوق می دهد. Lean گاهی اوقات به عنوان تمرکز بر اندازه دسته کوچکتر (پروژه) ، صف های کوتاه تر و زمان چرخه سریعتر توصیف می شود. تمرکز بر تحویل سریع ارزش است. در حقیقت ، لاغر خیلی بیشتر از این است. ستون ها احترام به مردم و بهبود مستمر در پایه و اساس مدیران-مدیران در تفکر لاغر است. مدیریت صف فقط ابزاری است که به دور از ذات تفکر لاغر است. اما این یک ابزار بسیار مفید است که می تواند تأثیر بسیار مثبتی در فرآیند مدیریت نمونه کارها پروژه شما داشته باشد.
PPM چارچوبی و دستورالعمل هایی را برای کمک به شما در انجام این کار ارائه می دهد. برای اطلاعات بیشتر به "انجام تعداد مناسب پروژه ها" مراجعه کنید.
4) هماهنگی با استراتژی سازمان
یکی از بزرگترین اشتباهاتی که سازمانها انجام می دهند پیوند پروژه ها با اهداف استراتژیک است. بسیاری از سازمانها یک فرآیند استراتژیک کاملاً تعریف شده و کاملاً مشخص دارند. این می تواند با ضبط ایده بهتر و گسترده تر برای ارائه تاکتیک های حمایتی تقویت شود ، اما اجرای آن یک چالش مهم است. در واقع ، همانطور که به طور گسترده شناخته شده است ، ضعف در اجرای ، نه ضعف در استراتژی ، دلیل اصلی عدم موفقیت سازمان است. با دانستن این موضوع ، پیوند دادن نظریه استراتژیک حاکم بر سازمان به تجربه مدیریت پروژه مهم است. بدون این پیوند ، یا نمونه کارها پروژه نسبت به نیازهای سازمان کور است یا اهداف استراتژیک خالی است و هیچ حمایتی در سطح اجرای آن وجود ندارد. واضح است که این منطقه ای است که سازمانها باید برای موفقیت طولانی مدت درست کسب کنند.
استراتژی بدون تاکتیک کمترین مسیر پیروزی است. تاکتیک بدون استراتژی، سر و صدا قبل از شکست است.- Sun Tzu
PPM این بخشی از هر مرحله از فرآیند را پیوند می دهد. برای اطلاعات بیشتر به "نحوه طبقه بندی Backlog پروژه خود" و "نحوه ارزیابی نمونه کارها خود" مراجعه کنید.
5) افزایش موفقیت تحویل پروژه
یکی از بهترین راه ها برای نشان دادن ارزش PPM ، نشان دادن چگونگی ایجاد محیطی است که منجر به موفقیت قابل تکرار و قابل پیش بینی پروژه می شود. در حالی که مهارت های تیم نمونه کارها را تخفیف نمی دهد ، جوهر یک PPM مؤثر ارائه یک چارچوب فرآیند و زیرساخت های فناوری است که به شما امکان می دهد به طور مداوم اهداف سازمان خود را برآورده کنید. با ایجاد بهترین شیوه ها و روشهای اثبات شده مدیریت پروژه و اجرای استفاده از آنها در سراسر سازمان ، موفقیت قابل تکرار حاصل می شود.
PPM از روشهایی تشکیل شده است که در مقیاس ، پیچیدگی ، مدت زمان و تحویل یک پروژه عامل است. با یک استراتژی مؤثر PPM ، می توانید از فرآیندها و درسهایی که از پروژه های قبلی آموخته شده استفاده کنید. یک مخزن اصلی داده های تاریخی و در زمان واقعی به شما کمک می کند تا پروژه ها را در اولویت قرار دهید و از خراب شدن آنها توسط "« استفاده »جلوگیری می کنید." از این طریق می توانید یک سازمان فعال باشید ، نه یک واکنشی.
تحویل ناموفق پروژه منجر به عدم موفقیت پروژه می شود. عدم موفقیت پروژه می تواند در اثر عوامل بسیاری از قبیل بیش از حد هزینه ، تأخیر در برنامه ، الزامات تعریف نشده ، منابع سوء مدیریت ، عدم تراز استراتژی ، مسائل حل نشده یا محدودیت های فنی ایجاد شود. PPM به سازمانها اجازه می دهد تا اطمینان حاصل کنند که این عوامل خطر شفاف و در تحویل پروژه به حداقل می رسد.
در حالی که به راحتی می توان دید که چگونه پروژه های شما در حال حاضر عملکرد خود را انجام می دهند ، اما مهمتر از این اطمینان است که این موفقیت در آینده تکرار می شود. جمع کردن پروژه های شما یک دیدگاه تلفیقی به شما می دهد. این امر منجر به ضبط خواسته های شما برای ارزیابی و اولویت بندی پروژه های شما می شود. نقش ها و مسئولیت های فردی را می توان به حجم کار اختصاص داد که گردش کار شما را ساختار می دهد.
موفقیت قابل تکرار با چارچوبی که مرزهایی را برای کنترل محکم پروژه تعیین می کند ، قابل دستیابی است. این کار استفاده و اثربخشی زیرساخت های فنی را موظف می کند و شیوه هایی را ایجاد می کند که باعث بهبود حاکمیت می شود. موفقیت قابل تکرار برابر است با پیشرفت به سمت اهداف سازمان شما هنگامی که پروژه ها در وهله اول با آن اهداف هماهنگ شدند. بسیاری از پروژه ها حتی اگر با موفقیت اجرا شوند ، نمی توانند مزایا را ارائه دهند.
6) زمان چرخش سریعتر پروژه
بسیاری از سازمان ها سعی می کنند در هنگام مزایای تکمیل پروژه از پس انداز احتمالی هزینه ، در پروژه ها (هزینه-کارآیی) پس انداز کنند. به عنوان مثال ، ممکن است شما بتوانید یک پروژه را با مدیریت منابع کامل (کلیه کارکنان مشغول کار) در 12 ماه با قیمت 1 میلیون دلار انجام دهید. از طرف دیگر ، شما می توانید برخی از افراد اضافی را استخدام کنید و آنها را گاهی اوقات با هزینه 1. 5 میلیون دلار در کنار هم قرار دهید ، اما این پروژه تنها در شش ماه به پایان می رسد.
این تفاوت شش ماهه چیست؟خوب ، اگر این پروژه از نظر ماهیت استراتژیک باشد ، می تواند ارزش همه چیز را داشته باشد. این می تواند به معنای اولین بار باشد که با یک محصول جدید به بازار عرضه می شود یا توانایی لازم برای پیشنهاد آینده را دارد که هنوز حتی از آن اطلاع ندارید. این می تواند به معنای تحت تأثیر قرار دادن هک از برخی از مشتری های جدید شکاک یا آماده شدن برای حسابرسی خارجی باشد. سناریوهای زیادی وجود دارد که مزایا از پس انداز هزینه بالاتر است (برای اطلاعات بیشتر به "هزینه تأخیر" مراجعه کنید).
علاوه بر ارائه سریعتر پروژه ، هنگامی که شما بعد از شش ماه به جای 12 ماه انجام می شوید می توانید از تیم موجود برای یک پروژه متفاوت استفاده کنید و مزایای بیشتری را برای سازمان خود ارائه می دهید. بنابراین نه تنها مزایای خود را برای پروژه اصلی خود زودتر و یا طولانی تر می گیرید ، بلکه زودتر از پروژه بعدی خود را نیز دریافت خواهید کرد زیرا این کار زودتر شروع می شود و با یک تیم با تجربه کار می کند.
هدف مهم استراتژی مدیریت نمونه کارها پروژه شما باید از توان بالایی برخوردار باشد. تحویل سریع پروژه ها بسیار مهم است ، بنابراین شما شروع به بهره برداری از مزایای خود می کنید ، و سازمان شما برای ارائه مزایای اضافی برای پروژه های جدید آزاد می شود.
دلایل زیادی وجود دارد که چرا PPM می تواند زمان چرخش پروژه را به طور متوسط 10 درصد کاهش دهد. حاکمیت لاغر ، گردش کار و استاندارد سازی تمایل به بازتاب فرآیندهای قابل تکرار و اثبات شده دارد. فرآیندهای تعریف شده مطابق با فناوری PPM به اعضای تیم اجازه می دهد تا کار را حفظ کنند و به طور معمول بهره وری را افزایش می دهند زیرا به دو سؤال مهم پاسخ می دهد: "چه کاری را متوقف می کنم؟"و "بعد چه کار می کنم؟"همانطور که همه ما می دانیم ، پروژه های تراز استراتژیک همیشه باید برای سازمان ارزش ایجاد کنند. با کمترین زمان برای بازار ، این ارزش می تواند زودتر تحقق یابد و در بسیاری از موارد می تواند به سازمان ها شروع به رقابت خود کند. برای اطلاعات بیشتر به "پروژه پرتفوی پروژه: سریعتر بهتر است" مراجعه کنید.
7) تأثیر حداکثر سازمان
هنگام پیگیری روند PPM ، تأثیر پروژه های خود را برای سازمان خود به حداکثر می رسانید. از آنجا که PPM در حدود چهار هدف زیر ساخته شده است ، شما پروژه های مناسب را انجام می دهید - یعنی مواردی که استراتژی شما را به جلو سوق می دهد و ارزش واقعی را در عین حال متناسب با اشتهای شما برای ریسک ارائه می دهد.
1) مقدار نمونه کارها را به حداکثر برسانید. 2) به دنبال تعادل مناسب پروژه ها باشید ، بنابراین به یک نمونه کارها متعادل دست یابید. 3) پیوند محکمی برای استراتژی ایجاد کنید ، بنابراین نیاز به ایجاد استراتژی در نمونه کارها. 4) تعداد مناسب پروژه ها را انجام دهید.
8) هزینه های غرق شده کاهش یافته است
برای پروژه های بزرگ یا پرخطر (آنچه بزرگ است به سازمان شما بستگی دارد) باید قبل از غواصی در اجرای پروژه ، اعتبار سنجی پرونده را انجام دهید. در قیف پرتفوی پروژه در زیر فاز به نام "اعتبارسنجی" پس از انتخاب یک پروژه مشاهده خواهید شد. در این مرحله شما به طور معمول یک اعتبار سنجی تجاری و/یا اعتبار فنی در قالب اثبات مفهوم دارید.
PPM در مورد انجام پروژه های مناسب است. به منظور کمک به این کار ، من به طور معمول از یک نسخه اقتباس شده از اعتبار محصول لاغر از Jon Lay و Zsolt Kocsmárszky (https://leanvalidation. hao. co/) به عنوان یک گام واجب در این فرآیند استفاده می کنم.
ما بین چهار نوع اعتبار سنجی مختلف تمایز قائل خواهیم شد. بسته به پروژه ای که می خواهید پرونده تجاری را برای آن تأیید کنید ، فقط یک ، دو ، سه یا هر چهار نفر از آنها را انجام می دهید. هنگامی که پروژه شما در مورد راه اندازی یک محصول یا خدمات جدید است ، من به شما توصیه می کنم قبل از اجرای پروژه ، هر چهار اعتبار سنجی را انجام دهید. نتایج این اعتبارسنجی ها اعتبار سنجی پرونده تجاری شما را تشکیل می دهند. یا برعکس ، البته ؛آنها همچنین می توانند به شما نشان دهند که شما نباید این پروژه را انجام دهید.
الف) مشکل را تأیید کنید: آیا این یک مشکل است که ارزش حل آن را دارد؟اگر کاربران فکر نکنند این یک مشکل اساسی است ، راه حل شما جذاب نخواهد بود. B. اعتبار بازار: برخی از کاربران ممکن است موافقت کنند که این یک مشکل است که ارزش حل آن را دارد. اما آیا به اندازه کافی از آنها برای ایجاد بازار برای محصول یا خدمات شما وجود دارد؟
ج - اعتبار محصول/خدمات/راه حل: مشکل ممکن است وجود داشته باشد ، اما آیا محصول/خدمات/راه حل شما در واقع آن را حل می کند؟
D. تمایل به پرداخت: ممکن است تقاضای بازار و یک محصول یا خدمات عالی وجود داشته باشد. اما آیا مردم واقعاً مایل به دستیابی به کیف پول خود هستند و هزینه آن را پرداخت می کنند؟
همانطور که مشاهده می کنید ، این اعتبارسنجی ها بر معرفی یک محصول یا خدمات جدید برای مشتریان خود تمرکز دارند. اما می توانید به راحتی آنها را برای همه پروژه های خود تغییر دهید. بازار شما به جای مشتری می تواند کارمندان شما باشد. به عنوان مثال ، هنگامی که شما در مورد اجرای یک CRM جدید فکر می کنید ، اما فقط تعداد بسیار کمی اما آواز کاربران فواید آن را می بینند ، و در واقع از آنچه در حال حاضر دارند بسیار خوشحال هستند ، بازار شما خیلی کوچک است. یا در مورد تمایل به پرداخت هزینه برای بخش حسابداری برای راه حل جدیدی که هزینه های عملیاتی سالانه را سه برابر می کند ، چطور؟می بینید "هیچ اعتبارسنجی وجود ندارد؟بدون پروژه! "برای اطلاعات بیشتر
9) شفافیت
مدیریت نمونه کارها پروژه به شفافیت متکی است. تصمیمات برای بهینه سازی ارزش و کنترل بر اساس وضعیت درک شده از مصنوعات اتخاذ می شود. هنگامی که شفافیت کامل شد ، این تصمیمات مبنای صحیحی دارند. هنگامی که مصنوعات به طور ناقص شفاف هستند ، این تصمیمات می تواند ناقص باشد ، ممکن است ارزش کاهش یابد و ممکن است خطر افزایش یابد. برای اطلاعات بیشتر به "نحوه نظارت بر نمونه کارها خود" مراجعه کنید.
10) ایده های بیشتر و بهتر
اگرچه به وضوح کمبود ایده ها در سازمان ها وجود ندارد ، اما بیشتر سازمان ها متأسفانه به ندرت این ایده ها را ضبط می کنند ، مگر در موارد معدودی که تعداد معدودی از کارمندان به اندازه کافی کارآفرین هستند تا ایده های خود را به سمت اجرای خود سوق دهند. این امر می تواند علیرغم سازمان باشد ، نه به دلیل آن.
سازمان ها در تمرکز کارمندان بر روی وظایف ، نقش ها و مسئولیت های روزانه خود مؤثر هستند. با این حال ، آنها در گرفتن خروجی دیگر آن فرآیند به مراتب کمتر مؤثر هستند: ایده ها و مشاهدات ناشی از آن. یادآوری این نکته حائز اهمیت است که این ایده ها می توانند با ارزش تر از کارهای روزمره یک کارمند باشند. قرار دادن یک فرآیند مؤثر برای ضبط ایده ها فرصتی را برای سازمانها فراهم می کند تا از منبعی که در حال حاضر در اختیار دارند استفاده کنند ، از قبل پرداخت می کنند ، اما نتوانسته است مزایای کامل - یعنی خلاقیت کارمندان را بدست آورند.
فرض بر این است که بهترین ایده ها به نوعی به بالا می روند ، بدون وسیله رسمی برای گرفتن آنها در وهله اول ، بسیار خوش بین است.
ارائه یک فرآیند ساده و ساده برای ارسال ایده می تواند پیشنهادات پروژه را افزایش داده و منجر به سبد بهتر پروژه ها شود. ساده سازی مربوط به کاهش کیفیت ایده ها نیست ، بلکه در مورد کاهش بوروکراسی مرتبط با تولید آنها است. ساده سازی کار ساده ای نیست ، زیرا شامل تعریف آنچه که واقعاً قبل از انجام دقت بیشتر در مورد پروژه انجام می شود ، تعریف می کند. این همچنین به معنای آسان کردن روند ارسال به راحتی و مکان یابی و آگاهی از آن است. PPM دقیقاً چنین فرایندی را تعریف می کند. برای اطلاعات بیشتر به "مدیریت تقاضا" مراجعه کنید.
شما می توانید کتابهای من را به عنوان مدیریت نمونه کارها پروژه پروژه هنر فناوری و مدیریت نمونه کارها پروژه فناوری فناوری جداگانه یا به عنوان یک بسته نرم افزاری در فروشگاه من خریداری کنید. فقط اینجا یا روی تصویر کلیک کنید.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
برای درآمدزایی هزینه دارد. هر تجارت موفق هزینه های خود را زیر درآمد برای ایجاد سود نگه می دارد. یکی از راه های اندازه گیری سودآوری یک شرکت ، محاسبه حاشیه ناخالص آن است که درصد درآمد آن پس از کم کردن هزینه های مربوط به فروش کالاها یا خدمات است.
ما با کاوش دقیق تر به این اقدام سودآوری خواهیم پرداخت:
- حاشیه ناخالص چیست؟
- نحوه محاسبه حاشیه ناخالص.
- حاشیه ناخالص در مقابل سود ناخالص: تفاوت چیست؟
- نحوه استفاده از حاشیه ناخالص برای ارزیابی یک شرکت.
- محدودیت های حاشیه ناخالص چیست؟
حاشیه ناخالص چیست؟
حاشیه ناخالص - همچنین به نام سود ناخالص یا نسبت ناخالص آن نیز نامیده می شود - فروش یک شرکت منهای هزینه کالاهای فروخته شده (COGS) است که به عنوان درصدی از فروش بیان شده است. به عبارت دیگر ، حاشیه ناخالص درصد درآمد یک شرکت است که پس از کم کردن هزینه های مستقیم مانند نیروی کار و مواد ، آن را حفظ می کند. هرچه حاشیه ناخالص بالاتر باشد ، درآمد بیشتری برای شرکت برای تأمین سایر تعهدات - مانند مالیات ، بهره بدهی و سایر هزینه ها - و ایجاد سود دارد.
نحوه محاسبه حاشیه ناخالص
محاسبه برای حاشیه ناخالص یک فرآیند دو مرحله ای است. ابتدا باید سود ناخالص یک شرکت را تعیین کنید ، که یک محاسبه مستقیم است:
سود ناخالص = درآمد درآمد
می توانید تعداد درآمد و COGS را در صورتهای مالی یک شرکت پیدا کنید.
سپس می توانید از شماره سود ناخالص برای تعیین حاشیه ناخالص استفاده کنید:

منبع تصویر: احمق Motley.
به عنوان نمونه ای از چگونگی محاسبه حاشیه ناخالص ، شرکتی را در نظر بگیرید که در سه ماهه اخیر 150 میلیون دلار فروش ایجاد کرده و هزینه های فروش مستقیم 100 میلیون دلار داشته است. سود ناخالص این شرکت در این دوره با 150 میلیون دلار منهای 100 میلیون دلار یا 50 میلیون دلار برابر خواهد بود.
ما می توانیم از سود ناخالص 50 میلیون دلار برای تعیین حاشیه ناخالص شرکت استفاده کنیم. به سادگی سود ناخالص 50 میلیون دلاری را به فروش 150 میلیون دلار تقسیم کرده و سپس آن مبلغ را 100 برابر کنید. حاشیه ناخالص این شرکت مثال 33. 3 ٪ است.
حاشیه ناخالص در مقابل سود ناخالص: تفاوت چیست؟
بین حاشیه ناخالص و سود ناخالص می توان سردرگمی کرد. سود ناخالص اندازه گیری ارزش مطلق است ، در حالی که حاشیه ناخالص نسبت است. سود ناخالص به سادگی تفاوت بین فروش یک شرکت و هزینه های فروش مستقیم آن است و حاشیه ناخالص یک شرکت سود ناخالص آن است که به عنوان درصدی از فروش بیان شده است. حاشیه ناخالص با در نظر گرفتن حجم فروش شرکت ، سود ناخالص را در متن قرار می دهد.
نحوه استفاده از حاشیه ناخالص برای ارزیابی یک شرکت
حاشیه ها معیارهایی هستند که کارآیی یک شرکت را در تبدیل فروش به سود ارزیابی می کنند. انواع مختلف حاشیه ، از جمله حاشیه عملیاتی و حاشیه سود خالص ، بر مراحل و جنبه های جداگانه تجارت تمرکز دارد. ناخالص حاشیه بینش در مورد توانایی یک شرکت در کنترل کارآمد هزینه های تولید خود ، که باید به شرکت کمک کند تا سود بالاتری را دورتر از بیانیه درآمد کسب کند.
محاسبه حاشیه ناخالص برای اهداف مقایسه مفید است. تعیین حاشیه ناخالص یک شرکت برای چندین دوره گزارش دهی ، بینشی در مورد اینکه آیا عملیات شرکت کم و بیش کارآمد می شود ، می دهد. تعیین حاشیه ناخالص چندین شرکت در همان صنعت نوع دیگری از مقایسه است و می تواند به شما کمک کند تا بفهمید که شرکت کنندگان در بازار کارآمدترین عملیات را دارند.
محدودیت های حاشیه ناخالص چیست؟
در حالی که محاسبه حاشیه ناخالص می تواند برای ارزیابی دوره های گزارشگری یک شرکت یا شرکت های مشابه مفید باشد ، متریک هنگام مقایسه شرکت ها در صنایع مختلف از ارزش محدود تری برخوردار است. صنایع پرقدرت سرمایه ، مانند تولید و معدن ، اغلب هزینه های زیادی از کالاهای فروخته شده دارند که به حاشیه های ناخالص نسبتاً کم ترجمه می شود. برخی دیگر ، مانند صنعت فناوری ، که حداقل هزینه های کالا را دارند ، به طور معمول حاشیه ناخالص بالایی را تولید می کنند.
مباحث مربوط به سرمایه گذاری
نحوه سرمایه گذاری در سهام
آیا شما آماده پرش به بازار سهام هستید؟ما شما را داریم
مدیریت ثروت
این سرویس مشاوره به سمت افراد ثروتمند و نیازهای مالی آنها در نظر گرفته شده است.
نحوه سرمایه گذاری در صندوق های فهرست
صندوق های فهرست یک فهرست خاص را ردیابی می کنند و می تواند راهی مناسب برای سرمایه گذاری باشد.
تخصیص دارایی ها
تعادل خطر و پاداش مشخصه یک نمونه کارها عالی است. در اینجا نحوه انجام آن آورده شده است.
حاشیه ناخالص یک شاخص قوی برای سودآوری است
تعیین حاشیه ناخالص روشی آسان و ساده برای درک عناصر اصلی یک تجارت است. همچنین این یک راه عالی برای شروع کار هنگام ارزیابی هرگونه بیانیه درآمدی است. حاشیه ناخالص چیزی است که همه سرمایه گذاران باید هنگام ارزیابی یک شرکت قبل از خرید هر سهام در نظر بگیرند.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

شما می خواهید مهارت های برنامه نویسی خود را رشد دهید و چیز جدیدی را امتحان کنید.
شاید شما از ایده شروع کار خود و تبدیل شدن به رئیس خود فریب خورده باشید - یا شاید فقط می خواهید در اوقات فراغت خود پول اضافی کسب کنید.
در هر صورت ، به عنوان یک توسعه دهنده ، شما مهارت های ارزشمندی دارید که تقاضای زیادی دارند ، و این به انواع فرصت های منحصر به فرد در سمت منحصر به فرد ترجمه می شود.
این که آیا شما به دنبال بدست آوردن پول اضافی با یک فشار جانبی هستید یا به فکر این هستید که حرکت خود اشتغالی را انجام دهید ، در اینجا شش روش مختلف برای تبدیل مهارت های توسعه خود به درآمد وجود دارد.
6 ایده درآمد جانبی برای برنامه نویسان
1. آزاد آنلاین
Freelancing یکی از محبوب ترین راه ها برای درآمد اضافی است - و یکی از انعطاف پذیر ترین.
این انعطاف پذیری دلیل بزرگی است که بیشتر آمریکایی ها اکنون از گذشته آزاد می شوند و 36 ٪ از کارگران آمریکایی گزارش می دهند که آنها به صورت مستقل هستند.

به عنوان یک فریلنسر ، می توانید کدام پروژه ها و مشتریانی را که انجام می دهید انتخاب کنید. مبهم های مستقل برای متناسب با هر زبان برنامه نویسی و مهارتی که می توانید به آن فکر کنید ، از JavaScript تا Ruby وجود دارد.
در سراسر صنایع ، مشاغل-به ویژه مشاغل کوچک-اغلب به جای استخدام تیم های توسعه دهنده در خانه ، وظایف را برای توسعه دهندگان آزاد برون سپاری می کنند.
اگر در کار با HTML و CSS طرفدار هستید ، می توانید به دنبال توسعه وب و طراحی های طراحی وب باشید. از طرف دیگر ، اگر شما یک متخصص پایتون یا PHP هستید ، می توانید در توسعه عقب نشینی شغل پیدا کنید.
و اگر مجموعه ای از مهارت های خاص یا تخصصی دارید ، سوگند حتی بیشتر می تواند به شما کمک کند در یک بازار شلوغ سایر رمزگذارها ایستادگی کنید.
به عنوان مثال از این توسعه دهندگان برتر وردپرس که در بازار Tech Talent Marketplace Toptal ذکر شده است ، بگیرید:

به جای ارائه کار برنامه نویسی عمومی ، توسعه دهندگان مانند الکسا و کندال مهارت های برنامه نویسی خود را در ایجاد افزونه های وردپرس سفارشی ، وب سایت ها و مضامین برای مشتریان متمرکز می کنند.
Toptal یکی از منابع عالی برای توسعه دهندگان مستقل برای یافتن شغل است - و برای مشتریان بالقوه نیز می تواند شما را کشف کند. به این دلیل است که برخلاف بسیاری از بازارهای مستقل ، آنها عمدتاً روی پروژه های فنی و نرم افزاری تمرکز می کنند و یکی دیگر از بازارهای مستقل فنی با محوریت فنی ، "سایت شغلی که توسط توسعه دهندگان است ، برای توسعه دهندگان" پشته است.

بسیاری از فریلنسرهای جدید از Fiverr و Upwork استفاده می کنند ، اما یافتن کارهای مستقل با کیفیت بالا در آنجا دشوار است-این سیستم عامل ها یک محیط افزایش قیمت را تقویت می کنند که در آن مشتری ها برای پایین ترین پیشنهادات شکار می کنند ، و این باعث می شود پول به عنوان یک فریلنسر سخت تر شود.
قبل از شروع درخواست برای مباحث آزاد ، یک نمونه کار از پروژه های گذشته ایجاد کنید..
اگر ترجیح می دهید با مشتری ها ، برنامه های شغلی و پرتفوی برخورد نکنید ، روش های دیگری برای درآمد اضافی به عنوان یک توسعه دهنده وجود دارد - به خصوص اگر در حال حاضر محتوا ایجاد می کنید.
2. از محتوای خود درآمد کسب کنید
اگر در حال حاضر برای یک وبلاگ ، پادکست یا کانال YouTube در حال ایجاد محتوا هستید ، کسب درآمد از محتوای شما می تواند به شما کمک کند بدون شروع از ابتدا ، پول نقد اضافی را وارد کنید.
یکی از محبوب ترین راه های کسب درآمد از محتوا از طریق بازاریابی وابسته است. در وبلاگ نویسی ، بازاریابی وابسته به معنای پیوند دادن به محصولات و خدمات خارجی در ازای کمیسیون در هر فروش است.
موانع کم برای ورود ، بازاریابی وابسته را به عنوان مورد علاقه وبلاگ نویسان در سراسر سوله ها قرار می دهد - اگر مخاطبی دارید ، می توانید وابسته شوید. به علاوه ، با 81 ٪ از مارک های تجاری که از بازاریابی وابسته استفاده می کنند ، احتمال دارد که یکی از محصولات یا ابزارهای مورد علاقه شما دارای یک برنامه وابسته باشد.

بنیانگذار کارآفرینان در آتش ، جان لی دوما ، قدرت کسب درآمد از محتوا را از طریق بازاریابی وابسته می داند. جان در سال 2012 درآمد خود را از وبلاگ Eofire.com خود شروع کرد - و تاکنون 19 میلیون دلار درآمد ناخالص کسب کرده است.
تنها در سال 2019 ، وبلاگ جان بیش از 2 میلیون دلار درآمد ناخالص به همراه داشت و 16 ٪ از آنها از بازاریابی وابسته ناشی می شود.

برای راهنمایی های بیشتر در مورد کسب درآمد از وبلاگ خود ، این پنج استراتژی کسب و کار در وبلاگ را بررسی کنید.
کسب درآمد از محتوای ویدیویی می تواند کمی پیچیده تر باشد ، به خصوص اگر فیلم های خود را در YouTube میزبانی کنید. پلت فرم رسانه های اجتماعی ویدئویی دستورالعمل های کسب و کار دقیق دارد.
برای کسب درآمد از تبلیغات ، باید داشته باشید:
- یک حساب adsense تأیید شده
- حداقل 1000 مشترک
- 4000 ساعت ساعت عمومی در 12 ماه گذشته
لازم نیست بخشی از برنامه شریک YouTube باشید تا از محتوای ویدیویی خود درآمد کسب کنید. در راهنمای ما برای کسب درآمد از فیلم های بدون YouTube بیشتر بدانید.
به عنوان یک پادکست ، شما چند گزینه مختلف برای کسب درآمد از پادکست خود دارید. می توانید حامیان مالی را جستجو کنید ، به یک برنامه وابسته بپیوندید ، یا حتی بررسی محصول پرداخت شده را ارائه دهید.
و حمایت مالی می تواند یک برد برنده برای پادکسترها و تبلیغ کنندگان باشد-54 ٪ از مصرف کنندگان به احتمال زیاد مارک هایی را که شنیده اند در پادکست تبلیغ می کنند ، در نظر می گیرند.

برای یافتن تبلیغ کننده برای پادکست خود:
- از یک شبکه تبلیغاتی پادکست مانند تبلیغات یا Midroll استفاده کنید.
- از یک میزبان پادکست مانند Blubrry و Libsyn استفاده کنید. سیستم عامل های میزبانی پادکست اغلب با فرصت های تبلیغاتی به پادکست های میزبانی شده در سرویس خود می رسند.
با ایجاد مخاطبان پادکست خود ، تبلیغ کنندگان ممکن است شروع به دستیابی به شما کنند ، به ویژه اگر شما روی طاقچه ای متمرکز شده اید که با مخاطب هدف آنها هماهنگ است.
چه نوشته شده و چه ضبط شده ، بهترین محتوا به رایج ترین سؤالات و موانع مخاطبان شما پاسخ می دهد. به عنوان مثال ، آموزش های برنامه نویسی یک روش عالی برای کمک به مخاطبان شما برای یادگیری یک زبان برنامه نویسی جدید یا عیب یابی یک اشکال است.
البته ، هنگامی که شروع به ایجاد آن محتوای مفید کردید ، خود را فقط به یک کانال محدود نکنید.
بنیانگذار Transistor. fm جاستین جکسون وبلاگ خود را در سال 2008 آغاز کرد.

این وبلاگ به پادکست تبدیل شد. این پادکست به یک وب سایت عضویت تبدیل شد.
از آنجا ، جاستین تجارت خود ساخته خود را ساخت دوره های آنلاین ، بارگیری های دیجیتال و مربیگری برای توسعه دهندگان ، و بیش از 100K دلار در Podia درآمد.
از داستان جاستین ، واضح است که کسب درآمد از محتوای می تواند بیش از راهی برای بدست آوردن پول اضافی در کنار باشد-این همچنین می تواند فشار جانبی شما را به یک کار تمام وقت پاداش دهنده تبدیل کند.
اما اگر می خواهید چیز دیگری غیر از محتوا ایجاد و کسب کنید - و برای توسعه تلفن همراه دلهره آور هستید - نکته بعدی ما را بررسی کنید.
3. ایجاد یک برنامه تلفن همراه
بازار برنامه های تلفن همراه از همیشه بزرگتر است و رشد آن هیچ نشانه ای از کند شدن را نشان نمی دهد.
در سال 2018 ، درآمد جهانی برنامه تلفن همراه بالغ بر 365 میلیارد دلار بود. در سال 2023 ، برنامه های تلفن همراه بیش از 935 میلیارد دلار پیش بینی می شود.

برای توسعه دهندگان نرم افزار موبایل ، ساختمان و کسب درآمد از یک برنامه فرصتی برای بدست آوردن بخشی از آن پای درآمد ارائه می دهد.
سیستم عامل های اصلی در فضای برنامه تلفن همراه Android (از طریق Google Play) و اپل (از طریق فروشگاه App Apple) است.
دو فروشگاه برنامه در حال حاضر به 100 میلیارد بارگیری برنامه در کل برای سال رسیده اند و هزینه های جهانی برنامه نیز امسال نیز 100 میلیارد دلار تصویب می شود.

همانطور که مشاهده می کنید ، کاربران اپل بیشتر از کاربران Android برای برنامه ها هزینه می کنند. اگر می خواهید آن بازار را هدف قرار دهید ، باید Swift ، زبان برنامه نویسی خود اپل را یاد بگیرید. شما همچنین برای ساخت برنامه های iOS به رایانه ای در حال اجرا MAC OSX نیاز دارید.
اگر تصمیم دارید برنامه هایی را برای کاربران Android بسازید ، گزینه های بیشتری برای زبان های برنامه نویسی از جمله Java ، Kotlin ، C ++ و C#دارید.
قبل از ایجاد برنامه خود ، اطمینان حاصل کنید که برای تأیید ایده محصول خود ، تحقیقاتی انجام داده اید و اطمینان حاصل کنید که نیاز بازار به برنامه شما وجود دارد.
از این گذشته ، کسب درآمد از برنامه ای که هیچ کس بارگیری یا استفاده نمی کند دشوار است-و عدم مناسب بودن بازار محصول ، دلیل عدم موفقیت است که استارتاپ ها شکست می خورند.

پس از ایجاد برنامه خود ، می توانید از آن درآمد کسب کنید. در این راهنما برای کسب درآمد از برنامه ، مدیر عامل شرکت AppInstitute ایان نایلور این روشهای محبوب را برای کسب درآمد از یک برنامه توصیه می کند:
- از طریق شبکه های تبلیغاتی مانند Inmobi ، Admob و Conversant درآمد AD کسب کنید.
- یک نسخه پرداخت شده به روز شده از برنامه خود را بدون تبلیغ ایجاد کنید.
- خریدهای درون برنامه ای را اجرا کنید ، درایور شماره یک درآمد برنامه.
- برای ایجاد کمیسیون از تبلیغات درون برنامه ، به یک برنامه وابسته بپیوندید.
- در ازای سرمایه گذاری ، به سرمایه گذاران بازاریابی رایگان در محصول خود پیشنهاد دهید.
توسعه برنامه موبایل به یک نقطه شیرین بین درآمد فعال و منفعل حمله می کند - در حالی که آنها به تلاش مقدماتی نیاز دارند ، فقط باید آنها را گاهی اوقات به روز کنید و از اشکالات چشم پوشی کنید.
اگر چیزی را کمی بیشتر دوست دارید-و ترجیح می دهید با سایر انسانها نسبت به خط کد کار کنید-نکته بعدی ما ممکن است بیشتر از کوچه شما باشد.
4- مربی ، مربی یا ایجاد جامعه ای برای سایر توسعه دهندگان
اگر در حوزه خود تجربه کرده اید ، می توانید مربیگری ، مربیگری و اجتماع را به سایر توسعه دهندگان که در همان زمینه هستند ، ارائه دهید و با همان موانعی که بر آن غلبه کرده اید روبرو هستید.
شما می توانید به مسیر مشاوره و مربیگری کلاسیک مانند الیوت سایکس ، یک توسعه دهنده و همکار منبع باز که مربی توسعه دهندگان ریل است ، بروید. یا مانند جان سونمز از برنامه نویس ساده ، شما می توانید مربیگری زندگی را به سایر توسعه دهندگان ارائه دهید.

صنعت مربیگری سودآور است - پیش بینی می شود بازار مربیگری شخصی ایالات متحده تا سال 2022 به 1. 34 میلیارد دلار برسد که میانگین درآمد سالانه مربیان تخصصی بیش از 100000 دلار در سال می رسد.
و مردم می خواهند در صنعت خود مربیان پیدا کنند. 47 ٪ از مردم مربیان را مهم می دانند و 29 ٪ می گویند که آنها بسیار مهم هستند.

اگر وقت ندارید که مشتری های مشاوره را پیدا کنید یا مربیگری یک به یک را ارائه دهید ، اما هنوز هم می خواهید با سایر توسعه دهندگان ارتباط برقرار کنید ، ایجاد یک سایت عضویت را در نظر بگیرید.
انواع مختلفی از سایت های عضویت وجود دارد ، اما ایده کلی ایجاد اشتراک است که به اعضای شما چیزی ارزشمند ارائه می دهد ، مانند محتوای انحصاری ، دسترسی زود هنگام به محصولات یا جامعه ای از توسعه دهندگان با اهداف مشابه.
جاستین جکسون همین کار را با Megamaker Club ، "جامعه خصوصی برای حرفهایها که چیزهایی می سازند" انجام می دهد.

Megamaker توسعه دهندگان و طراحانی را که اهداف مشابهی دارند به هم متصل می کند ، بنابراین می توانند مشارکت ، مشاوره به اشتراک بگذارند و از یکدیگر پشتیبانی کنند.
جاستین عضویت در طول عمر را به فروش می رساند که به اعضا امکان دسترسی به انجمن های خصوصی ، یک گروه Slack ، منابع عضو (مانند فیلم ها و بارگیری ها) را می دهد ، و مهمتر از همه ، جامعه ای است که در آن "سؤال می کند ، پاسخ می دهد و پیشرفت می کند".
و آن عضویت در طول عمر ارزش آن را دارد - Megamaker آنقدر محبوب شده است که جاستین اکنون لیست انتظار برای اعضای جدید را دارد.
برای کسب اطلاعات بیشتر در مورد شروع وب سایت عضویت خود ، راهنمای ما برای ایجاد و راه اندازی یک سایت عضویت را بررسی کنید.
به گفته این ، اگر بینش هایی برای به اشتراک گذاشتن با توسعه دهندگان دیگر دارید ، اما ترجیح می دهید یک محصول دیجیتالی را از عضویت بفروشید ، دو نکته بعدی ما را در نظر بگیرید.
5. کتاب الکترونیکی بنویسید
کتابهای الکترونیکی یکی از بارگیری های دیجیتالی مورد علاقه ما هستند. شما می توانید از آنها به عنوان آهنربای سرب استفاده کنید ، آنها را در یک دوره آنلاین قرار دهید یا آنها را برای درآمد منفعل بفروشید.
فروش محصولات اطلاعاتی یک روش عالی برای بدست آوردن مقداری پول در کنار است و کتابهای الکترونیکی یکی از محبوب ترین محصولات اطلاعاتی در بازار هستند.
پیش بینی می شود بازار جهانی کتاب الکترونیکی تا سال 2025 به حدود 18 میلیارد دلار درآمد سالانه برسد.

لازم نیست که کتابهای الکترونیکی Kindle را در آمازون بفروشید تا بخشی از این رشد باشد. در واقع ، شما می توانید با فروش کتاب های الکترونیکی در وب سایت خود ، درآمد بیشتری کسب کنید.
استفاده از سایت شخصی شما مزایای زیادی وجود دارد ، از جمله:
- لازم نیست هزینه لیست آمازون را بپردازید.
- سریعتر پرداخت می شوید
- شما کنترل بیشتری بر روی مارک تجاری ، صفحات فرود و تجربه مشتری دارید.
هنوز سایتی ندارید یا در بازار جدید هستید؟پلت فرم All-on-One Podia ایجاد وب سایت شخصی خود را برای فروش کتاب های الکترونیکی ، عضویت و دوره های آنلاین-همه از یک داشبورد واحد ، آسان می کند. امروز با یک حساب Podia رایگان شروع کنید.
صرف نظر از انتخاب سایت (یا پلت فرم سایت) خود ، روند ایجاد کتاب ممکن است وقت گیر به نظر برسد ، به خصوص اگر به دنبال یک جادوگر جانبی هستید ، اما نوشتن اولین کتاب الکترونیکی خود لازم نیست یک تلاش طولانی باشد.
شما می توانید یک کتاب الکترونیکی را در یک هفته بنویسید ، سپس آن را بفروشید تا ماه ها یا سالهای آینده درآمد منفعل داشته باشد.
برای صرفه جویی در وقت بیشتر ، می توانید محتوای وبلاگ خود را نیز در یک کتاب الکترونیکی مجدداً مجدداً مورد استفاده قرار دهید.
محبوب ترین پست وبلاگ خود را بگیرید و روی آن گسترش دهید. اگر یک مقاله به اندازه کافی برای کتاب الکترونیکی به شما نمی دهد ، از طریق وبلاگ خود برای محتوای تکمیلی جستجو کنید. سپس ، پس از اتمام نوشتن ، از بستر هایی مانند Draft2Digital ، Reedsy یا Vellum استفاده کنید تا به راحتی کتاب الکترونیکی خود را قالب بندی کنید.

مهم نیست که چگونه به نوشتن کتاب الکترونیکی خود می روید ، اطمینان حاصل کنید که موضوع هم با تخصص شما و هم از نکات درد مخاطبان شما مطابقت دارد. وقتی سایر توسعه دهندگان سؤال دارند ، شخص "رفتن به" چه موضوعی هستید؟
بنیانگذار HackerPreneur ، مارک اگلون از تخصص خود برای نوشتن ، انتشار و فروش کتابچه راهنمای کتابچه راهنمای محصول کوچک استفاده کرد.

در صفحه فروش کتاب ، مارک می نویسد:
"من یک دانشمند ، نویسنده ، طراح و ناشر هستم. من وسواس ساخت چیزهایی را دارم (مانند مجله Hackerpreneur & Letterlist.com).
چیزهایی که من معتقدم: 1. همه ما می توانیم خودمان کنیم و یک دندان را در جهان قرار دهیم. 2. ما هنوز قدرت این دنیای فوق العاده متصل را دست کم می گیریم. 3. ما آن را مدیون جهان هستیم تا استعدادهای منحصر به فرد خود را به اشتراک بگذاریم. 4- ما این کار را با ساختن و اشتراک گذاری انجام می دهیم. 5. همه چیز کوچک شروع می شود. "
مارک به خوانندگان بالقوه دقیقاً آنچه را که وی را به یک متخصص تبدیل می کند ، می گوید ، اعتبار ایجاد می کند و پیش نمایش دیدگاه خود را با خوانندگان بالقوه به اشتراک می گذارد.
برای فروش بارگیری های دیجیتالی در وب سایت خود ، باید آن اعتبار را بسازید و به خوانندگان اطلاع دهید که از کتاب الکترونیکی شما چه نتیجه ای می توانند انتظار داشته باشند. و اگر فکر می کنید متخصص نیستید ، نگران نباشید - هنوز تجربه ارزشمندی برای به اشتراک گذاشتن با خوانندگان خود دارید.
با صحبت از به اشتراک گذاشتن تخصص ارزشمند خود ، من یک روش تولید پول سازگار با توسعه دهنده دیگر برای به اشتراک گذاشتن امروز با شما دارم.
6. دوره های آنلاین را بفروشید
دوره های آنلاین یکی دیگر از گزینه های عالی (عمدتا) درآمد منفعل برای توسعه دهندگان است که به دنبال به اشتراک گذاشتن دانش خود با دیگران هستند. شما یک بار دوره آنلاین خود را ایجاد می کنید ، سپس تمام کارهایی که باید انجام دهید این است که دوره خود را به دانشجویان بالقوه ارتقا دهید.
مانند کتابهای الکترونیکی ، بازار یادگیری آنلاین به سرعت در حال رشد است. پیش بینی می شود بازار یادگیری الکترونیکی با نرخ سالانه 8 ٪ رشد کند و تا سال 2026 به 375 میلیارد دلار برسد.

برای ترسیم دوره آنلاین خود ، با نتیجه نهایی که می خواهید دانش آموزان خود به آن برسند ، شروع کنید ، سپس یک برنامه گام به گام ایجاد کنید تا به آن نتیجه برسید. هر یک از این مراحل یک درس یا ماژول در دوره آنلاین شماست.
برای سازماندهی موضوعات و محتوای خود برای هر ماژول می توانید از الگوی طرح کلی دوره آنلاین ما استفاده کنید (برای بارگیری کلیک کنید):

دوره های آنلاین همچنین یک روش عالی برای بازخوانی محتوایی است که قبلاً ایجاد کرده اید. شانس وجود دارد ، اگر به اندازه کافی در مورد یک موضوع برای نوشتن کتاب الکترونیکی یا تهیه ویدئویی در مورد آن می دانید ، به اندازه کافی می دانید که یک دوره آنلاین ایجاد ، تدریس و بفروشید.
به عنوان مثال ، توسعه دهنده و مربی Reuven Leer ، کتاب خود را با عنوان Practice Python (که اخیراً به عنوان تمرین پایتون منتشر شده است) تبدیل کرد و به یک دوره آنلاین تبدیل شد.

پس از انتشار کتاب خود در سال 2014 ، Reuven مجموعه ای از فیلم ها را برای راهنمایی دانش آموزان از طریق تمرینات ایجاد کرد. از آنجا ، او شروع به توسعه دوره های آنلاین به عنوان آهنرباهای سرب برای رشد لیست ایمیل خود کرد.
اکنون ، Reuven نزدیک به 20 دوره مختلف آنلاین را در سایت خود به فروش می رساند ، که به دانش آموزان با تمام مهارت های مختلف و تجربه می پردازد.

Reuven به سایر توسعه دهندگان که به دنبال ایجاد دوره های آنلاین هستند ، سه مورد را توصیه می کند:
- بیش از یک متخصص موضوع باشید. تسلط بر هنر توضیح.
- قبل از ضبط درس های خود ، آزمایش های آزمایشی را انجام دهید.
- تمرکز خود را به جای پوشاندن یک موضوع کامل کاهش دهید.
"کمتر آموزش دهید و آن را بهتر و خاص تر کنید. دوره های آنلاین من چند ساعت طول می کشد. من فکر می کنم طولانی ترین دوره ای که من دارم دوره GIT من است که نه ساعت فیلم است. این بسیار زیاد است
JavaScript را آموزش ندهید ، اشیاء مقدماتی را در JavaScript آموزش دهید ... چیزی که اگر مردم آن را ببینند ، فکر می کنند ، اوه ، این متناسب با نیازهای من است. این همان چیزی است که من در حال حاضر به آن نیاز دارم. من می خواهم آن را بخرم. "
برای یک راهنمای گام به گام برای ایجاد ، راه اندازی و بازاریابی دوره آنلاین خود ، راهنمای کامل ما برای ایجاد و فروش دوره های آنلاین-یا ثبت نام در یک حساب رایگان برای شروع ساخت دوره خود در Podia.
حساب Podia رایگان خود را دریافت کنید
به 150،000+ سازنده که از Podia برای ایجاد وب سایت ، فروش محصولات دیجیتال و ایجاد جوامع آنلاین استفاده می کنند ، بپیوندید.
درآمد خود را به عنوان یک توسعه دهنده متنوع کنید
مهارت های برنامه نویسی شما فرصت های زیادی را برای متنوع سازی درآمد شما باز می کند. شما می توانید مقداری پول اضافی در کنار خود ایجاد کنید یا شغل خود را کاملاً تغییر دهید و تمام وقت خود اشتغالی شوید.
هر مسیری که انتخاب کنید ، در اینجا شش روش برای تولید درآمد جانبی به عنوان یک توسعه دهنده وجود دارد:
- یک فریلنسر شوید و به صورت آنلاین مبهم پیدا کنید.
- از محتوای موجود خود مانند وبلاگ ، فیلم ها یا پادکست خود درآمد کسب کنید.
- یک برنامه تلفن همراه برای iOS یا Android ایجاد و کسب درآمد کنید.
- مربی ، مربی ، یا ایجاد جامعه ای برای توسعه دهندگان همفکر.
- یک کتاب الکترونیکی بنویسید و بفروشید.
- دوره های آنلاین را بفروشید که بر روی یک حوزه خاص از تخصص تمرکز دارد.
اکنون بروید ، توسعه دهندگان و شروع به گسترش دانش خود ، رشد درآمد خود و دیدن اینکه سخت کوشی شما می تواند شما را به خود بگیرد.
اطلاعات بیشتر از وبلاگ
ادامه مطلب

کارآفرینی
احساس کلاهبرداری می کنید؟در اینجا نحوه غلبه بر سندرم Impostor خود امروز آورده شده است.
نمی دانید چگونه با سندرم Impostor مقابله کنید؟با درک آن شروع کنید. درباره سندرم Impostor و نحوه غلبه بر آن امروز بیشتر بدانید.

کارآفرینی
چگونه می توان از فرسودگی شغلی جلوگیری کرد و تعادل را پیدا کرد: راهنمایی برای کارآفرینان
فکر می کنید وقت مرخصی به عنوان یک کارآفرین با امور مالی شما قمار می کند؟انجام این کار خطرناک تر است. بیاموزید که چرا (و چگونه) تعطیلات را به عنوان کارآفرین انجام دهید.

کارآفرینی
چگونه و چرا امروز یک فشار جانبی را شروع کنیم
دریابید که چرا بسیاری از سازندگان برای کسب درآمد اضافی به سمت نگهبان جانبی روی می آورند و سه شلوغی جانبی سودآور که امروزه می توانید در آن شرکت کنید.

درباره نویسنده
راشل یک بازاریاب محتوا برای Podia است ، یک پلتفرم همه در یک که در آن دوره های آنلاین ، بارگیری های دیجیتال و جوامع با سازندگان خود مقیاس می شود. هنگامی که او نمی نویسد ، می توانید سگ های نجات دهنده او را پیدا کنید ، چیزی را پخت و یا فضیلت کاما آکسفورد را گسترش دهید.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
تمام اسطوره ها و سردرگمی های این روزها حول محور مالی متمرکز - CEFI - و مالی غیر متمرکز - Defi است ، اما واقعاً در مورد چیست؟و آیا در مورد Difi - توزیع مالی توزیع شده شنیده اید؟بیایید نگاهی به هر سه بیندازیم.
متمرکز در مقابل غیر متمرکز در مقابل disitributed
این تصویر را به خاطر می آورید؟این تصویر ساده اساساً سه نوع شبکه را توضیح می دهد که همه برنامه های موجود در اینترنت اجرا می شوند:
وقتی صحبت از امور مالی می شود ، این سه نوع شبکه به سه نوع سیستم عامل مالی ترجمه می شوند:
- با CEFI - امور مالی متمرکز - کاربران به مردم و موسساتی که وجوه را برای مدیریت اخلاقی این وجوه ذخیره می کنند و خدماتی را که تجارت ارائه می دهد ، اعتماد می کنند ، اعتماد دارند.
- با Defi - Finance غیرمتمرکز - کاربران اعتماد دارند که این فناوری مطابق آنچه برای اجرای خدمات ارائه شده در نظر گرفته شده است ، عمل خواهد کرد.
- با DIFI - توزیع مالی توزیع شده - کاربران معتقدند که این فناوری مطابق با خدمات ارائه شده در نظر گرفته شده است و موسساتی که بودجه خود را برای مدیریت اخلاقی این وجوه دارند.
CEFI - امور مالی متمرکز
مزیت اصلی استفاده از خدمات CEFI این است که میزان انعطاف پذیری بالاتری وجود دارد. برخی از مزایای حاصل از این انعطاف پذیری شامل تبدیل فیات ، تبادل زنجیره ای و امکان کمک به خدمات به مشتری است. به طور خلاصه:
کاربران از راحتی دیگران که کلیدهای خود را در اختیار دارند بهره مند می شوند
کاربران می توانند دارایی ها را با نقدینگی معمولی بالاتر مبادله کنند
کاربران می توانند به راحتی از طریق رمزنگاری وارد و خارج شوند
ارائه دهندگان خدمات CEFI باید مقررات KYC (مشتری خود را بشناسند) و AML (ضد پولشویی) مشابه بانک ها و سایر موسسات مالی را دنبال کنند. به همین دلیل ، از کاربران خواسته می شود تا اطلاعات شخصی را تأیید کنند که کاربر مشروعیت دارد و تأیید می کند که سپرده ها از کجا آمده اند.
کیف پول حضانت یک کیف پول است که کلیدهای خصوصی کاربر توسط ارائه دهنده خدمات نگهداری می شود. حضانت تلاش می کند تا راحت ترین روش برای ذخیره Cryptocurrency را در اختیار کاربران قرار دهد و به کاربران این گزینه را برای یک راه حل امن و مشتری دوستانه ارائه می دهد ، جایی که کاربران می توانند با لمس یک دکمه به دارایی های خود دسترسی پیدا کنند.
در حالی که وجوه روی سکو است ، آنها در خارج از بازداشت کاربران ذخیره می شوند و به همین دلیل در صورت عدم موفقیت اقدامات امنیتی توسط مبادله ، در معرض تهدیدات قرار می گیرند. به همین دلیل ، مبادلات متمرکز هدف حملات بی شماری بوده است.
مبادله متمرکز (CEX)
هنگام استفاده از مبادله رمزنگاری متمرکز - مانند Binance ، Coinbase یا Kraken - کاربران برای مدیریت آنها در یک حساب داخلی ، وجوه را به مبادله ارسال می کنند.
بسیاری از صرافی ها صرفاً به ارائه قابلیت تجارت cryptocurrency اختصاص داده شده اند ، اما موارد بزرگتر مانند Coinbase و Binance از وام گرفتن ، وام ، تجارت حاشیه ، OTC و موارد دیگر پشتیبانی می کنند. این امر این مبادلات را قادر می سازد تا طیف گسترده ای از نیازهای مشتریان را از طریق یک حساب واحد برآورده کنند. بسیاری از این مشتریان مهم نیستند که اطلاعات شخصی خود را تسلیم کنند یا بودجه خود را در بازداشت این ارائه دهندگان خدمات قرار دهند ، زیرا آنها نهادهای قابل اعتماد محسوب می شوند.
علاوه بر این ، مبادلات بزرگ دارای بخش هایی با تیم های خدمات مشتری هستند که به مشتریان کمک می کنند ، در صورت بروز مشکل یا ناامیدی. این سطح بالای پشتیبانی مشتری سطح خاصی از راحتی را به مشتریان ارائه می دهد و این احساس را که بودجه آنها در دست خوبی است ، تقویت می کند.
هنگامی که کاربر به یک سرویس CEFI امضا می کند ، کاربر باید اعتماد زیادی به افراد پشت سر بگذارد ، کد رفتار آنها و توانایی آنها در جلوگیری از دسترسی هکرها به بودجه واریز شده است.
خدمات CEFI معمولاً از تجارت BTC ، LTC ، XRP و سایر سکه های محبوب صادر شده در blockchain های مستقل پشتیبانی می کنند. با توجه به پیچیدگی و تأخیر در انجام مبادلات زنجیره ای اتمی ، خدمات DEFI به طور معمول از این نشانه ها پشتیبانی نمی کنند. خدمات CEFI با گرفتن حضانت وجوه از زنجیره های متعدد بر این مسئله غلبه می کنند (در حالی که خدمات غیر متمرکز نیاز دارند که نشانه ها به عنوان مثال از استانداردهای توکن اتریوم برای دستیابی به قابلیت همکاری استفاده کنند). این یک مزیت بزرگ برای CEFI است زیرا بسیاری از سکه های بالاترین بازار و بیشتر سکه های معامله شده در blockchain های مستقل وجود دارند و از استانداردهای قابلیت تعامل پیروی نمی کنند.
فیات در و خارج از رمپ
خدمات متمرکز معمولاً انعطاف پذیری بیشتری را در مقایسه با خدمات غیرمتمرکز نشان می دهند ، وقتی صحبت از تبدیل فیات به cryptocurrency و بالعکس می شود. تا به امروز ، تبدیل بین فیات و cryptocurrency به یک نهاد متمرکز نیاز دارد ، بنابراین بیشتر خدمات DEFI فیات را در سطح شیب دار فراهم نمی کنند.
DEFI - امور مالی غیر متمرکز
فایده استفاده از خدمات مالی DEFI این است که شما نیازی به کنار گذاشتن اطلاعات شخصی یا حضانت وجوه خود ندارید. این امر خطر استفاده از اطلاعات شما را بدون رضایت شما و یا سرقت وجوه شما به شدت کاهش می دهد. Defi به مردم این امکان را می دهد تا بدون از دست دادن هر یک از خدمات موجود در CEFI و فراتر از آن ، به طور مستقل وجوه خود را مدیریت کنند. به طور خلاصه:
کاربران می توانند کلیدهای خصوصی خود را نگه دارند
کاربران می توانند معاملات را در یک blockchain تأیید کنند
کاربران نیازی به اعتماد به خدمات شخص ثالث ندارند
کاربران نیازی به درخواست مجوز برای استفاده از DEFI ندارند. با CEFI ، کاربران غالباً برای دستیابی به خدمات ، یک فرآیند KYC را انجام می دهند ، به این معنی که آنها قبل از دسترسی به خدمات ، مجبور به ارائه اطلاعات شخصی یا واریز پول هستند. با DEFI ، کاربران می توانند مستقیماً با استفاده از کیف پول و بدون تقسیم اطلاعات شخصی یا واریز وجوه ، مستقیماً به خدمات متصل شوند. این امر به این دلیل است که DEFI به گونه ای طراحی شده است که بدون هیچ گونه تبعیض و موانعی در دسترس همه طرفین باشد. این طرح از مزایای اضافی برای کاهش توانایی شرکت ها در استفاده یا سودآوری از اطلاعات شخصی شما برخوردار است.
علاوه بر این ، افراد یا گروه هایی که تصمیم می گیرند در بالای یک پروتکل غیرمتمرکز قرار بگیرند می توانند این کار را آزادانه انجام دهند. این میزان دسترسی بالایی را ارائه می دهد و همکاری در جامعه را ارتقا می بخشد. محصولات ساخته شده در اکوسیستم Defi برای تعامل و بهره مندی از یکدیگر طراحی شده اند. به همین دلیل است که محصولات Defi معمولاً به عنوان LEGO های پول گفته می شوند.
یک کیف پول غیر حضانت یک کیف پول غیر متمرکز است ، جایی که کاربر کلیدهای خصوصی خود را در اختیار دارد. کاربر پرونده ای با کلیدهای خصوصی دریافت می کند و باید یک عبارت mnemonic را بنویسد که با آن قادر به بازگرداندن وجوه خود باشد. داشتن کلیدهای خصوصی به این معنی است که شما کنترل کاملی بر وجوه دارید. با مسئولیت کامل ، و اگر کسی کلید خصوصی را از دست بدهد ، وجوه برای همیشه از بین می رود.
مبادله غیر متمرکز (DEX)
مبادله غیرمتمرکز توسط سیستم قراردادهای هوشمند میزبان یک پروتکل غیرمتمرکز مانند اتریوم تسهیل می شود. قراردادهای هوشمند با مجموعه ای از دستورالعمل ها با تنها هدف از سفارشات مبادله ای خودمختار رمزگذاری می شوند. این بدان معنی است که فقط کاربران مبادله و قراردادهای هوشمند در اجرای مبادله ها نقش دارند. کاربران می توانند بدون نیاز به جابجایی وجوه به خارج از کیف پول خود ، درخواست های تجاری را انجام دهند. وجوه فقط زمانی منتقل می شود که تجارت با موفقیت در قرارداد هوشمند Exchange انجام شود.
یک مزیت بزرگ استفاده از خدمات DEFI این است که شما نیازی به اعتماد به نفس ندارید که این سرویس به عنوان تبلیغ انجام شود. کاربران می توانند تأیید کنند که خدمات DEFI مطابق با حسابرسی کد آنها و استفاده از ابزارهای خارجی مانند Etherscan برای تعیین اینکه آیا معامله به درستی انجام شده است ، کار می کنند. خدمات حرفه ای مانند Quantstamp ، سازمانی از کارشناسان قراردادهای هوشمند ، همچنین ارزیابی و تأیید می کنند که قراردادهای هوشمند به درستی برای اجرای ایمن خدمات ساخته شده اند.
یکی دیگر از مزیت های قابل توجه Defi ، نرخ سریع نوآوری آن است. فضای Defi به طور مداوم بر توانایی های فعلی و آزمایش با موارد جدید ایجاد می شود. اخلاق ساختاری محور فضا به یک اکوسیستم غنی و پر از خدمات مالی زمینی تبدیل شده است.
در مناطقی که خدمات متمرکز رونق گرفته است ، مانند مبادله زنجیره ای ، Defi در تلاش است تا گزینه های دیگری را ارائه دهد. به عنوان مثال ، برای جبران ناتوانی DEFI در تسهیل انتقال ارزهای ناسازگار مانند BTC ، راه حل هایی مانند WBTC و TBTC ، که با پروتکل های غیرمتمرکز سازگار هستند ، با عمل به عنوان نشانه هایی که به ارزش BTC می شوند ، شکاف را پر می کنند. این به کاربران DEFI اجازه می دهد تا بدون نیاز به استفاده مستقیم از توکن ، از طریق DEFI به BTC دسترسی پیدا کنند.
دارایی های کاملاً جدید نیز در Defi اختراع شده اند. کاربران می توانند با نگه داشتن نشانه ای که نشان دهنده بهره وجوه وجوه وام داده شده در یک بازار وام است ، به طور منفعلانه بهره کسب کند. پیشگام این دارایی جدید با ctokens. این نوع نوآوری ها اخیراً ظاهر شده اند و انواع مختلفی از قبل شروع به ظاهر شدن می کنند.
Difi - امور مالی توزیع شده
امور مالی توزیع شده - Difi - نوعی مانند یک راه میانه بین Defi و CEFI است ، و بهترین های هر دو جهان را به دست می آورد:
کاربران از راحتی دیگران که دارایی های خود را در اختیار دارند و تأمین می کنند ، بهره مند می شوند
کاربران می توانند کلیدهای خصوصی خود را نگه دارند
کاربران می توانند معاملات را در یک blockchain تأیید کنند
کاربران می توانند دارایی ها را با نقدینگی معمولی بالاتر مبادله کنند
کاربران می دانند که سایر کاربران تأیید شده و از این رو مشروعیت دارند
مشابه CEFI ، کاربران باید هنگام ثبت نام برای رعایت مقررات مختلف KYC و AML ، خود را تأیید کنند.
مشابه CEFI ، وجوه در جایی ذخیره می شود ، اما با استفاده از DIFI ، کاربر می تواند در کیف پول حضانت که کاربر به آن اعتماد دارد ، ذخیره کند.
مشابه Defi ، کاربران کلیدهای خصوصی و عوارض منحصر به فرد خود را برای باز کردن قفل حساب و دسترسی به صندوق های خود ، ذخیره شده در کیف های نگهبان معتبر خود ، نگه می دارند. دلیل این که کاربران نیاز به دسترسی به وجوه با استفاده از رمز عبور دارند به این دلیل است که تمام معاملات روی یک blockchain وارد می شوند ، اما برخلاف Defi ، از همان blockchain برای ورود به سیستم تمام معاملات استفاده می شود ، صرف نظر از cryptocurrency ، از این رو هیچ تعویض اتمی استفاده نمی شود.
مبادله غیر متمرکز (DEX)
مشابه DEFI ، معاملات بین کاربران به صورت غیر متمرکز ، همسالان به همسالان انجام می شود و همه نقل و انتقالات و معاملات را در یک دفترچه توزیع شده (blockchain) وارد می کند.
برخلاف سکوهای DEFI ، یک سکوی DIFI به دلیل توانایی جدا کردن دارایی های اصلی و IOUS ، به طور معمول نقدینگی بیشتری دارد. IOU یک نشانه است که روی blockchain صادر می شود که پلت فرم DIFI روی آن کار می کند ، که نشان دهنده همان ارزش دارایی زیرین است. به عنوان مثال ، 1 blockbasis. btc برابر با 1 BTC است. 1 توکن های blockbasis. btc روی بیتسرها اجرا می شوند ، در حالی که 1 BTC از blockchain بیت کوین تغذیه می شود. هنگامی که چندین ارز رمزنگاری بر روی یک سکوی DIFI جمع می شوند ، نقدینگی کل در DEX افزایش می یابد.
قابل اعتماد
مشابه Defi ، با نگه داشتن کلیدهای خصوصی خود و ثبت نام تمام معاملات بر روی یک دفترچه توزیع شده ، نیاز به اعتماد تقریباً در سیستم عامل های DIFI برای هر کاربر خاص حذف می شود زیرا می توانند با استفاده از کلیدهای خصوصی خود به راحتی با وجوه خود به سرویس دیگری منتقل شوند. بشر
برخلاف DEFI ، در یک سکوی DIFI دارایی زیرین روی یک کیف پول حضانت ذخیره می شود ، که کاربر باید به آن اعتماد کند.
نتیجه
زمان خواهد گفت که کدام نوع سکوی در "جنگ برای آینده مالی" پیروز خواهد شد ،
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->

22 مارس 2021 توسط مدیرعامل ایلین کول ، امروز بیش از هر زمان دیگری چهره این شرکت است. این حس می کند که با داشتن اخبار مداوم و پوشش رسانه های اجتماعی ، تمایلات قابل مشاهده این رهبران می تواند بر درک سرمایه گذاران از شرکت و بنابراین ارزش بازار آن تأثیر بگذارد. هریسون در اپیزودی از پادکست Tek2day با کار خود گفت: "مدیر عاملان تعامل زیادی با بازار خارجی دارند ... جهان باز شده است و سرمایه گذاران از منابع مختلف اطلاعاتی دریافت می کنند.""این برای شرکت ها مفید است که درک کنند که مدیران آنها تحت نظر قرار می گیرند و چگونه بازار بر اساس شخصیت آنها به آن مدیران پاسخ می دهد."در همین زمان ، "بسیاری از مدیرعامل ها با مدیریت برداشت های خارجی بی اعتنا نیستند."این چگونه بر ارزش بنگاه های آنها تأثیر می گذارد؟هریسون در مورد Tek2day در مورد چگونگی او و همكارانش به دنبال پاسخ به این سؤال با استفاده از خصوصیات شخصیت بزرگ 5 گفتند: برون گرا ، وجدان ، عصبی گرایی ، باز بودن در تجربه و موافقت. آنها از روشهای یادگیری ماشین زبان باز برای آموزش الگوریتم ها برای تشخیص ویژگی های شخصیت بزرگ 5 مدیر عاملان بر اساس زبانی که در بخش پرسش و پاسخ استفاده می کردند با تحلیلگران سهام عدالت استفاده کردند. هریسون توضیح داد: "در طول بخش پرسش و پاسخ و کنفرانس ، سوالات همیشه به راحتی پیش بینی نمی شوند ، بنابراین شما احساس طبیعی تری از استفاده از زبان آنها می گیرید.""این بهتر از استفاده از حساب رسانه های اجتماعی [یک شرکت] یا گزارش های سالانه است ، جایی که شما کاملاً مطمئن نیستید که چه کسی صحبت می کند."در تحقیقات خود ، هریسون و همکارانش نمرات شخصیت را برای بیش از 3000 مدیرعامل در S& P 1500 محاسبه کردند و بر روی دیدنی ترین صفات برون گرا ، وجدان و عصبی بودن متمرکز شدند."بنگاههای مدیرعامل وجدان تر تمایل به داشتن سطح پایین تر از نوسانات سهام داشتند ، اما توانستند بازده سهام بالاتری را در افزایش سطح خطر ایجاد کنند. در مقابل ، بنگاههای مدیرعامل عصبی تر و برون گرا تر تمایل به تجربه سطح بالاتری از نوسانات سهام داشتند ، اما کمتر قادر به ترجمه این ریسک بالا به بازده سهامداران بالاتر بودند. در حقیقت ، برای بنگاه های مدیرعامل های بسیار برون گرا ، بین ریسک سهام و بازده سهامداران رابطه منفی وجود داشت. "هریسون در بررسی تجارت هاروارد نوشت.

تحقیقات هریسون علاقه از انتشارات تجاری دانشگاهی و غیر دانشگاهی و همچنین شرکتهای خاص به دست آورده است. مقالات مرتبط: "ادراک واقعیت است: چگونه شخصیت مشاهده شده مدیر عاملان بر درک بازار از ریسک شرکت و بازده سهامداران تأثیر می گذارد."آکادمی مدیریت ، J. هریسون ، G. R. Thurgood ؛S. Boivie & M. Pfarrer ، 2020. "چگونه شخصیت یک مدیرعامل بر قیمت سهام شرکت آنها تأثیر می گذارد" ، در بررسی تجارت هاروارد."فرقه شخصیت: یک شیرجه عمیق در تحقیقات شخصیت مدیرعامل" ، در روز Tek2day.
جوزف هریسون
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
تخصص از اعضای شوراهای Forbes ، تحت مجوز فعالیت می کند. نظرات بیان شده نظرات نویسنده است.
روابط عمومی موفق ، استراتژی رسانه ای ، مدیران خلاق و تبلیغات از شورای آژانس Forbes روندها و نکات را به اشتراک می گذارند.
قبل از روزهای LinkedIn و تلفن های هوشمند ، کارت های ویزیت تنها راه مبادله اطلاعات در یک رویداد شبکه بودند. گذشته از هدف عملی آن ، کارت ویزیت نیز راهی برای نشان دادن سبک شما - از قلم و طرح رنگی گرفته تا سهام کاغذ فراهم کرده است.
در حالی که کارت های ویزیت هنوز هم می توانند این کارکردها را ارائه دهند ، اکنون گزینه های دیجیتالی بی شماری برای پیگیری مخاطبین و نمایش برند شما وجود دارد. بسیاری تعجب می کنند که آیا کارت فیزیکی قدیمی یکپارچهسازی با سیستمعامل ، هنوز هم مرتبط است یا به سادگی هدر دادن کاغذ است.
ما از اعضای شورای آژانس فوربس در مورد نقش کارت ویزیت در دنیای مدرن سؤال کردیم. این همان چیزی است که آنها باید بگویند.
اعضای شورای آژانس فوربس بینش خود را به اشتراک می گذارند.
تصاویر از اعضای FAC.
1. کارتهای ویزیت را می توان با تبادل اطلاعات فوری از طریق تلفن همراه جایگزین کرد
من بیش از دو سال کارت ویزیت را تحویل نداده ام. چرا؟اگر می خواهم اطلاعات مخاطبی را برای فروش خدمات خود داشته باشم ، ایمیل آنها را می خواهم و بلافاصله برای آنها پیام ارسال می کنم. اکنون اطلاعات آنها را دارم و آنها مال من هستند. همچنین هنگام بازگشت به دفتر در صندوق ورودی خود ، یادآوری ایجاد می کند. کارتهای ویزیت اغلب می توانند ریخته شوند ، رها شوند ، گم شوند ، یا دوباره ارجاع نشوند.- پیتر بوید ، طراحی وب Paperstreet
2. اگر نام و شرکت دارید ، می توانید آنها را در LinkedIn پیدا کنید
من در مدت پنج سال صاحب کارت ویزیت نشده ام. من هنوز دستانش را می لرزم و با مردم ملاقات می کنم ، اما تنها چیزی که لازم است چند کلیک برای یافتن یک مدیر اجرایی در LinkedIn و اضافه کردن آنها به شبکه شما باشد. رفته است روزهای جستجوی کارت ویزیت شخصی که شش ماه پیش در یک کنفرانس ملاقات کرده اید. تمام آنچه شما نیاز دارید یک نام ، شرکت و LinkedIn برای تجدید نظر در ارتباط است. LinkedIn Rolodex دیجیتال کارت ویزیت شما است.- دیوید شادپور ، بومی اجتماعی
3. کارتهای ویدیویی تعاملی می توانند اطلاعات غنی تری ارائه دهند
یک کلیپ ویدیویی کوتاه و 10 ثانیه ای درباره شرکت و تمایزهای اصلی خود فیلمبرداری کنید و دکمه های تعاملی را برای کلیک و بارگیری اطلاعات تماس خود درج کنید. اگر هر دو آیفون دارید ، فقط می توانید ویدیو را روی آن قرار دهید یا فایل ویدیویی را در یک چوب حافظه قابل حمل کمی بارگیری کنید. آنها این روزها در همه شکل ها و اندازه ها قرار می گیرند و حتی می توانند مانند کارت ویزیت قدیمی به نظر برسند.- جیمی اسکاتو کاتایا ، جیمی اسکاتو و همکاران
4- کارتها فقط باید در صورت معنی دار شدن داده شوند
من از کارتهای ویزیت در شرایطی که آنها معنی دارند قدردانی می کنم ، اما بیشتر اوقات آنها در سطل زباله می روند. من از اینکه کارت ویزیت به دلیل تشریفات از من استفاده می کنم متنفرم. این یک چیز دیگر است که جیب هایم را به هم ریخته ام. اکنون می توانید بیشتر افراد را به صورت آنلاین پیدا کنید ، بنابراین اگر به شما احتیاج دارم ، شما را پیدا خواهم کرد. یک استثناء دریافت آدرس ایمیل خصوصی است.- آدام دراپر ، بازاریابی قانون گلادیاتور
5- برای مخاطبان مدرسه قدیمی یک کارت ویزیت داشته باشید
با توسعه رسانه های دیجیتال ، پیروی از شخصی در یک بستر رسانه های اجتماعی بسیار ساده تر است و در ارتباط است. برخی این را ترجیح می دهند ، به جای اینکه کارت ویزیت گرد و غبار جمع شود یا خود را در سطل زباله پیدا کند. با این حال ، روش های سنتی نباید از آن غافل شود: من معتقدم کارت ویزیت همیشه باید مفید باشد ، به خصوص برای مخاطبان که تمایل به نگه داشتن آن مدرسه قدیمی دارند و در موج رسانه های اجتماعی نیستند.- الکس کوین ، UADV
6. کارتهای ویزیت مکمل اتصالات دیجیتال است
کارت ویزیت همچنان امروز مورد استفاده قرار می گیرد زیرا ما به احتمال زیاد چیزی را حفظ می کنیم که ملموس باشد. با این حال ، من معتقدم که کارت ویزیت برای اتصال کافی نیست. امروز ، شما باید از طریق LinkedIn متصل شوید ، وب سایت خود را با یک سبد آنلاین داشته باشید و البته یکدیگر را در رسانه های اجتماعی دنبال کنید.- سلیمان تیموتی ، Oneims
7. کارت ویزیت باید جمع آوری شود ، سپس دیجیتالی شود
کارتهای ویزیت چیزی از گذشته نیستند ، اما صرفه جویی در آنها است. کارت ویزیت را جمع کنید ، اما فوری را یادداشت کنید. بازگشت به دفتر ، کارت را اسکن کنید. برنامه های اسکنر زیادی وجود دارد. اطلاعات جمع آوری شده را وارد کرده و اجازه دهید یک پیگیری مفید و ارزشمند را انجام دهد. مطمئناً به LinkedIn متصل شوید ، اما کارهای بیشتری انجام دهید. به عنوان مثال ، یک هفته بعد با دنبال کردن شخص در توییتر ، پیگیری کنید و مدت کوتاهی پس از آن ایمیل ارسال کنید.- دن گلدن ، بصورت آنلاین یافت می شود
8. کارت ها هنوز سریعترین راه برای تبادل اطلاعات هستند
کارت های ویزیت هنوز هدفی دارند که تبادل سریع اطلاعات در رویدادها، کنفرانس ها و دیگر فرصت های شبکه است. با این حال، یک کارت ویزیت به تنهایی کافی نیست - همیشه باید از طریق ایمیل یا رسانه های اجتماعی پیگیری شود. با این حال، برای اتصال اولیه، کارت ویزیت همچنان ساده ترین و بهترین راه برای تبادل اطلاعات تماس است.- لیلا لوئیس، روابط عمومی الهام گرفته شود
9. کارت ویزیت به عنوان یک یادآوری فیزیکی برای کسی عمل می کند
آیا کارت ویزیت به همان اندازه مفید است؟نه. اما آنها هنوز جایی در این دنیا دارند. می توانید با شخصی رو در رو ملاقات کنید و در رسانه های اجتماعی ارتباط برقرار کنید، اما به احتمال زیاد شما فوراً در میان هزاران «دوست» یا «فالوور» دیگر گم می شوید. کارت ویزیت یک یادآور فیزیکی است که شما چه کسی هستید. همچنین می تواند خاطره ای از زمان و مکانی که ملاقات کردید را ایجاد کند و شما را از دیگران جدا کند.- آیدان کول، nTuitive. social
10. کارت های ویزیت معنی دار و شخصی هستند
شاید من یک هزاره قدیمی و نسل جدید هستم، اما هنوز عاشق تبادل کارت ویزیت هستم. آیا آنها کاملا ضروری هستند؟خیر (سلام، لینکدین). آیا آنها هنوز هم ارزش ارائه می دهند؟آره. مانند یک جلد کاغذی فیزیکی در مقایسه با یک کتابخوان الکترونیکی، در دادن و دریافت کارت هنگام ملاقات با افراد، چیزی معنادار و شخصی وجود دارد.- جف تان، شبکه Dentsu Aegis
11. برای شبکه های حضوری، کارت ها حرفه ای تر هستند و عمر طولانی تری دارند
کارت های ویزیت هنوز هم می توانند تأثیر قدرتمندی بر مشتریان احتمالی بگذارند. من فکر نمی کنم ایمیل خیلی غیررسمی باشد، اما کارت های ویزیت بسیار حرفه ای تر هستند تا در یک جلسه حضوری بیاورند. یک ایمیل می تواند در دریایی از پوشه های هرزنامه و تماس گم شود. کارت ویزیت برای سال ها در کیف پول مشتری باقی می ماند. به علاوه، اگر در حال شبکه سازی هستید یا به آسانسور می دهید، داشتن کارت همیشه کمک می کند.- کریستوفر جونز، LSEO.com
12. کارت های خلاق به اشتراک گذاشته می شوند
کارت ویزیت، در بسیاری از موارد، اولین برداشت ملموس از کسب و کار شما است و بسیار شخصی تر از ایمیل یا دعوت نامه لینکدین است. فراتر از آن، کارت های ویزیت خلاقانه و برجسته نه تنها چسبناک و به یاد ماندنی هستند، بلکه با افراد بیشتری به اشتراک گذاشته می شوند و به تبلیغ کسب و کار و برند شما ادامه می دهند.- احمد کاره، بازاریابی توییستلب
13. کارت ویزیت برند و سبک شما را نشان می دهد
من یک فرد لمسی هستم و نگاه و احساس (ضخامت کاغذ!) کارت ویزیت در مورد شخص و شرکت صحبت می کند. برای کسی که در روابط عمومی است ، فکر می کنم آنها برای نشان دادن برند شما و بالا بردن ظاهر شما در بین رقبا بسیار مهم هستند. من کارتهای ویزیت خود را روی یک نامه چاپی چاپ کرده ام و همیشه هر زمان که یکی را تحویل بگیرم نظر می دهم.- Duree Ross ، Durée & Company.com
14. کیفیت کارت شما نشان دهنده کیفیت تجارت شما است
وقتی کارت ویزیت دریافت می کنم ، به محض اینکه کارت دست من را لمس کرد ، درباره شرکت نظر ایجاد می کنم. آیا نازک و شفاف است؟آیا کارت ضخیم است؟چاپ شد؟برجسته شد؟آیا اندازه کارت ویزیت سنتی است؟برای من ، داشتن کارت ویزیت با کیفیت با داشتن یک تجارت موفق برابر است.- کریس آک ، برنامه های بزرگ
15. کارت ها می توانند به کارکنان کمک کنند احساس اهمیت داشته باشند
فناوری همیشه به معنای ترک چیزی سنتی نیست. ما یک بار سعی کردیم کدهای QR را در کارت ویزیت ادغام کنیم. هیچ کس از آنها استفاده نکرد و وقت گیر بود. کارتها به مردم اهمیت و روش آسان برای اتصال می بخشد. این نه تنها راهی برای به اشتراک گذاشتن اطلاعات با یک همکار است ، بلکه این یک نوع ابزاری برای کارکنان شما است که مانند بخشی از سازمان خود احساس کنند.- مارتا مادرو گونزالز ، Grou Crecimiento Digital
16. کارتها از طریق افزونگی اتصال را تقویت می کنند
افزونگی نحوه ارتباط انسان است. ما از چندین "رسانه" فیزیکی (به عنوان مثال ، دست ، چشم ، بیان صورت ، کلمات ، حجم) استفاده می کنیم تا نکته خود را بیان کنیم ، به همین دلیل در عمل فیزیکی اتصال از طریق مبادله کارت ها ارزش واقعی وجود دارد - اگرچه عاقلانه است که آن را تقویت کنیدیک روش دائمی تر برای مدیریت مخاطبین. چه زمانی LinkedIn انتقال فوری اطلاعات تماس را ارائه می دهد؟- بنی توماس ، باری دی روزاریو دیلورنزو
شورای آژانس Forbes یک جامعه فقط دعوت برای مدیران در روابط عمومی موفق ، استراتژی رسانه ای ، آژانس های خلاق و تبلیغاتی است. آیا واجد شرایط هستم؟
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
سوزان دزیوبینسکی: سلام ، من سوزان دزیوبینسکی با مورنینگ استار هستم. هر روز دوشنبه صبح با دیو Sekera ، استراتژیست بازار Moingstar رئیس ایالات متحده ، می نشینم تا در مورد یک مورد که در رادار وی است ، یک قطعه جدید از تحقیقات Moingstar و چند مورد سهام برای هفته آینده بحث کنم. دیو ، یک چیز در رادار شما در این هفته ، بازاریابی بازار است که تاکنون در سال 2023 تجربه کرده ایم. شاخص بازار Moingstar ایالات متحده تاکنون امسال از امروز صبح حدود 8 ٪ افزایش یافته است. به نظر شما تظاهرات بازار می تواند ادامه یابد؟
دیو Sekera: صبح بخیر ، سوزان. ما مطمئناً فقط آنچه را که من در سال جاری می دانم عملکرد فوق العاده ای است. و فکر می کنم سرمایه گذاران باید آن را تجزیه کنند و به این فکر کنند که این عوامل منجر به این تجمع شده اند و واقعاً این را در نظر می گیرند که فکر کنند در مورد کجا ممکن است از اینجا پیش برود.
اول ، در ماه ژانویه ، ما در ماه دسامبر از فصل فروش مالیات گذشته عبور کردیم ، که مطمئناً بیش از حد بود و در پایان سال گذشته به بازارها فشار آورد. دوم ، فقط قدرت فصلی معمولی وجود دارد که ما در ژانویه در اینجا می بینیم ، بنابراین فکر می کنم بخشی از آن نیز هست. و طی دو هفته گذشته ، ما دیده ایم که درآمد سه ماهه چهارم اکنون به دست آمده است ، و مطمئناً آنها به اندازه بد نیستند که فکر می کنم بسیاری از سرمایه گذاران از آن ترس داشته اند. اکنون ، در آخر ، من همچنین می گویم که آخرین درصد زن و شوهر که در اینجا به صعود رسیده ایم ، اخیراً فدرال رزرو بیرون آمده است ، و به نظر می رسد که آنها اکنون اقدامات خود را محور دارند و فکر می کنم آنها مهم هستندبیشتر به سمت متعادل کردن اقدامات خود در قبال وظیفه دوگانه خود ، در حالی که قبل از اینکه واقعاً فقط به طور جداگانه بر تورم متمرکز شده بودند.
با این حال ، اکنون ، ما فکر می کنیم که بازار حتی پس از این تجمع ، کم ارزش است ، اما فکر می کنم دستاوردهای آسان در این مرحله احتمالاً پشت سر ماست و ممکن است برای دو ماه آینده برای یک شعار سخت پیش رو باشیم. و نگرانی من این است که فکر می کنم بازار ممکن است در کوتاه مدت کمی جلوتر از خودش باشد. در طی چند ماه آینده ، در واقع ، تیم اقتصادی ما در حال پیش بینی این است که تولید ناخالص داخلی ایالات متحده در سه ماهه اول و دوم امسال قبل از شروع گسترش ، قرارداد خواهد داشت ، بنابراین فکر می کنم این امر می تواند در کوتاه مدت نوسانات رو به پایین داشته باشد. واقعاً همانطور که می بینیم بازار به دور از آن درآمد سه ماهه چهارم تمرکز می کند و سپس تمرکز خود را به سمت اقتصاد تضعیف کننده و فشار ناشی از آن شروع می کنیم که در مورد درآمد دو چهارم بعدی خواهیم دید.
Dziubinski: بیایید حرکت کنیم ، و تا حدودی مربوط به یک تحقیق جدید از Moingstar است ، و ما قصد داریم کمی در مورد شیرجه عمیق ماهانه که در روند فعلی بازار و ارزش گذاری انجام می دهید صحبت کنیم ، که در واقع هفته گذشته در Moingstar منتشر شد.com. شما در گزارش خود ذکر کردید که بازار به اندازه پایان سال 2022 کم ارزش نیست ، اما ما هنوز فکر می کنیم امروز کم ارزش است ، درست است؟
Sekera: خوب ، این درست است. براساس کامپوزیتی در حدود 700 سهام که ما آن را در مبادلات ایالات متحده تحت پوشش قرار می دهیم ، من مقایسه می کنم که در آن کالاها در مقابل ارزشهای ذاتی که توسط تحلیلگران ما اختصاص داده شده است ، مقایسه می کنم. با ورود به سال ، بازار در واقع حدود 16 ٪ کم ارزش بود ، اما به دنبال تجمعی که تاکنون داشته ایم ، اکنون بازار تقریباً 8 ٪ تا 9 ٪ تخفیف برای آن کامپوزیت است.
کم ارزش ترین بخش ها
Dziubinski: بیایید کمی در مورد برخی از بخش هایی که امروزه بیشترین ارزش را به نظر می رسند صحبت کنیم.
Sekera: مطمئنا. در 11 بخش مختلف که ما آنها را پوشش می دهیم ، پراکندگی گسترده ای در عملکرد وجود داشته است. و فکر می کنم بسیاری از مواردی که واقعاً کم ارزش ترین امسال بودند ، که ما برجسته کردیم ، در واقع امسال بهترین عملکردی بوده اند. وقتی به سه بخش که بهترین ها را انجام داده ام نگاه می کنم ، به عنوان مثال ، ارتباطات امسال با تخفیف 43 ٪ برای آن کامپوزیت از ارزش های منصفانه ما آغاز شد ، اکنون فقط با تخفیف 30 ٪ معامله می شود. بنابراین ، کمتر از تخفیف ، هنوز هم در ذهن من بسیار کم ارزش است. بخش چرخه ای مصرف کننده ، دوباره ، یکی از بدترین بخش های سخت در سال گذشته ، با تخفیف 30 ٪ در سال معامله شد ، اکنون با تخفیف 15 ٪ است. و در آخر اینکه ، با نگاهی به بخش فناوری ، سال گذشته ، دوباره سخت ، با تخفیف 20 ٪ به ارزش های منصفانه ما معامله می شد و اکنون فقط با 10 ٪ تخفیف.
سهام رشد در سال 2023 پیشرو است
Dziubinski: Dave ، سهام رشد امسال از سهام ارزش بهتر است. آیا انتظار دارید که این روند ادامه یابد ، و چگونه باید سرمایه گذاران در پاسخ به اوراق بهادار خود موقعیت یابی کنند؟
Sekera: مطمئناً رشد در سال جاری بهتر از ارزش بوده است. اما من به عنوان یک سرمایه گذار بلند مدت ، من واقعاً بیشتر از آنچه که به دنبال حرکت کوتاه مدت یک دسته در مقابل گروه دیگر هستم ، بیشتر نگران ارزش گذاری هستم. در اواخر ژانویه وقتی ارزیابی های خود را انجام دادیم ، خاطرنشان کردیم که هر دو رشد و ارزش با تخفیف 15 ٪ تخفیف به ارزش منصفانه بر خلاف آن سهام اصلی یا دسته اصلی ، که معامله بسیار نزدیک به ارزش عادلانه است ، معامله می شوند. و به همین دلیل ما هنوز فکر می کنیم یک نمونه کارها به شکل هالتر برای اکثر سرمایه گذاران حس زیادی می کند.
منظور من از آن نمونه کارها هالتر این است که هم ارزش و هم در رده رشد و سپس کم وزن در دسته اصلی باشد. و فکر می کنم سرمایه گذاران در این مرحله با این نوع قرار گرفتن در معرض موقعیت خوبی قرار می گیرند. و بخشی از دلایلی که من همچنین دوست دارم در معرض ارزش و رشد قرار بگیرند این است که هرکدام بر اساس پویایی های مختلف در طول مدت کوتاه تر از آن بهتر عمل می کنند. و پس از آن ، اگر شاهد یک راهپیمایی دسته ای بیشتر از دیگری باشیم ، این فرصت را برای سرمایه گذاران فراهم می کند که بتوانند در آن دسته از دسته بندی هایی که از عملکرد خارج از کشور عقب مانده اند ، تعادل برقرار کنند.
سهام برای یک استراتژی هالتر رشد/ارزش
Dziubinski: برای انتخاب سهام خود در این هفته ، بیایید در مورد چند سهام که با استراتژی هالتر ارزش رشد شما متناسب است صحبت کنیم و بیایید با سمت رشد هالتر و با CrowdStrike CRWD شروع کنیم.
Sekera: مطمئنا. CrowdStrike در حال حاضر دارای 4 ستاره است ، و ما این شرکت را با یک قارچ اقتصادی باریک ارزیابی می کنیم ، و این معامله با حدود 30 ٪ تخفیف به ارزش منصفانه ما است. و منطقه امنیت سایبری ، این منطقه ای است که ما شاهد رشد سکولار طولانی مدت هستیم و فکر می کنم پویایی صنعت بسیار جذاب زیادی دارد. بنابراین ، دوباره ، با همه چیز در جهان امروز ، شرکت ها باید از خود محافظت کنند. این که آیا این رویدادهای ژئوپلیتیکی ، باج افزار ، هک کردن ، انواع دیگر جرم سایبری است ، ما فکر می کنیم که برای شرکت ها مهم است که اطمینان حاصل کنند که امروز در صدر امنیت سایبری باقی می مانند. و توجه داشته باشم که وقتی به بودجه های آن نگاه می کنید ، هزینه های سایبری خود در واقع درصد نسبتاً کمی از بودجه است ، اما هزینه تسلیم شدن به نوعی از رویداد سایبری هزینه های پولی و شهرت زیادی دارد. بنابراین ، دوباره ، از دیدگاه مدیریتی ، مطمئناً منطقی است که اطمینان حاصل کنیم که این منطقه ای نیست که شما هزینه های خود را کاهش دهید.
Dziubinski: انتخاب دومین رشد سهام شما در این هفته Salesforce CRM است. اینجا چه چیزی را دوست دارید؟
SEKERA: Salesforce همچنین یک سهام دارای امتیاز 4 ستاره است و ما آن شرکت را با یک چمدان اقتصادی گسترده ارزیابی می کنیم. و فکر می کنم ، ممکن است فقط کمی بیش از 20 ٪ تخفیف به ارزش منصفانه ما داشته باشد. و توجه داشته باشم که این یکی از سهام در بخش فناوری است که تحلیلگر ما که Salesforce را پوشش می دهد فکر می کند یکی از بهترین داستانهای رشد بلند مدت در فضای نرم افزار امروز است. و او انتظار دارد که شرکت بتواند رشد سالانه بیش از 20 ٪ سالانه را برای دو سال آینده ایجاد کند.
Dziubinski: و سپس آخرین انتخاب شما برای رشد آن هالتر ، Tyler Technologies Tyl است.
SEKERA: Tyler Technologies در حال حاضر 5 ستاره رتبه بندی شده است ، و این شرکتی است که ما با یک قارچ اقتصادی گسترده ارزیابی می کنیم. و فکر می کنم این تجارت امروز کمی بیش از 30 ٪ تخفیف به ارزش منصفانه امروز ما است. و این نامی است که فکر می کنم جالب است که بسیاری از سرمایه گذاران لزوماً از Tyler Technologies نشنیده اند ، اما آنها راه حل های نرم افزاری و انواع مختلف خدمات را برای نهادهای دولتی محلی ارائه می دهند. این یک نام رشد است ، اما من فکر می کنم سهام نیز دارای برخی از ویژگی های دفاعی تر است ، زیرا حتی در یک رکود اقتصادی ، نهادهای دولتی به آن محصولات نرم افزاری اعتماد می کنند و به طور معمول در هزینه هایی که ممکن است ببینیم ، همان نوع عقب نشینی را نمی بیننددر بخش خصوصی
Dziubinski: بیایید اکنون به سمت ارزش هالتر و برخی از انتخاب های شما در آنجا حرکت کنیم. با Citigroup C شروع کنید.
Sekera: مطمئنا. Citigroup در حال حاضر دارای 5 ستاره است. همچنین با کمی بیش از 30 ٪ تخفیف به ارزش منصفانه ما معامله می شود. اکنون ، به طور معمول ، ما آن شرکت هایی را که دارای یک قارچ اقتصادی هستند ، امتحان می کنیم و برجسته می کنیم ، اما در این حالت ، من فکر می کنم حاشیه ایمنی کافی برای تضمین یک سرمایه گذاری امروز وجود دارد. بنابراین ، در حالی که ما به دنبال رشد درآمد زیادی از Citi نیستیم ، این سهام با حدود 40 ٪ تخفیف به ارزش کتاب ملموس خود تجارت می کند ، در حالی که بیشتر رقبای آن با حق بیمه تجارت می کنند. بنابراین ، در این حالت ، من فکر می کنم شما واقعاً می توانید کلیپ را در آنجا تنظیم کنید ، آن سود سهام 4 ٪ ، و شما اساساً به دنبال آن سهام هستید و سپس به مرور زمان به سمت آن ارزش کتاب ملموس می شوید.
Dziubinski: انتخاب دومین ارزش سهام شما در این هفته کارناوال CCL است. برای ما به آن یکی بپردازید.
Sekera: مطمئنا. و این فکر می کنم شبیه به Citigroup است که در آن 5 ستاره رتبه بندی شده است اما دارای یک خندق اقتصادی نیست. اما در این حالت ، امروز کمی بیش از نیمی از ارزش منصفانه ما را معامله می کند. و این یکی از مواردی است که من فکر می کنم به آن تغییر در عادی سازی مصرف کننده اعمال می شود که انتظار داریم مصرف کنندگان به رفتار مقدماتی برگردند. و همانطور که می بینیم این بازگشت به خدمات و به دور از کالاها ، فکر می کنم بخش مسافرتی از آن بهره مند می شود.
DZIUBINSKI: و سپس آخرین انتخاب شما برای ارزش هالتر ، Hasbro است.
Sekera: مطمئنا. بنابراین ، دوباره ، یکی دیگر از سهام دارای امتیاز 5 ستاره ، شرکتی با یک قارچ اقتصادی باریک ، کمی بیش از نیمی از ارزش منصفانه ما را معامله می کند. و فکر می کنم آنچه در مورد هاسبرو جالب ترین است ، این است که آنها در واقع اخیراً نتایج را برای فصل تعطیلات اعلام کرده یا از قبل اعلام شده اند. اما سهام در واقع پس از آن معامله شد. و فکر می کنم این نشانگر این است که بازار قبلاً فروش تعطیلات ضعیف را در انتظارات و قیمت بازار آنها درج کرده بود. بنابراین ، به دنبال این شرکت ، ما توجه می کنیم که این شرکت در حال انجام اقدامات بسیار قابل توجهی صرفه جویی در هزینه است. و در پیش بینی ما ، ما همچنین فکر می کنیم که شرکت می خواهد آنچه را که ما آن را تغییر می نامیم ، انجام دهد. و بنابراین ما شاهد هستیم که فروش آنها بیشتر به محصولات دیجیتالی و بازی آنها تغییر می کند ، که حاشیه های بالاتری هستند. و بنابراین ترکیبی از صرفه جویی در هزینه و محصولات با قیمت بالاتر ، اکنون که باید حاشیه های عملیاتی آنها را طی چند سال آینده تقویت کند.
Dziubinski: خوب ، از وقت شما امروز صبح ، دیو. حتماً هر روز دوشنبه صبح به دیو و من در یوتیوب بپیوندید. و در حالی که در آن هستید ، در کانال Moingstar مشترک شوید. هفته خوبی داشته باشید.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
در این ویدیوی معاملاتی فارکس ، ما می توانیم از دلایل ورود ، خروج و مدیریت برای تجارت فارکس امروز در EUR/USD استفاده کنیم و چگونه می توانید ساختار فارکس را در نمودارهای روزانه و 4 ساعتی با استفاده از بازه های زمانی پایین تر تجارت کنید. در چند فیلم اخیر ما مراحل یافتن و ساختار تجارت را پوشش دادیم. در این ویدیو یاد خواهید گرفت که چگونه ما امروز با استفاده از نمودارهای معاملاتی داخل روز و عملکرد قیمت ، ساختار EUR/USD را معامله کردیم.
چگونه می توان ایده های تجاری به طور مداوم سودآور را به صورت روزانه (استراتژی تجارت برای تجارت ساختار فارکس) پیدا کرد:
1) جهت و ساختار پاک (حداقل دو فریم زمان را ترکیب کنید)
2) قیمت نزدیک به پشتیبانی/مقاومت (بالا را خریداری نکنید/پایین را بفروشید!)
3) PA صعودی/نزولی با خطر قابل توجهی: نسبت پاداش
این ویدیوی تجارت فارکس استراتژی معاملاتی را برای ساختار فارکس پوشش می دهد ، و جفت های اصلی فارکس را پس از قیمت گذاری از S& RS معامله می کند و ما را به ما نشان می دهد. شما یاد خواهید گرفت که چگونه دیروز اوج و پایین را هدف قرار دهید. مدیریت ریسک و روانشناسی تجارت کلیدهای اصلی برای ماندن مداوم سودآور سودآور فارکس هستند. هنگامی که این استراتژی تجارت فارکس را در ساختار یاد خواهید گرفت ، می توانید معاملات روز فارکس را به طور مداوم به طور مداوم در هفته به هفته پیدا کنید.
در این ویدیوی تجارت فارکس نیز نکات بسیار مهمی در مورد روانشناسی تجارت و طرز فکر خود برای موفقیت در تجارت طولانی مدت فارکس خود خواهید آموخت. در این ویدیوی معاملاتی فارکس ، ما در مورد دلیل استفاده از این معاملات فارکس ، استراتژی تجارت ، رویکرد از بالا به پایین با استفاده از اقدامات قیمت ، مناطق پشتیبانی و مقاومت ، زمان بندی و از همه مهمتر - روانشناسی تجارت و مدیریت ریسک بحث کردیم. بدون آن دو نفر قادر نخواهید بود به عنوان یک معامله گر موفق شوید. این را به خاطر بسپار!
یادگیری تجارت بازارها یک سرمایه گذاری در خودتان است. اگر برای مدت طولانی مهارت و طرز فکر خود را تمرین می کنید ، می توانید معامله گر Forex موفق شوید. در صورتی که شما ریسک را مدیریت کنید و روانشناسی تجارت درست داشته باشید ، تبدیل به یک معامله گر نوسان موفق ، معامله گر روز یا معامله گر Scalping امکان پذیر است. معاملات نوسان بازار فارکس (یا بازار سهام یا معاملات آتی) کمی وقت بیشتری را صرف کنید ، اما هنگامی که به معامله گر SWING عالی تبدیل شدید ، قادر خواهید بود پیپ ها را بکشید ، به طور مداوم از بازار باز می گردید. بیاموزید که چگونه روزانه با استفاده از ساختار بازار ، الگوهای ، عملکرد قیمت و رفتار به طور روزانه به بازارها نزدیک شوید.
کلید موفقیت در معاملات طولانی مدت استراتژی ساده تجارت فارکس ، مدیریت ریسک تجارت شما ، صبور بودن ، معامله گر فارکس و توانایی شما در گوش دادن به آنچه بازارها به شما می گویند ، به تجربه خود اعتماد می کنید و به خود اعتقاد دارید. در معاملات فارکس (مهم نیست که از چه نوع استراتژی معاملاتی استفاده می کنید) معاملات برنده و از دست دادن خواهید داشت ، اما آنچه مهم است این است که شما یاد بگیرید که معاملات خود را از دست بدهید و بدون اینکه از لحاظ عاطفی به تجارت برنده شوید یا از دست دادن معاملات بعدی بر تجارت بعدی تمرکز کنیدبشرموفقیت معاملات فارکس شما به عنوان یک معامله گر یا معامله گر روز فارکس با انجام یک یا چند معامله اندازه گیری نمی شود ، بلکه بیش از قوام شما در بلند مدت و تلاش برای بهترین معامله گر در لحظه فعلی است. داشتن استراتژی ساده فارکس با قوانین مدیریت ریسک مناسب و داشتن طرز فکر تجاری مناسب! فیلم های معاملاتی زنده فارکس و فیلم های معاملاتی روز ما ، تجزیه و تحلیل فنی ، اقدام قیمت در جفت های فارکس را با استفاده از فرایند بالا و محیط بازار توضیح می دهد که توضیح می دهد چرا ما گرفتیم ، و چگونه می توانیم معاملات زنده Forex را مدیریت کنیم. رویکرد تجارت ساده با قوانین قدرتمند مدیریت پول و قوانین تجارت ساده همراه با طرز فکر تجارت صحیح ، روانشناسی کلید موفقیت بلند مدت در تجارت فارکس است.
به اشتراک بگذارید: اخبار فید
تجارت فارکس دارای پاداش های بالقوه زیادی است ، اما همچنین ریسک بالقوه زیادی دارد. شما باید از خطرات آگاه باشید و برای سرمایه گذاری در بازار FX مایل به پذیرش آنها باشید. با پولی که نمی توانید از دست بدهید تجارت نکنید. شما باید از خطرات سرمایه گذاری در فارکس آگاه باشید و برای تجارت در این بازارها مایل به پذیرش آنها باشید. تجارت فارکس شامل خطر قابل توجهی از دست دادن است و برای همه سرمایه گذاران مناسب نیست. لطفاً با پول وام گرفته شده یا پولی که نمی توانید از دست بدهید تجارت نکنید. ما مسئولیت هرگونه ضرر یا خسارت را ، از جمله بدون محدودیت در هرگونه ضرر سود ، که ممکن است مستقیم یا غیرمستقیم ناشی از استفاده یا اتکا به چنین اطلاعاتی باشد ، نمی پذیریم. نظرات هفتگی چشم انداز فارکس در این صفحه فقط برای اهداف اطلاعاتی است و مشاوره سرمایه گذاری نیستند. شما باید قبل از تصمیم گیری در مورد سرمایه گذاری ، تحقیقات خود را انجام دهید و مسئولیت کامل نتایج و عملکرد خود را بر عهده بگیرید.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
یادداشت تحریریه: ما از لینک های شریک در مشاور Forbes یک کمیسیون کسب می کنیم. کمیسیون ها بر نظرات یا ارزیابی های ویراستاران ما تأثیر نمی گذارد.

گتی
همه معاملات سهام برابر نیستند - لحظه اشتباه برای خرید یا فروش و این می تواند برای شما بزرگ باشد. این امر به این دلیل است که قیمت سهام به سرعت نوسان می کند و باعث می شود سرمایه گذاران جدید تفاوت بین دو نوع سفارش اصلی را درک کنند: سفارش محدود در مقابل سفارش بازار.
سفارش بازار چیست؟
سفارشات نحوه تجارت سهام با استفاده از حساب کارگزاری خود است. سفارش بازار یک دستورالعمل برای خرید یا فروش یک امنیت است ، با هر قیمت که معامله می شود.
زمان بندی همه چیز است ، به خصوص با سفارش بازار. قیمت سهام هنگام اجرای تجارت شما ممکن است با هنگام ارسال سفارش متفاوت باشد. به عبارت دیگر ، شما می توانید بیش از آنچه انتظار می رفت برای خرید امنیت بپردازید ، یا گزینه دیگری که ممکن است در نهایت با قیمت پایین تر از آنچه می خواستید به فروش برسانید.
این همیشه برای سرمایه گذاران روزمره چیز بزرگی نیست - بیشتر قیمت های سرمایه گذاری در دوره های کوتاه مدت زیاد حرکت نمی کنند. اما گاهی اوقات ، با سهام خاص یا در لحظات مخصوصاً بی ثبات ، مانند حماسه Gamestop 2021 ، حتی چند ثانیه می تواند منجر به اختلاف قیمت قابل توجهی شود.
نحوه سفارش بازار
برای قرار دادن سفارش بازار ، به سادگی نوع سفارش بازار را در بستر معاملاتی کارگزاری یا برنامه سرمایه گذاری خود انتخاب کنید. اگر انتخابی ندارید ، سفارش بازار معمولاً گزینه پیش فرض است. بعد از انتخاب نوع سفارش خود ، تعداد سهام مورد نظر برای خرید یا فروش را در آن قرار دهید.
از آنجا که یک سفارش بازار بدون در نظر گرفتن قیمت از بین می رود ، شما معمولاً نیازی به انتخاب یک بازه زمانی ندارید که در طی آن باید تجارت شما اتفاق بیفتد. سفارش شما باید آن جلسه معاملاتی را طی کند (یا اگر بعد از ساعت ها باشد) ، مگر اینکه با یک امنیت با حجم معاملات بسیار کم سر و کار داشته باشید و هیچ کس به دنبال خرید یا فروش آن نیست.
سفارش محدود چیست؟
سفارش محدود یک سفارش خرید یا فروش است که با دستورالعمل های خاص در مورد زمان اجرای تجارت همراه است. شما حداکثر قیمت را برای خرید یا حداقل قیمت برای فروش سهام خود ارائه می دهید. کارگزاری شما فقط در صورتی که بتواند سرمایه گذاری شما را برای آن قیمت خریداری یا بفروشد - یا بهتر ، تجارت را قرار می دهد.
به عنوان مثال ، می گویند یک سهام دارای قیمت فعلی بازار 100 دلار است ، اما شما نگران هستید که قیمت بتواند به سرعت تغییر کند. اگر به دنبال خرید هستید ، می توانید مبلغ محدودی 102 دلار را قرار دهید ، به این معنی که فقط در صورت اجرای تجارت 102 دلار یا کمتر خریداری می کنید. در غیر این صورت ، کارگزار خرید را انجام نمی دهد. اگر به دنبال فروش هستید ، ممکن است سفارش محدود 98 دلار تعیین کنید ، به این معنی که فقط در صورتی که قیمت بازار 98 دلار یا بالاتر باشد ، می فروشید.
چگونه می توان یک سفارش محدود را قرار داد
برای قرار دادن یک سفارش محدود ، باید "سفارش محدود" را در بستر معاملاتی کارگزاری یا برنامه سرمایه گذاری خود انتخاب کنید. سپس قیمت محدودیت خود و تعداد سهام مورد نظر برای خرید یا فروش را وارد می کنید. از آنجا که اگر قیمت فراتر از حد شما باشد ، ممکن است تجارت شما بلافاصله از بین نرود ، شما همچنین انتخاب می کنید که چه مدت می خواهید سفارش حد مجاز باشد.
جاناتان پرنده ، یک برنامه ریز مالی معتبر (CFP) می گوید: "شما می توانید سفارش خود را فقط برای روز تجارت فعلی ، فقط با عنوان" روز "باز نگه دارید. اگر پس از پایان روز تجارت پر نشود ، سفارش لغو می شود."مدیرعامل Faam Financial.
همچنین می توانید برای برخی از نقاط در آینده تاریخ انقضا را انتخاب کنید ، یا سفارش را به طور نامحدود باز نگه دارید تا زمانی که آن را به صورت دستی لغو کنید ، معروف به یک دستور "خوب و خوب" است."به طور معمول ، سفارشات GTC 60 روز انقضا دارند. در این صورت ، بلیط سفارش شما قبل از ارسال سفارش شما ، تاریخ انقضا را به شما اطلاع می دهد. "
سفارش بازار در مقابل سفارش محدود: جوانب مثبت و منفی
جوانب سفارش بازار
- تجارت شما همیشه از بین می رود. وقتی سفارش بازار می دهید ، می دانید که تجارت شما اجرا خواهد شد.
- بدون هزینه اضافیاز آنجا که سفارشات بازار به طور کلی همه به یکباره تصویب می شود ، شما فقط یک هزینه معاملات را پرداخت می کنید. سفارشات محدود این ضمانت را ندارند زیرا ممکن است چندین معامله را برای پر کردن یک سفارش محدود انجام دهد.(توجه: امروزه بیشتر کارگزاری ها هزینه های معاملاتی را برای شروع ، بدون در نظر گرفتن تعداد سفارشات شما ، هزینه های تجاری را پرداخت نمی کنند ، بنابراین ممکن است این یک عامل تعیین کننده کمتر باشد.)
- چند شگفتی قیمت گذاری. برای اکثر اوراق بهادار ، به ویژه کسانی که سهام زیادی در بازار دارند ، نوسانات قیمت چشمگیر در عرض چند ثانیه اتفاق نمی افتد. وقتی سفارش بازار می دهید ، قیمتی است که برای اولین بار می بینید به آنچه در آن تجارت می کنید نزدیک است.
سفارش بازار منفی
- هیچ کنترلی بر قیمت وجود ندارد. با سفارشات بازار ، اطمینان حاصل می کنید که تجارت از بین می رود اما قیمت مشخصی را تضمین نمی کنید. این ممکن است به این معنی باشد که شما بیشتر پرداخت می کنید یا کمتر از آنچه انتظار دارید دریافت کنید.
- نوسانات قیمت بالقوه بزرگ. برای سرمایه گذاری با حجم معاملات کمتر و سهام کمتری در بازار ، مانند شرکت های کوچک کلاه یا سهام پنی ، نوسانات قیمت بزرگتر و سریعتر امکان پذیر است. حتی با وجود بازارهای بزرگ ، مواقعی وجود دارد که می تواند نوسانات شدید مانند تصادفات بازار یا سایر رویدادهای غیرمعمول اتفاق بیفتد. اگر سفارش بازار را در یکی از این شرایط قرار دهید ، قیمت معاملات می تواند بسیار متفاوت از آنچه امیدوار بودید به پایان برسد.
جوانب مثبت
- کنترل کل قیمت. با یک سفارش محدود ، تجارت شما فراتر از حداکثر قیمت هدف شما برای خرید یا حداقل قیمت فروش شما نیست. این به شما کمک می کند تا شما را در برابر تغییرات ناگهانی قیمت وحشی و ناگهانی محافظت کنید.
- می تواند برای معاملات آینده تعیین شود. لازم نیست امروز فقط برای تجارت از سفارشات محدود استفاده کنید. با تعیین یک سفارش محدود فراتر از قیمت بازار ، شما دستورالعمل های خودکار را برای سفارش برای اجرای هر زمان که قیمت هدف در آینده رخ دهد ، ایجاد می کنید.
محدودیت منفی منفی
- سفارش ممکن است از بین نرود. از آنجا که سفارشات محدود به قیمت ها محدود می شوند ، شما به یقین نمی دانید که تجارت شما تاکنون اجرا خواهد شد. یک امنیت خاص ممکن است هرگز از آستانه ای که نشان می دهید عبور نکنید.
- می تواند منجر به سفارشات جزئی شود. سفارشات محدودیت پویا هستند زیرا فقط در صورت رعایت شرایط قیمت گذاری می توانند اجرا کنند. این بدان معناست که اگر می خواهید 100 سهام را با حداقل قیمت 50 دلار بفروشید ، اگر قیمت زیر 50 دلار سفارش می یابد ، فقط بخشی از سهام شما فروخته می شود. اگر می خواهید از این امر جلوگیری کنید ، می توانید محدودیت هایی را در ترتیب محدود خود ، مانند "همه یا هیچ یک" یا "پر یا کشتن" وارد کنید. با این حال ، این احتمال را افزایش می دهد که تجارت شما به هیچ وجه از بین نمی رود.
- ممکن است منجر به هزینه های اضافی شود. اگر سفارش شما نمی تواند به یکباره اجرا شود ، ممکن است هر بار که بخشی از آن پر شود ، هزینه های معاملاتی را پرداخت کنید. این بخشی از این است که مهم است که کارگزاری هایی با هزینه معاملاتی کم یا بدون آن پیدا کنید.
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
فناوری blockchain یکی از نوآورانه ترین و مخرب ترین فن آوری ها در زمان های اخیر بوده است و اتریوم به عنوان یک رهبر در این فضا ظاهر شده است. اما آنچه اتریوم را از هم جدا می کند ، رویکرد منحصر به فرد آن برای توسعه است که در یک فلسفه تفریق است.
فلسفه تفریق ریشه در ایده ساده سازی و ساده سازی فرآیندهای برای افزایش کارایی و بهره وری دارد. در زمینه فناوری blockchain ، این به معنای از بین بردن عناصر غیر ضروری از سیستم برای ایجاد یک بستر چابک تر و ساده تر است.
بنیاد اتریوم (EF) در صدر این رویکرد قرار دارد و در ایجاد سکویی که چابک و ساده باشد ، موفق بوده است.
به گفته EF ، "فلسفه تفریق ما را از جهات مختلفی راهنمایی می کند. ما سعی می کنیم قدرت خود را کم کنیم و در برابر گرایش طبیعی سازمان ها برای رشد و جمع آوری قدرت مقاومت کنیم. به جای اینکه فرصت هایی را برای خودمان بدست آوریم ، آن فرصت ها را به جامعه توزیع می کنیم. ما با سازمان های دیگر رقابت نمی کنیم. "
Ethereum با واگذاری مسئولیت های خاصی به سازمان ها و افراد خارجی ، این فلسفه را کاملاً خوب پذیرفته است و به آنها اجازه می دهد تا بر نقاط قوت و اولویت های اصلی خود تمرکز کنند. این فلسفه تفریق یک رویکرد غیرمعمول برای یک سازمان فناوری مرزی است و ارزش آن را دارد که با انجیل رشد VC محور که امروز بر صنعت حاکم است ، با هم مخلوط شود.
بنیاد اتریوم با واگذاری برخی از مسئولیت ها می تواند منابع خود را در اولویت قرار دهد و بر ابتکارات اصلی مانند توسعه پروتکل اتریوم ، تحقیقات و دسترسی به جامعه تمرکز کند. این هیئت امکان پذیر است تا یک رویکرد چابک تر و غیرمتمرکز تر برای توسعه ، که برای موفقیت اکوسیستم اتریوم ضروری است.
یکی از نمونه های این هیئت ، صندوق جامعه Ethereum (ECF) است که در سال 2018 برای تأمین بودجه و پشتیبانی از پروژه های مبتنی بر اتریوم ایجاد شده است. ECF یک سازمان مستقل است که تحت ساختار حاکمیت خود فعالیت می کند ، اما بودجه و پشتیبانی را از بنیاد اتریوم دریافت می کند. این هیئت به بنیاد اتریوم اجازه می دهد ضمن پشتیبانی از جامعه گسترده تر اتریوم ، بر مسئولیت های اصلی خود تمرکز کند.
همه جا بودن رشد برای بسیاری از سازمانهای فناوری با وسواس در گسترش سریع و گرفتن سهم بازار به یک مانترا تبدیل شده است. با این حال ، فلسفه تفریق EF بر حذف عناصر غیر ضروری از سیستم برای ایجاد یک بستر چابک تر و ساده تر متمرکز است.
بنیاد اتریوم می گوید: "اتریوم باید یک بازار باقی بماند و هرگز به کلیسای جامع تبدیل نشود. برای موفقیت در دراز مدت ، اتریوم به یک اکوسیستم غیر متمرکز پر جنب و جوش با بسیاری از سازمان های مستقل که بودجه ، هماهنگی و رهبری ارائه می دهند ، نیاز دارد. "این رویکرد بر کیفیت بیش از کمیت تأکید می کند ، و این بر این باور است که یک سازمان لاغر و متمرکز تر می تواند در دراز مدت مؤثرتر باشد.
این فلسفه در ادامه می گوید: "فرصت ها را توزیع کنید ، وقتی دیگران موفق می شوند و کمتر اهمیت می دهند" خوشحال باشید. این رویکرد منجر به اکوسیستم مشترک تر و غیرمتمرکز تر شده است که به نوآوری و رشد در جامعه اتریوم کمک کرده است.
به عنوان مثال ، EF مسئولیت توسعه زنجیره Beacon Ethereum 2. 0 را به یک تیم مستقل از محققان و توسعه دهندگان واگذار کرده است. این امر به EF اجازه داده است تا ضمن استفاده از تخصص تیم مستقل ، روی سایر زمینه های توسعه تمرکز کند. به همین ترتیب ، EF مسئولیت مدیریت سرویس نام Ethereum (ENS) را به یک سازمان جداگانه واگذار کرده است ، که به EF اجازه داده است تا بر اولویت های اصلی دیگر تمرکز کند.
مثال دیگر پروژه Ethereum 2. 0 است که هدف آن انتقال شبکه اتریوم از اثبات کار به مکانیسم اجماع اثبات سهام است. بنیاد اتریوم توسعه نرم افزار مشتری Ethereum 2. 0 را به سازمان های مستقل مانند آزمایشگاه های پریسماتیک و Sigma Prime واگذار کرده است و به آنها امکان می دهد تا بر نقاط قوت و تخصص اصلی خود تمرکز کنند.
فلسفه آنها به پایین می آید:
- ایجاد یک محیط مشترک: تمرکز Ethereum بر دستیابی به مأموریت خود و نه به دنبال اعتبار است. آنها معماری آزاد را پرورش داده اند که داوطلبان می توانند بدون احساس اینکه برای آنها کار می کردند ، آزادانه کمک کنند. در نتیجه ، گروه داوطلبانه/منبع باز آنها به میزان قابل توجهی رشد کرد.
- حل مسئله جمعی: هنگامی که آنها با موانعی روبرو شدند ، بنیاد اتریوم به ظرفیت حل مسئله جمعی جامعه خود اعتماد کرد. آنها تشخیص داده اند که راه حل ها می توانند از تیم های مختلف حاصل شوند و از حل مشکلات انزوا جلوگیری کرده اند.
- اعتماد و توانمندسازی داوطلبان: بنیاد اتریوم به داوطلبان این امکان را داده است که راه حل های خود را پیدا کنند و به آنها اعتماد کردند تا تصمیمات درستی بگیرند. آنها از اشتباهات انتقاد نکردند ، دانستن اینکه همه با اهداف خوب کار می کنند و خطاها بخشی از روند یادگیری بودند.
- تشویق رهبری نوظهور: بنیاد اتریوم به کسانی که ابتکار عمل دارند ، اجازه می دهد مسئولیت بیشتری را به عهده بگیرند و تیم های فرعی را هدایت کنند. این رویکرد به گروه های داوطلبانه اجازه می داد تا خود را به تیم های تقاضا ، تیم های تأمین و تیم های DEV سازماندهی کنند و به رهبران طبیعی اجازه ظهور کنند. آنها موفقیت های مشترک را جشن گرفته اند ، خواه مستقیماً درگیر شوند یا نه.
- دنبال کردن فرصت ها: بنیاد اتریوم به قدرت سرنوشت و به طور فعال به دنبال منابع و شرکای خود برای کمک به دستیابی به مأموریت خود است. موفقیت آنها نتیجه مستقیمی از رویکرد فعال ما است.
این فلسفه تفریق برای EF موفقیت آمیز بوده است ، همانطور که از رشد و پیشرفت اکوسیستم اتریوم مشهود است. با این حال ، توجه به این نکته حائز اهمیت است که این رویکرد بدون چالش های آن نیست. واگذاری مسئولیت ها نیاز به اعتماد به سازمان های خارجی و افراد دارد و اطمینان از این که این نهادها با اهداف و ارزشهای EF هماهنگ هستند ، دشوار است.
با این وجود ، فلسفه تفریق EF ابزاری قدرتمند برای سازمانهایی است که به دنبال ساده سازی عملیات خود و تمرکز بر نقاط قوت و اولویت های اصلی خود هستند. این یک جایگزین برای انجیل رشد VC محور است که امروزه بر صنعت حاکم است و رویکردی پایدار و مؤثرتر برای توسعه ارائه می دهد.
نتیجه
فلسفه تفریق EF یک رویکرد غیرمعمول برای یک سازمان فناوری مرزی است ، اما ثابت شده است که در رشد و پیشرفت رانندگی در جامعه اتریوم مؤثر است. در حالی که این رویکرد ممکن است برای هر سازمان مناسب نباشد ، شایان ذکر است برای کسانی که به دنبال ساده سازی عملیات خود هستند و بر نقاط قوت و اولویت های اصلی خود تمرکز می کنند. از آنجا که اکوسیستم Ethereum همچنان در حال تحول است ، جالب خواهد بود که ببینیم چگونه این فلسفه تفریق همچنان به شکل توسعه خود ادامه می دهد.
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
آیا تیلور سویفت "رئیس دختر" خیلی نزدیک به خورشید بود؟برخی از طرفداران اکنون در حال بحث و گفتگو در مورد اخلاق ساخت و داشتن پول زیادی هستند.

طرفداران تیلور سویفت - معروف به Swifties - از این سوال که آیا می توانند از یک ستاره که روی آن پول زیادی نشسته است ، حمایت کنند. منبع: گتی
"چگونه می توان تیلور سویفت را میلیاردر بودن غیر اخلاقی بودن اگر تمام کاری که او می خواند و کنسرت برگزار کند ، غیر اخلاقی باشد؟"یک هوادار از Tiktok پرسید.
یکی دیگر از هواداران گفت: "تیلور سویفت تنها میلیاردر است که مجاز به وجود آن است."
دیگری پاسخ داد: "میلیاردرها به معنای واقعی کلمه ثروتمند ثروت هستند."
این بحثی است که از آنجا که فوربس ادعای بزرگی را مطرح کرده است که تیلور سوئیفت خواننده ترانه سرا می تواند با تور جهانی "Eras" امسال به این باشگاه سه کاما بپیوندد.
طبق فوربس ، سوئیفت در حال حاضر 570 میلیون دلار (824 میلیون دلار) ارزش دارد و برآوردهای بیلبورد می گوید که او می خواهد از تور آینده به همین مبلغ بدست آورد.
حتی اگر تخمین بیش از حد پیش بینی شود ، سوئیفت فقط به بخشی از محاسبه نیاز دارد تا نقطه عطف را منتقل کند (حداقل در صورت حساب AUD).
اکنون بحث و گفتگو است و طرفداران - معروف به Twifties - نمی دانند که آیا می توانند از یک ستاره که روی آن پول زیادی نشسته است ، حمایت کنند.
شکافی در بین طرفدارانش
از آنجا که این پیش بینی در اواخر ماه دسامبر انجام شد ، طرفداران در مورد چگونگی تهیه یک میلیارد دلار می توانند اخلاقی در هر مرحله از راه باشند.
سؤالات در بخش نظرات و در فیلم ها در مورد اینکه چه کسی کالا را تهیه می کند بپرسید. آیا آنها ساعات معقول کار می کنند و به درستی پرداخت می شوند؟آیا او واقعاً نیاز به انتشار آن کالاهای زیادی داشت؟آیا بلیط های وی با قیمت مناسب به طرفداران فروخته می شود؟
بخش نظرات بحث ویدیویی Tiktok ثروت تیلور سویفت. اعتبار: Tiktok
این بحث هنگامی که توجه داشته باشید یک گروه فیس بوک با هزاران عضو به نام "Broke Swifties" وجود دارد ، برای کمک به فروش کالاها برای "قیمت مناسب" وجود دارد.
بسیاری از افراد آنلاین به سرعت می توانند تاریخچه بشردوستانه سوئیفت را یادداشت کنند ، و کمکهای مالی به لیست طولانی از دلایل داده می شود. برخی دیگر به نقطه عطف یادبودی که نشان می دهد توجه می کنند. این باعث می شود سوئیفت اولین زن باشد که فقط از موسیقی دان یک میلیاردر می شود. میلیارد ها ریحانا (تخمین زده می شود 1/4 میلیارد دلار (2 میلیارد دلار)) عمدتا از سرمایه گذاری های تجاری هستند.
جاکینتا بیلی ، یک هوادار استرالیایی Swift به مدت 12 سال ، گفت که این خبر از ذهن او سنگین شده است زیرا هواداران به تیکتوک پریدند تا در آنجا که در آن ایستاده بودند به اشتراک بگذارند.
مجموعه ای از کالاهای جاکینتا بیلی ، با چندین نسخه از آلبوم "Midnights". منبع: تهیه شده
"بدیهی است ، ما او را به عنوان یک شخص نمی شناسیم ، حتی اگر بخشی از برند باعث شود شما احساس کنید ، [او] دختر در کنار او است ، او بهترین دوست شما است."
اما "دختر بعدی" ممکن است به یک میلیارد دلار باشد - و این چیزها را برای جاکینتا تغییر می دهد.
"من فکر می کنم من به عنوان یک هوادار به حمایت از او ادامه خواهم داد ، اما معتقدم میلیاردرها باید وجود داشته باشند و معتقدم که یک میلیاردر اخلاقی غیرممکن است ...
"در آن مرحله ، من معتقدم که این امر به یک سرقت از مردم عادی تبدیل می شود تا ثروت را بدون استفاده از آن برای زندگی بهتر و به راحتی ثروت جمع کند."
وی می افزاید: "اما پس از آن دوباره ، مکالمات زیادی در مورد چقدر هنرمندان کنترل نسبت به این نوع چیزها وجود دارد. آیا می توانیم دیوانه شویم؟ "
جیمی دوبوسی ، 40 ساله ، یکی دیگر از طرفداران طولانی مدت از کوئینزلند است. او گفت سوئیفت سزاوار نقطه عطف پولی است و می گوید: "او آن را بدست آورد ، در دامان او قرار نگرفت."
جیمی دوبوسی ، هوادار استرالیایی گفت: این خواننده برای موفقیت خود سخت کار کرده است. منبع: تهیه شده
او همچنین شک دارد که چنین سؤالاتی از همتایان مرد خود پرسیده می شود.
"او مجبور شد به طور مداوم خودش را دوباره اختراع کند و بارها و بارها خود را ثابت کند تا به آنجا برسد."
آیا "میلیاردر اخلاقی" می تواند وجود داشته باشد؟
با امید به مثال ، بنیانگذار میلیاردر پاتاگونیا ، ایوون چوینارد ، برند لباس بسیار موفق خود را در فضای باز به یک اعتماد و غیر انتفاعی منحصر به فرد در سال 2022 داد.
این شرکت اعلام کرد: "از هم اکنون ، زمین تنها سهامدار ما است.""تمام سود ، به طور دائمی ، به مأموریت ما می رود تا" سیاره خانه ما را نجات دهد "."
ایوان چوینارد میلیاردر پاتاگونیا ، کل شرکت خود را برای مبارزه با ویرانی آب و هوای زمین به او داد. اعتبار: Jean-Marc Giboux/Getty Images
در ژوئیه گذشته ، بیل گیتس میلیاردر مجدداً متعهد شد که ثروت خود را از دست بدهد و افزود که وی در نهایت لیست ثروتمند جهان را "کنار می گذارد". در
گفت که وی "تعهد" برای بازگشت منابع خود به جامعه دارد.
براساس گزارشی در بررسی مالی استرالیا در اوت گذشته ، میلیاردر استرالیا و بنیانگذار شرکت نرم افزاری آتلاسی مایک کانن بروکس 1. 5 میلیارد دلار به همراه همسرش برای کمک به مهار گرم شدن کره زمین تعهد کردند.
سناتور گرینز ، نیک مک کیم ، که دارای سبد عدالت اقتصادی و خزانه داری برای حزب است ، گفت که مفهوم مایل به ماندن یک میلیاردر و اخلاقی بودن واقعاً نمی تواند همزیستی باشد.
وی به فید گفت: "مردم به دلیل نیاز به پول ، میلیاردر نمی شوند."
"آنها میلیاردر می شوند زیرا یا حریص آنها را برآورده می کند ، نفس آنها را تحریک می کند ، شهوت آنها را برای قدرت یا ترکیبی از این سه چیز تغذیه می کند."
سناتور گرینس ، نیک مک کیم گفت: "میلیاردر اخلاقی" وجود ندارد ، و بسیاری از آنها به روش های غیر اخلاقی برای به دست آوردن چنین ثروت متکی هستند. منبع: AAP / Mick Tsikas
وی گفت: در حالی که همه میلیاردرها به همان اندازه مقصر نیستند ، اما در هر صورت هنوز مقصر هستند.
وی گفت: "همه میلیاردرها به ساختارهای اجتماعی و اقتصادی که مبتنی بر استعمار ، جابجایی ، بهره برداری از کارگران ، تخریب طبیعت و پخت و پز سیاره است ، اعتماد کرده اند."
"و بیشتر میلیاردرها به طور فعال در این نتایج نقش داشته اند."
، یک آژانس بازاریابی پایداری مستقر در انگلستان ، ادعا کرد که سوئیفت به لطف جت خصوصی وی بزرگترین مشهور مشهور است. آنها گفتند که جت سوئیفت فقط در شش ماه اول سال 2022 مسئول 8،293. 54 تن از انتشار CO2 بود -
نمایندگان سوئیفت از آن زمان این ادعاها را تکذیب کرده اند و گفتند که این جت به دیگران وام داده شده است.
حتی اگر تیلور سویفت در این صنعت یک تریلر در این صنعت بوده و خود را به طور تصادفی میلیاردر پیدا کرده است ، آقای مک کیم گفت که کار اخلاقی انجام دادن کمک مالی است تا اینکه دیگر در باشگاه میلیاردرها نباشد.
وی گفت که این مبلغ پول نیز باید به چشم انداز باشد. با حقوق سالانه 100000 دلار ، 10،000 سال طول می کشد تا 1 میلیارد دلار درآمد کسب کنید.
وی گفت: "هیچ کس یا حتی خانواده نمی تواند یک میلیارد دلار در طول زندگی خود ، حتی با سبک زندگی از تجملات شدید ، هزینه کند.""این یک پول ناپسند است."
تیلور سویفت در کاخ کنزینگتون برای مرکز Winter Winter Whites Gala در سال 2013 با شاهزاده ویلیام. منبع: استخر گتی / WPA
آقای مک کیم گفت: با درصد کمی از این پول - شش درصد اضافی در هر سال تحت "مالیات ثروت" که توسط سبزها پیشنهاد شده است - می توان این پول را به بخش دولتی سرمایه گذاری کرد و بسیاری را از فقر خارج کرد.
میلیاردرهای استرالیا در براکت برتر مالیاتی قرار می گیرند - افرادی که سالانه 180،000 دلار درآمد دارند. آنها 51،667 دلار مالیات می گیرند ، به علاوه 45 درصد از هر دلار بیش از 180،000 دلار.
"دولت ها باید میلیاردرها را از وجود خود مالیات دهند و درآمد را به منافع عمومی سرمایه گذاری کنند. این پول در طی یک دهه آینده نزدیک به 70 میلیارد دلار جمع می کند ، که می تواند برای تأمین بودجه چیزهایی مانند پاک کردن بدهی دانش آموزان و قرار دادن بهداشت دندانپزشکی و روانی به مدیکر استفاده شود."
"هیچ کس در اینجا عاری از گناه نیست و میلیاردرهای اخلاقی وجود ندارد."
میلیاردرهای استرالیا نیز ثروتمندتر شده اند
برای اولین بار در 25 سال ، ثروت شدید و فقر شدید به طور همزمان در حال افزایش است.
این هفته توسط سازمان ضد فقر Oxfam منتشر شد.
استرالیا هم اکنون 11 میلیاردر بیشتر از قبل از همه گیر دارد.
آنته اسپینكس ، مدیر برنامه های آكفام استرالیا به فید گفت كه نباید به افراد واگذار شود كه هنگام تبدیل شدن به میلیاردرها ، انسان دوستانه شوند. در عوض ، برای کاهش سرعت شکاف ثروت ، باید مداخله بیشتری انجام شود.
به همین ترتیب ، انتقاد این سازمان مربوط به سیستم مالیاتی است که به افراد ثروتمند اجازه می دهد تا این نوع ثروت را تولید کند.
خانم اسپینكس گفت: "ما شاهد یك بحران پلی بحران هستیم ، با تأثیرات Covid ، بحران آب و هوا ، هزینه زندگی ، تورم ، همه این چیزها ، به معنای میلیون ها نفر از افراد به فقر باز می گردند."
"هرچند ، یک راه حل برای آن وجود دارد ، یک راه حل اقتصادی ، که مربوط به اصلاح ساختارها و سیستم های مالیاتی ما است."
بیشتر بخوانید

"بقای ثروتمندترین": استرالیا اکنون 11 میلیاردر بیشتر از قبل از همه گیر دارد
تخمین های Oxfam پیش بینی می کند که یک طرح مالیات سخت تر برای فوق العاده ثروتمند می تواند 29 میلیارد دلار در سال به کیف پول عمومی اضافه کند.
"یکی از بزرگترین کارهایی که ما از دولت استرالیا خواسته ایم انجام دهد ، و به ویژه در پیشبرد بودجه ماه مه ، این است که کاهش مالیات مرحله سه را که پیشنهاد شده است ، ضرر کند زیرا می دانیم این کار چه خواهد کردپول بیشتری را در جیب ثروتمندان قرار می دهد. "
دولت آلبانیایی دارد
معکوس با تساوی مالیات مرحله ای از مرحله سه مرحله ای برای استرالیایی های ثروتمند ، که در سال 2019 با کار پشتیبانی تصویب شده بودند ، و قرار است در سال 2024-25 به مرحله اجرا درآمد.
"بخورید ثروتمند بخورید" - شعار استفاده شده برای مخالفت با نابرابری ثروت - نظری است که اغلب در بحث ثروت تیلور سویفت ظاهر می شود. و همانطور که یکی از طرفداران آن را بیان کرد: "ببخشید ، خانم سوئیفت هنوز در منو است".
استراتژیهای اسکالپ...
ما را در سایت استراتژیهای اسکالپ دنبال می کنید
برچسب :
نویسنده : جعفر بدیعی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
